台灣打房並非無效。若目標是壓抑短期炒作、提高多屋族資金門檻,選擇性信用管制、平均地權條例與房地合一稅確實有一部分作用。但若目標是讓一般家庭更容易取得可負擔的穩定住宅,成效仍有限——房市降溫,家庭壓力卻沒同步下降。而更少人談的是:政府的兩隻手,正在同一批年輕人身上互相抵銷。一手用信用管制、房地合一稅把年輕人推離房市(貸不到、住不穩);另一手用生育補助、新青安要他們成家生育。兩隻手作用的,是同一群「所得有限、沒有家庭金援」的年輕首購與育兒族。於是一手給的補貼,往往被另一手的居住成本吃掉——這才是 2026 年真正該檢討的問題。
本文目錄
一、看懂數據:人口、出生與房價負擔
二、獨特切角:政策的左右手在互相抵銷
三、為什麼/合理嗎:打房對誰有效、對誰有副作用
四、延伸研究:少子化下的住宅需求與政策調整
五、名詞解釋
六、政策與家庭接下來該看什麼
七、常見問題 FAQ
八、一句話結論
一、看懂數據:人口、出生與房價負擔
結論先講:出生崩、高齡升、人口負成長;但住宅需求不會立即消失,而是「結構改變」。
2026 年人口與出生統計
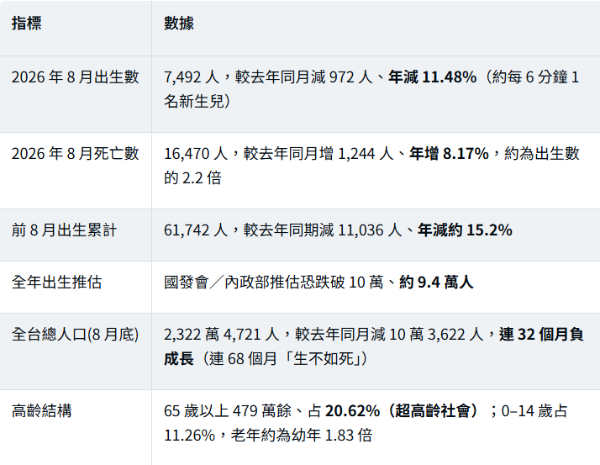
※ 資料來源:內政部戶政司 2026 年 8 月戶口統計。
房價負擔依然沉重,降溫不等於買得起
內政部 2026 年第 1 季統計:全國房貸負擔率 41.46%(較前季加重 0.71 個百分點、中止 2025 年連四季減輕),房價所得比 9.47 倍。房貸負擔率是中位數家庭每月房貸支出占可支配所得的比率,41.46% 代表一個中位數家庭理論上要拿出逾四成可支配所得繳房貸,還不含管理費、稅、修繕與生活支出。
少子化 ≠ 住宅需求立即消失。即使總人口下降,只要每戶人口持續減少、戶數仍增加,住宅戶數需求仍可能增加。與去年同期相比,人口增加率最高為連江縣,其次就是桃園市(+0.25%)、新竹縣——就業成長區仍有實質需求。需求會從三代同堂大宅,轉向小家庭兩房、高齡友善與近醫療交通的產品。
二、獨特切角:政策的左右手在互相抵銷
結論:打房與催生,是作用在同一批年輕人身上、方向相反的兩套政策。不先解決這個內耗,補多少生育津貼都可能被居住成本吃掉。
兩隻手,同一群人
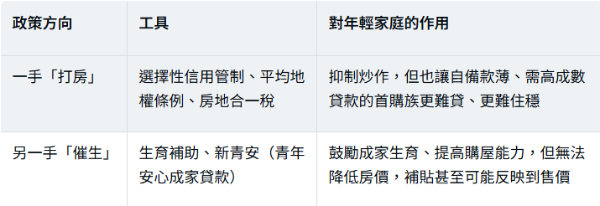
問題在於:這兩套政策的作用對象高度重疊——都是「所得有限、沒有父母金援」的年輕首購與育兒族。信用管制讓他們貸不到、住不穩;生育政策卻要他們在這種條件下成家生子。結果就是「房市降溫,家庭壓力卻沒降」的矛盾。
而且,時間站在人口崩壞那一邊
更棘手的是時間差:生育有不可逆的年齡窗口,一旦因居住不穩而延後成家三到五年,可能就永久放棄;但社會住宅、租賃制度與信用政策見效都以「年」為單位。當全年出生恐跌到 9.4 萬(前 8 月已年減 15.2%),政策的速度正在輸給人口的速度。
重新框問題:與其問「打房有沒有效」,不如問「打房與催生是否在互相抵銷」。若一手壓抑居住可負擔性、另一手鼓勵生育,兩者作用在同一群人身上,政策內耗會讓兩邊都難見效。
三、為什麼/合理嗎:打房對誰有效、對誰有副作用
結論:打房的成效取決於「原本想解決什麼」。它對炒作有效、對降房價有限、對弱勢首購可能有副作用。
對抑制投資炒作:有一定效果
信用管制提高多屋族、法人及特定不動產貸款門檻,壓縮高槓桿大量購屋空間;平均地權條例限制預售屋換約,壓縮短期轉售操作;房地合一稅依持有期間設較高稅率,提高短進快出的成本。但交易量減少 ≠ 房價同步下跌——屋主若無迫切出售需求,可能延後賣、而非立即降價。
對降低房價:效果相對有限
房價還受土地、營造成本、區域就業、交通建設、新屋供給與惜售影響。信用管制主要限制「能借多少錢」,無法直接增加住宅供給,也無法保證賣方降價,因此常見「量縮、價緩漲或盤整、區域分化」。它比較像降低市場溫度,不是把房價調回年輕家庭可負擔的水準。
對首購族:可能有間接副作用
信用管制主要非針對無房首購,但銀行受整體授信額度、風險管理與資金成本影響,可能提高審核標準。部分首購族即使符合資格,仍可能遇到鑑價不足、核貸成數低於預期、收入證明不足或撥款排隊。結果是:財務條件好的家庭仍能進場,缺乏家庭資助者可能被留在租屋市場。這正是打房最需要修正之處——限制投資的同時,得建立「不靠父母資助也能安居」的制度。
新青安:有幫助,但不是房價折扣
新青安以較高額度、延長年限、寬限期與利息補貼,降低符合條件首購族的初期月付壓力,對「只差貸款條件」的家庭有實質幫助。但它本質仍是房貸:延長年限會增加總利息、寬限期只是前幾年繳息、本金不會消失;若住宅供給缺乏彈性,補貼還可能部分反映到售價。它應是居住政策的一部分,而非全部。
房地合一稅收增加,不能直接證明打房失敗
稅收增加可能來自房價、交易量、課稅案件數、持有期間與制度調整等多因素,不能單憑稅收提高就斷定稅負全轉嫁、或政策推升房價。市場熱時賣方較能把稅費納入售價,轉弱時未必轉嫁得掉。較高短期交易稅可能使屋主持有更久、降低釋出量(「閉鎖效果」),但實際程度仍須搭配待售量、持有期間與成交價判斷。
房價會直接壓低生育率嗎?有關聯,但非單一因果
生育同時受薪資、工時、婚齡、性別分工、托育、教育成本、職涯中斷與安全感影響。房價可能透過四條路徑影響生育:延後離家結婚成家、房貸排擠托育醫療教育預算、為房價搬到外圍增加通勤壓縮照顧時間、只能買小坪數降低第二胎空間預期。但對已有房的家庭,房價上漲反而是資產增值。較精確的說法是:高住房成本會降低「尚未購屋、所得有限」家庭的成家與生育彈性,但不能解釋所有少子化。
四、延伸研究:少子化下的住宅需求與政策調整
少子化下,哪些住宅仍有實際需求
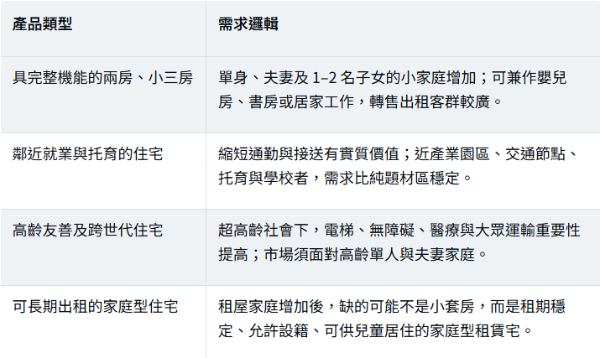
住房政策接下來可以怎麼調整
● 補貼從「買房身分」改為「家庭負擔能力」:參考所得、子女數、實際住房支出與區域租金,而非單以首購身分認定,避免資源流向不是最需要的人。
● 增加可負擔住宅,而不只增加貸款額度:提高貸款能力無法取代供給;社會住宅、包租代管、空屋活化與公有土地開發才能增加可長期居住的住宅。
● 建立育兒家庭的長租保障:鼓勵三年以上租約、保障合理設籍、提高房東參與合法租賃與包租代管的誘因,對生育規劃可能比一次性購屋補貼更直接。
● 精準區分自住、換屋與投資:多屋族信用管制仍有必要,但應避免讓合理換屋、家庭成員增加或工作遷移者,因短期同時持有兩屋而受過度限制;重點放在高槓桿囤房與資金不透明。
接下來可能如何發展
● 房市持續量縮與區域分化:高總價、投資需求高或供給大的區域議價空間增加;具就業、交通與成熟機能的自住區相對有支撐。
● 青年住宅政策由「優惠房貸」轉向「租補+社宅+婚育支持」:若仍只用延長房貸或提高額度,居住壓力可能只是被延後、而非消失。
● 人口減少不會立即造成全面過剩:戶數仍增,需求轉向小家庭、高齡友善與長租;但人口外流、缺乏就業的區域,長期空置風險高於都會就業區。
● 住房與生育政策將更難分開:生育補助能降低一次性支出,但若每月仍背高額房貸、租金與通勤成本,單次現金補貼難改變長期生育決策。
五、名詞解釋
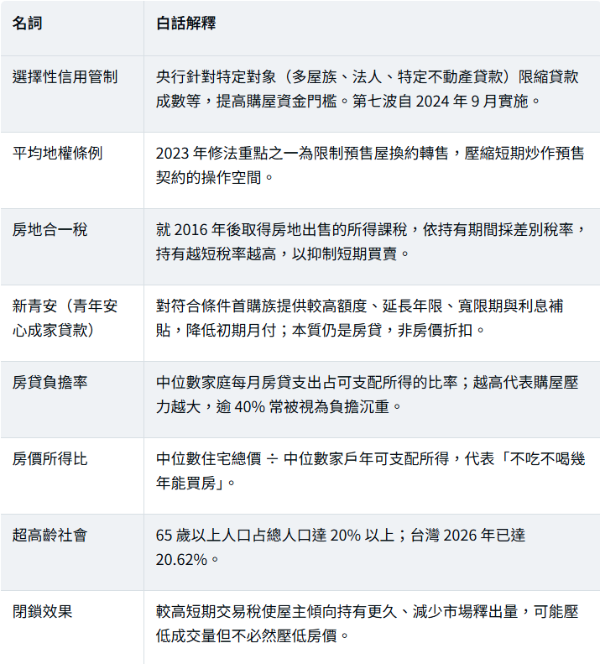
六、政策與家庭接下來該看什麼
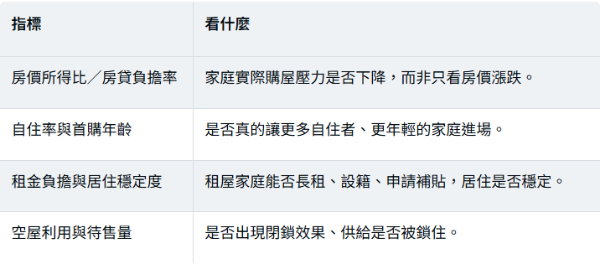
結論:評估打房成效,別只看稅收或交易量;家庭做居住決策,也別只看總價。
評估政策,該看這些指標(而非只看稅收)
育兒家庭做居住決策,該確認什麼
● 租屋能否長期承租、能否設籍、房東是否接受兒童入住。
● 是否可申請租金補貼;住宅是否有電梯與安全空間。
● 附近是否有托育、醫療、公園與大眾運輸。
● 低總價但長通勤的住宅,未必比市區穩定租屋更有利於生育——把通勤與照顧時間一起算。
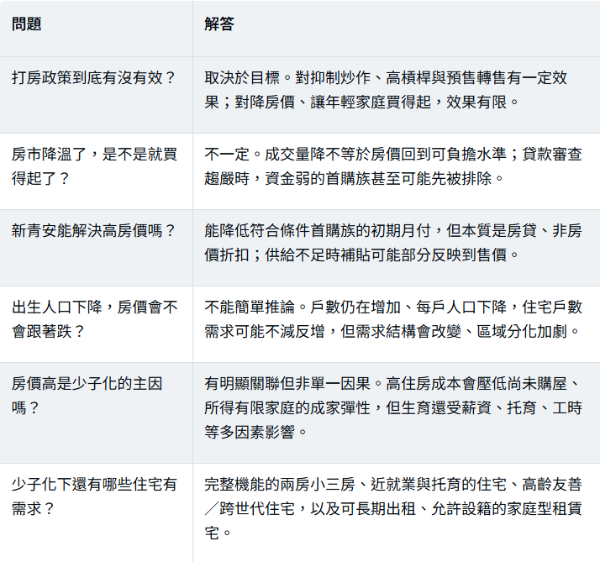
七、常見問題 FAQ
八、一句話結論
打房沒有完全失敗,但成交量降溫不等於年輕家庭買得起——政策重點該從「如何讓更多年輕人借錢買房」,轉向「如何讓家庭在不耗盡所得的情況下長期安居」。
詠騰工商觀點
我們從市場端觀察到的是:需求並沒有消失,而是從「大宅、買房」轉向「小家庭實用格局、可長期安居」。這對政策與個人有不同意涵:
● 對政策:與其讓打房與催生互相抵銷,不如把補貼從「買房身分」轉向「家庭負擔能力」,並用社宅與長租保障補上供給,讓不靠父母金援的家庭也能住得穩。
● 對自住/育兒家庭:先確認「住得穩」——長租、設籍、電梯與托育醫療機能,往往比勉強背 30 年房貸更貼近生育需求;若要買,優先選具完整兩房機能、近就業與交通的產品。
● 對置產者:少子化下真正稀缺的,是能同時服務就業人口、在地家庭與高齡族的「耐住型」住宅,而非極小坪數或純題材區。
如果你正在「買」與「租」之間,或想評估手上物件在少子化與政策調整下的長期需求,歡迎把你的家庭狀況、預算、工作地點與居住需求告訴詠騰工商。我們會從實際負擔能力、居住穩定性與區域需求結構出發,幫你判斷最適合的居住或置產方式,而不是把每個家庭都推進房市。
免責聲明:本文數據引用自內政部戶政司(2026 年 8 月人口統計)、內政部不動產資訊平台(2026 年第 1 季房價負擔能力)及公開媒體報導、國發會人口推估;全年出生數為推估值,實際以官方公布為準。文中對政策成效之分析為市場與居住觀點整理,涉及公共政策各方立場,本文力求持平、不代表任何政治立場。內容不構成投資、貸款、稅務或法律建議;購置或租賃不動產具風險,請自行查證並審慎評估,或諮詢專業人士後再做決定。