如果只問「桃園和雙北哪裡漲得多」,答案一定過度簡化。真正的報酬包含增值、租金、資金成本、持有費用與「賣得掉」。追求低總價與現金流,桃園部分成熟生活圈較有空間;重視防禦性與轉售流動性,台北市與新北核心區通常較有優勢。
但本文要補上一個多數人忽略的風險:桃園的低門檻,靠的是「首購族接手」——而首購族正是第七波信用管制下最貸不到錢的一群。中位數家庭看桃園房貸負擔率只有 36.89%,很輕鬆;可是年收 60 萬以下小資族的核貸量已創史上新低。所以桃園投資真正該問的,不是「會不會漲」,而是「未來接手你房子的人,銀行借不借他錢」。
本文目錄
一、看懂數據:交易量、負擔率與房價所得比
二、獨特切角:桃園低門檻的「接手者風險」
三、為什麼/合理嗎:總報酬公式與三市定位
四、延伸研究:信用管制、交屋潮與捷運題材
五、名詞解釋
六、投資前該逐項確認什麼
七、常見問題 FAQ
八、一句話結論
一、看懂數據:交易量、負擔率與房價所得比
結論先講:2026 年北部房市不是全面升溫,而是區域分化。交易量比房價更早反映壓力——因為它關係到你未來「賣得掉、賣得快」。
買賣移轉棟數(2026 年)
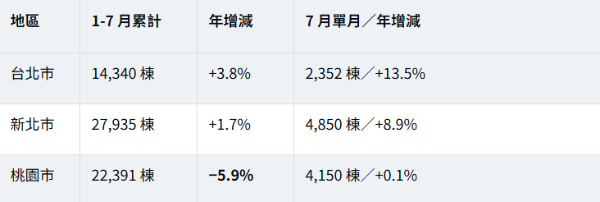
※ 資料來源:六都地政局/各地方政府公布之建物買賣移轉棟數。1-7 月六都總計 117,944 棟、年減 0.9%。
買賣移轉棟數 ≠ 當月真實買氣。預售屋常在完工交屋後才辦移轉,大型建案集中交屋會讓單月數字暴增。桃園 7 月移轉能由負轉正(+0.1%),主因正是龜山、中壢的新案交屋潮,而非新增購屋需求。觀察房市不能只看一個月。
房價負擔能力(2026 年第 1 季,115Q1)
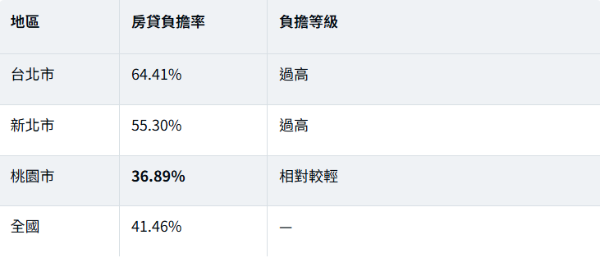
房價所得比方面,全國為 9.47 倍,台北市約 14.72 倍為六都最高,桃園相對較低。但要注意:2026Q1 全國房貸負擔率較前季加重 0.71 個百分點、房價所得比加重 0.15 倍,六都負擔全數較前季上升,中止了 2025 年連四季減輕的趨勢。換言之,負擔改善的方向正在轉彎。
二、獨特切角:桃園低門檻的「接手者風險」
結論:桃園的低門檻是雙面刃。中位數家庭看很輕鬆,但它的主力客群(首購小資族)在信用管制下正被壓最緊——這讓桃園的「流動性」其實綁在買家的信貸能力上。
兩個負擔率,講的是兩種人
桃園中位數家庭房貸負擔率 36.89%,聽起來很宜居。但把鏡頭對準桃園真正的接手主力——年收入 60 萬元以下的小資首購族——數字就完全不同:這群人 2026 年第 1 季的核貸量首度跌破 9 千筆、創歷史新低;桃園小資族平均房貸約 829 萬元,其核貸負擔率高達約 74.96%。
常識的反轉
市場習慣說:台北贏在流動性(土地稀缺、需求穩定),桃園贏在低門檻。但真相是——桃園的流動性高度依賴「首購族貸得到錢」。自 2024 年 9 月第七波信用管制以來,買氣已低迷約 22 個月,最先受衝擊的就是自備款薄、最需要高成數貸款的首購族。當這群人「貸不到」,桃園低總價物件的接手池就會縮小。
投資桃園時,真正要評估的不只是「買得起」,而是「未來誰接得起、銀行借不借他」。低門檻若建立在信貸寬鬆之上,一旦信用環境收緊,帳面上的流動性可能比想像中脆弱。
三、為什麼/合理嗎:總報酬公式與三市定位
結論:漲得快不等於報酬高。用完整的總報酬公式算,「低價買到有穩定需求的房子」,通常勝過「追逐已被炒高的題材」。
毛租金投報只是起點(以下為計算示例,非特定社區行情)
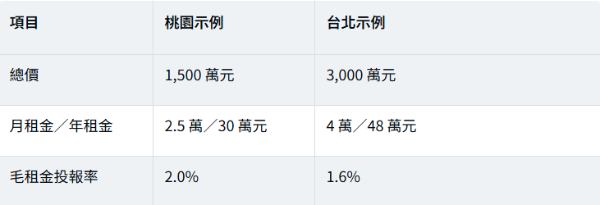
表面上桃園效率較好,但要再扣管理費、房屋稅、地價稅、修繕、招租費、空置期與房貸利息。若一年空置一個月、又逢冷氣或熱水器汰換,淨收益可能明顯下降。
真正該用的公式:總投資報酬 = 出售淨價 − 買進總成本 + 持有期間淨租金 − 利息與稅費。買進賣出的契稅、仲介費、代書費、房地合一稅與裝修費都要計入;一間房五年漲 10%,扣掉交易與持有成本後,實際年化報酬可能遠低於直覺。
三市定位
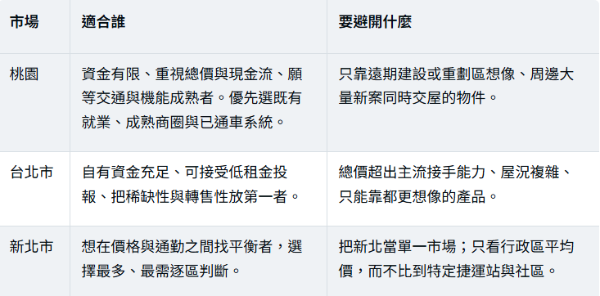
新北不能當單一市場:板橋、新店、永和、三重等成熟捷運區特性接近台北市(價高、租金低、流動性穩);淡水、林口、三峽及外圍重劃區則接近桃園新興區(門檻低、題材多、但要承擔新屋供給與通車延期風險)。比較時應到生活圈層級——藝文特區對新板特區、青埔對林口、八德對三峽,才是同類型競爭。
四、延伸研究:信用管制、交屋潮與捷運題材
真正壓著買氣的是「信用管制」,不是城市體質
自 2024 年 9 月第七波信用管制實施以來,買氣已低迷約 22 個月;2026 上半年全台買賣移轉創十年新低、六都為史上同期次低。桃園年減 5.9%、雙北微增的差異,很大程度來自交屋潮節奏與信貸鬆緊,而非「基本面誰強」。在高總價與信用審查趨嚴下,貸款成數、利率、寬限期與手上現金,可能比「桃園或雙北」更能決定你的報酬。
交屋潮會扭曲單月數字
大型預售案完工會推高特定月份移轉棟數,但不代表中古屋同步轉熱。投資人應交叉觀察實價登錄、待售天數、議價幅度與租金變化,而非被單月交屋量誤導。
捷運題材:務必區分「施工/通車/需求形成」
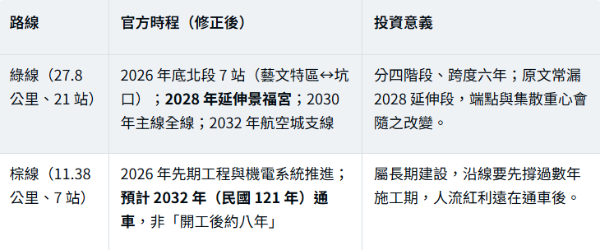
通車不會讓沿線所有房屋同步增值。真正易形成需求的,是步行距離合理、能真正縮短通勤、周邊已有機能、且新增供給不致過量的站點。車站太遠、轉乘不便,或周邊同時推大量新案,利多可能早被房價提前反映。
桃園最容易被忽略的三項風險
● 新屋供給競爭:可開發土地多,新興區易大量推案;出租、轉售時要與更新的產品競爭。應調查周邊三到五年的推案與交屋量,而非只看目前入住率。
● 通勤成本沒消失:為換空間移居桃園,若每天仍需開車或多段轉乘往返雙北,時間、停車與交通費都會拉低居住吸引力。請實測尖峰時段「家門到工作地」的時間。
● 租客來源過度集中:鄰工業區、大學或單一大企業的物件,需求明確但也脆弱;產業縮編或宿舍大量完工都會衝擊租金與入住率。較穩健的物件能同時服務就業人口、在地家庭與通勤族。
五、名詞解釋
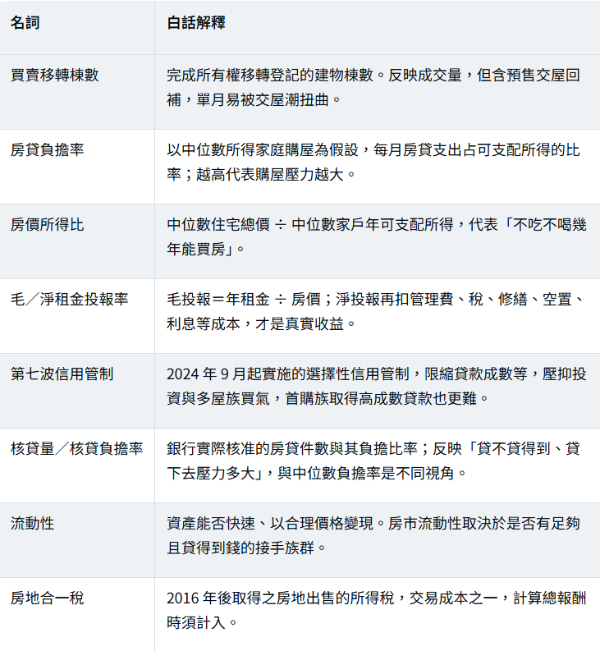
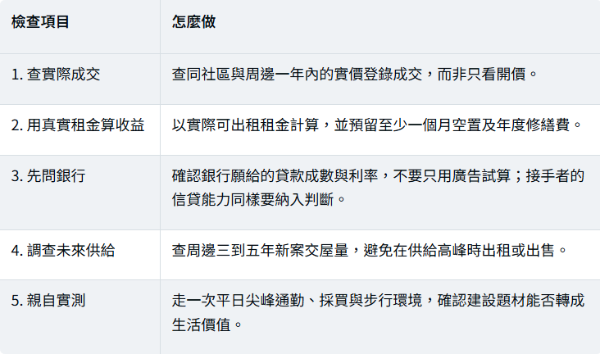
六、投資前該逐項確認什麼
結論:房地產最怕的不是買在漲得慢的城市,而是把「尚未兌現的利多」用最高價提前買進。以下五項,簽約前務必完成。
接下來房市可能怎麼發展
● 2026–2027 成交量仍受交屋潮干擾:單月移轉可能被大型建案完工推高,須交叉看實價登錄、待售天數、議價幅度與租金。
● 桃園從「建設題材」進入「需求驗證」:綠線路段陸續推進後,能吸引真實乘客、就業與商業的站區,表現會優於只有題材、缺日常機能的站點。
● 房貸條件比城市名稱更影響報酬:成數、利率、寬限期與現金部位,是高總價與信審趨嚴環境下的關鍵變數。
● 小宅要看「能不能住」:超小坪數若收納不足、公設比高、無獨立房間,轉售對象受限;完整一房或實用兩房通常更能同時承接自住與租賃。
七、常見問題 FAQ
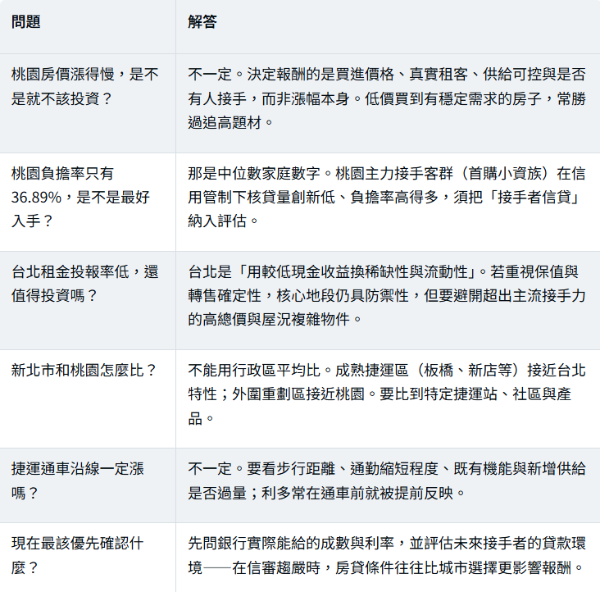
八、一句話結論
桃園可能贏在現金效率,雙北可能贏在流動性——但真正決定回報的不是門牌,而是買進價格是否合理、租客是否真實、供給是否可控,以及未來有沒有「貸得到錢」的人願意接手。
詠騰工商觀點
我們的看法是:2026 年不是「桃園 vs 雙北」的勝負題,而是「你要的是現金效率,還是資產流動性」的選擇題——而且兩者都要通過同一道關卡:信用管制下的接手者環境。三種投資人,建議不同:
● 重現金流者(多看桃園):優先選已通車、既有就業與成熟商圈的生活圈,並把「未來首購族貸不貸得到」算進流動性風險,別只看總價低。
● 重保值流動性者(多看雙北核心):接受較低租金投報,換稀缺與轉售確定性,但避開超出主流接手力的高總價與屋況複雜物件。
● 價格與通勤之間找平衡者(看新北):逐區、逐站、逐社區比較,別用行政區平均價下判斷。
如果你正在桃園與雙北之間猶豫,歡迎把你的自備款、貸款條件、持有年限與目標(現金流或增值)告訴詠騰工商。我們會用總報酬公式,加上區域供給、租客結構與接手者信貸環境,幫你把「哪一間、哪一站、哪個價格」算清楚,避免把尚未兌現的利多,用最高價提前買進。
免責聲明:本文數據引用自六都地政局、內政部不動產資訊平台、聯徵中心及公開媒體報導(買賣移轉棟數為 2026 年 1-7 月、房價負擔能力為 2026 年第 1 季);文中租金投報為計算示例,非特定社區行情;捷運時程以主管機關公告為準。房市數據會隨政策、利率與供給變動,本文為市場資訊整理與觀點分享,不構成投資、貸款或稅務建議。投資不動產具風險(含空置、利率、流動性及政策風險),請自行查證並審慎評估,或諮詢專業人士後再做決定。