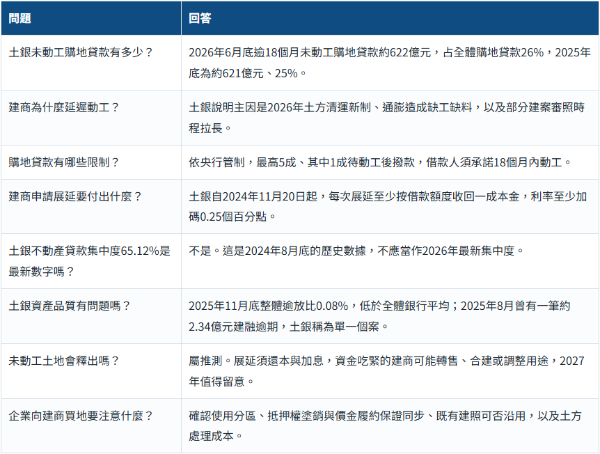
建商延遲動工的主因是2026年土方清運新制、缺工缺料與審照時程拉長。這筆數字對工商不動產市場的意義是:依央行管制,購地貸款上限5成、須在18個月內動工;土銀自2024年11月20日起,每次展延動工至少還本一成、利率至少加碼0.25個百分點。展延次數越多,建商持有土地的現金壓力越大。2027年,部分未動工土地可能以轉售、合建或調整用途的方式釋出,成為市場上的隱藏供給(推測)。
文章目錄
一、土銀2026年不動產授信數據:先校正幾個常見數字
二、購地貸款的三道緊箍咒:5成、1成動工款、18個月
三、展延的代價:建商持有未動工土地的現金壓力試算
四、622億元未動工土地,2027年會怎麼走?
五、對買地企業、地主、預售屋買方的意義
六、土銀的另一面:資產品質與永續融資
七、FAQ 常見問題
八、一句話結論
一、土銀2026年不動產授信數據:先校正幾個常見數字
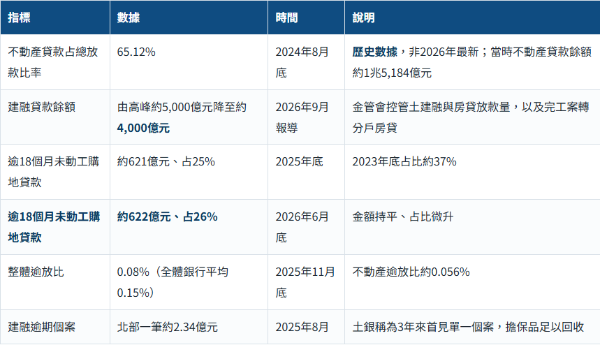
數據提醒:坊間另有「土銀2025年底土建融餘額約1,570億元、2026年6月底年減10.52%」的說法,與上表「建融餘額約4,000億元」的報導口徑差距大,我們未能核實,文內不採用。
二、購地貸款的三道緊箍咒:5成、1成動工款、18個月
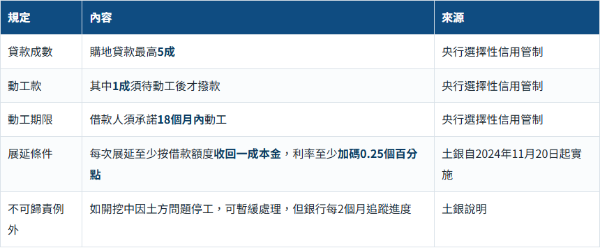
政策方向:2026年9月央行理監事會前,土銀董事長表示房市管制「不會更緊」但「很難放寬」;建商則希望放寬18個月動工規定。2026年12月央行理監事會,是2027年政策的下一個觀察點。
三、展延的代價:建商持有未動工土地的現金壓力試算
以下為示意試算,數字皆為假設,用來說明展延條款的效果:
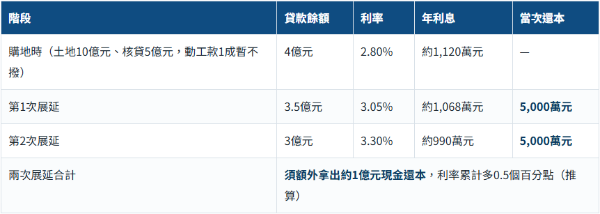
重點不在利息,而在現金。展延的利息支出看起來變化不大,但每次展延都要一次拿出借款額度一成的現金。對同時持有多塊未動工土地的建商,這是逐步收緊的流動性壓力,也是推動土地釋出或加速動工的力量(推測)。
四、622億元未動工土地,2027年會怎麼走?
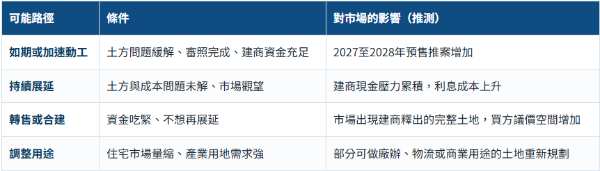
市場背景:土銀董事長指出,近期建商較少購地,因為景氣不佳、過去高價標購的重劃地現在難以高價賣出,且地主脫標率低。住宅用地買氣弱、工業不動產交易熱(2026年前三季全台約2,594億元),這種落差讓適合轉作產業使用的土地更值得關注。
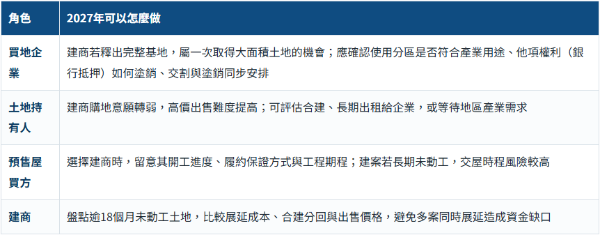
向建商買地前的三項確認
● 抵押權塗銷:土地多設有銀行抵押,價金應經履約保證,並與塗銷、過戶同步完成;
● 既有建照與設計:已取得的建照、設計是否可沿用或須變更,對工期與成本影響很大;
● 土方與地質:2026年土方清運新制下,開挖量大的基地成本變動大,買前先估算土方處理費用。
六、土銀的另一面:資產品質與永續融資
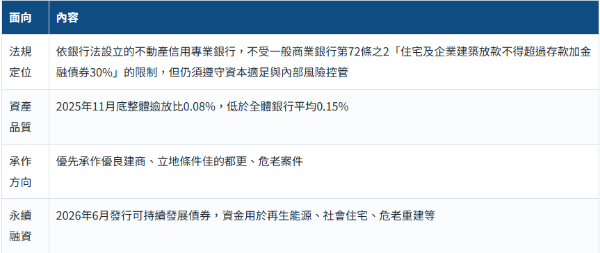
觀察:土銀的資產品質目前穩健,但「逾18個月未動工」占比回升,代表風險已從「放款規模」轉向「開發進度」。這也是2027年判斷建商與土地市場健康度的領先指標。
正在找完整的工業地、廠辦基地,或持有土地想評估出售、合建、出租給企業?詠騰不動產深耕台灣、日本、泰國、越南工商不動產,可協助企業評估建商釋出土地的使用分區、抵押塗銷與交易安排,也協助地主比較出售、合建與長期出租方案。歡迎與詠騰顧問團隊聯繫,取得專屬評估。
七、FAQ 常見問題
八、一句話結論
土銀622億元逾18個月未動工的購地貸款,是2027年土地市場的領先指標:展延要還本加息、建商購地轉弱,部分未動工土地可能以轉售、合建或調整用途的方式釋出。
詠騰工商觀點
銀行授信政策正在把建商的「養地時間」變成真實的現金成本。對企業買方而言,這可能是近年少見、能一次取得完整基地的機會;對地主而言,則代表住宅用地的高價出售窗口正在收窄。我們建議企業在2027年留意建商釋出的土地,並以產業用途重新評估價值;地主則可把企業長租與合建,納入出售以外的選項。
本文內容僅供一般資訊參考,不構成投資、貸款或法律建議。土銀數據依公開報導整理,不同口徑的數字以銀行正式公告為準;信用管制規定以中央銀行最新公告為準;文中試算與市場路徑屬假設或推測之示意。