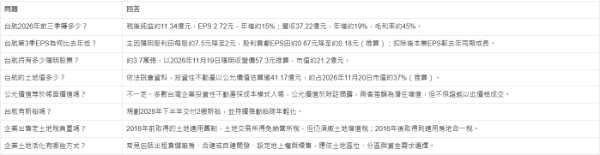
台航2026年前三季稅後純益約11.34億元、EPS 2.72元,年增約15%,成長來自散裝本業:營收年增19%、毛利率由40%升到45%。法說會提到的陽明股利「挹注獲利」,2026年其實大幅縮水:陽明今年每股配2元,台航持有3.7萬張約可領7,400萬元,比去年約2.78億元少七成以上(推算)。真正值得工商不動產市場關注的,是台航全台多筆土地的投資性不動產公允價值逾41.17億元。以2026年11月20日盤中股價26.6元推算,土地價值約占市值37%,加計陽明持股市值,兩者合計約占市值56%(推算)。在股價淨值比僅約0.62倍的情況下,土地如何活化,將是2027年後的關鍵觀察點。
文章目錄
一、2026前三季財報:本業成長,毛利率升到45%
二、散裝運價的利多與變數
三、陽明持股:股利貢獻2026年大減
四、41.17億元土地:資產價值試算
五、企業土地活化:出租、合建、地上權、標售怎麼選
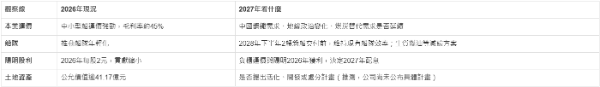
六、2027展望:船隊、運價與土地三條線
七、FAQ 常見問題
八、一句話結論
一、2026前三季財報:本業成長,毛利率升到45%
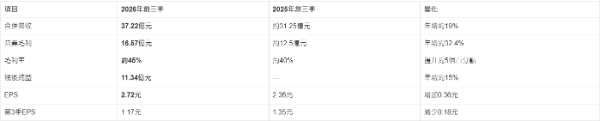
第3季EPS為何反而較低?2025年第3季入帳陽明股利約2.78億元,貢獻EPS約0.67元;2026年陽明配息降為每股2元,貢獻約0.18元(推算)。扣除股利後,2026年第3季本業EPS約0.99元,高於2025年同期約0.68元(推算),代表本業實際是成長的。
2025年全年,台航營收42.99億元、稅後純益13.25億元、EPS 3.18元;2025年度現金股利每股1.5元,已於2026年7月除息。
二、散裝運價的利多與變數
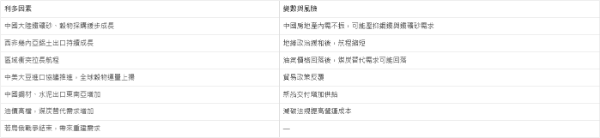
台航船隊以中小型乾散貨船為主,2025年底資料顯示約21艘、平均船齡約5.7年。2026年受惠中小型船運價表現強勁與合約配置,營收成長明顯;後續將持續船隊年輕化,2028年下半年預計交付2艘6.4萬載重噸新船,並拓展港勤拖船、客輪包船等業務。
三、陽明持股:股利貢獻2026年大減
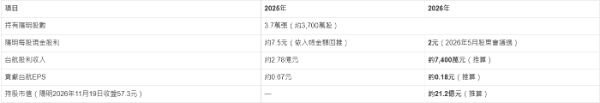
重點:陽明持股在2026年的意義,從「股利收入」轉為「資產價值」。股利貢獻縮水,但持股市值約21億元,仍是台航資產負債表上的重要部位。
四、41.17億元土地:資產價值試算
以下以公開數據推算,股數由前三季稅後純益除以EPS回推約4.17億股,股價採2026年11月20日盤中26.6元,僅為示意,不構成投資建議:
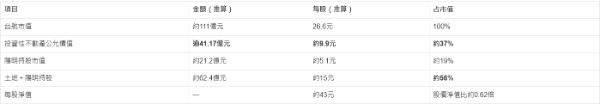
公允價值和帳面價值不一定相同。台灣上市櫃公司的投資性不動產多採成本模式入帳,公允價值只在財報附註揭露。若台航也採成本模式,41.17億元公允價值與帳面成本之間的差額,就是尚未反映在淨值裡的潛在增值(推測)。土地的確切位置、面積與帳面金額,應以台航財報附註為準。
提醒:公允價值是估價結果,不等於能以此價格成交;處分還要扣除稅費,並受地點、使用分區與市場買盤影響。
五、企業土地活化:出租、合建、地上權、標售怎麼選
2026年工商不動產市場由科技業與製造業擴產帶動:前三季商用不動產與土地交易約3,751億元,工業不動產占約69%。在這個環境下,持有閒置或低度利用土地的傳產、航運公司,紛紛重新評估資產用途。近年案例包括:
● 台泥:全台土地約42萬坪,2026年將新竹竹東土地以8.2億元出售;
● 中石化:2024年標售高雄楠梓、亞灣4筆土地,得標總價約76.17億元,預估處分利益約25.6億元。
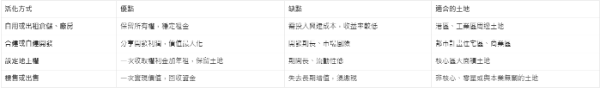
出售土地的稅務重點(營利事業)

長期持有的老土地多適用舊制,處分時所得稅負擔相對低,這也是傳產公司土地活化時常見的考量之一(實際適用依個案取得時間與稅捐機關核定)。
六、2027展望:船隊、運價與土地三條線
企業手上有閒置或低度利用的土地、廠房,想評估出租、合建、地上權或出售?詠騰不動產深耕台灣、日本、泰國、越南工商不動產,可協助企業盤點土地使用分區與市場行情、比較活化方案的收益與稅負,並媒合科技、製造與物流業的廠房與工業地需求。歡迎與詠騰顧問團隊聯繫,取得專屬評估。
七、FAQ 常見問題
八、一句話結論
台航2026年的獲利成長靠的是散裝本業而非陽明股利,而逾41.17億元的土地資產約占市值近四成,2027年後如何活化,將是航運本業之外最值得追蹤的價值來源。
詠騰工商觀點
從台航、台泥到中石化,台灣傳產與航運公司的資產負債表裡,普遍藏著長期持有、帳面成本低的土地。2026年科技與製造業擴產帶動工業不動產交易,正是這些土地重新定價的窗口。我們建議企業主以「本業需要什麼、土地適合什麼」為起點:港區與工業區周邊適合倉儲物流與廠房,都市區土地可評估合建或地上權,與本業無關的零星土地則可考慮處分回收資金。
本文內容僅供一般資訊參考,不構成投資建議或任何證券買賣推薦。財務數據依公司公告與公開報導整理;股數、市值、每股價值與股利貢獻均為推算,股價會隨市場變動;投資性不動產公允價值為估價結果,不代表實際處分價格;稅務處理以稅捐機關核定為準。