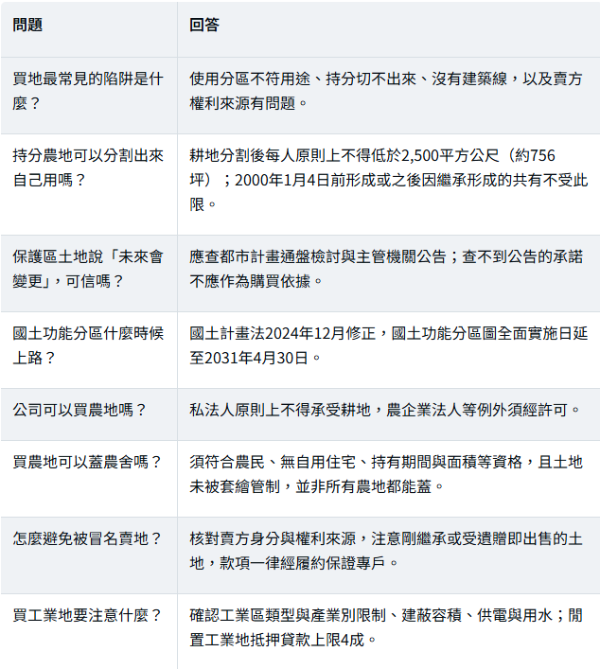
2026年前三季,台灣商用不動產與土地交易已達約3,751億元,超過2025年全年,其中工業不動產占約69%,科技業是最大買家;土地市場熱,陷阱也跟著多。買地前務必確認五件事:①賣方身分與產權來源、②使用分區與編定(國土功能分區已延到2031年4月30日才全面實施)、③持分能否分割(耕地分割每人原則上不得低於2,500平方公尺,約756坪)、④臨路與建築線、⑤地上物與占用。
文章目錄
一、2026土地市場:誰在買地?
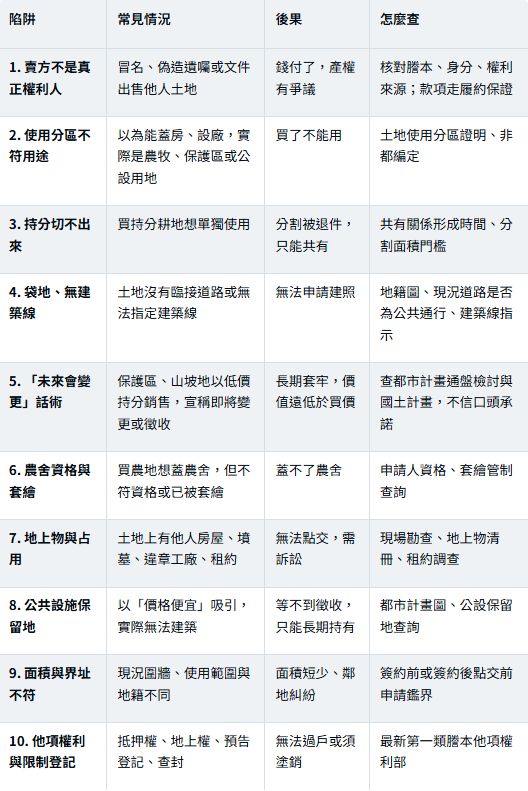
二、土地買賣10大陷阱總覽
三、真實案例:2025至2026年的三個判決與退件
四、使用分區與農地:最常見的「買了不能用」
五、稅費與交易成本:買地前要算進去的錢
六、簽約前檢查清單與交易安全
七、FAQ 常見問題
八、一句話結論
一、2026土地市場:誰在買地?
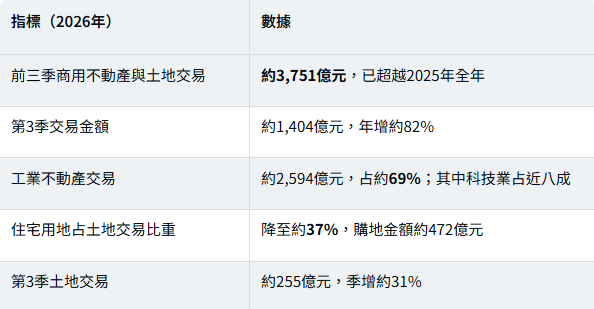
資料依國際不動產顧問機構統計。解讀:2026年買地主力從建商轉向科技與製造業擴產,工業地、廠房用地需求強;建商推案信心轉弱,住宅用地占比下降。對一般買方而言,市場上流通的零星農地、持分地、保護區土地,正是陷阱最多的類型。
二、土地買賣10大陷阱總覽
三、真實案例:2025至2026年的三個判決與退件
案例1:台版地面師案,偽造遺囑侵吞不動產
2026年10月,台灣高等法院審理「台版地面師案」:集團鎖定無人辦理繼承的獨居長者,利用行賄取得戶籍資料,安排假受遺贈人與假見證人製作代筆遺囑,再經公證人認證後辦理不動產移轉,詐取逾億元遺產。主嫌二審由14年改判20年,參與認證的律師兼公證人維持25年。
給買方的教訓:土地若是剛經繼承、遺贈移轉又急著出售,應特別查證權利來源;款項一定要經履約保證專戶,不要直接匯給賣方或第三人。
案例2:持分耕地申請分割,因面積不足被退件
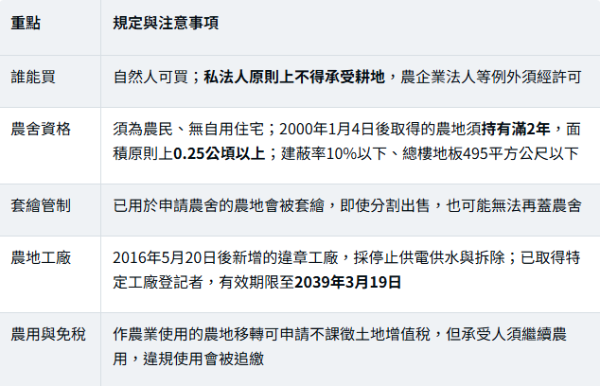
2026年9月,地政事務所說明:有民眾買進持分耕地,想分割出自己那一份務農,卻因分割後面積未達2,500平方公尺(約756坪)被退件。此限制適用特定農業區、一般農業區、山坡地保育區及森林區的農牧用地。
例外:2000年1月4日前已形成的共有關係,或之後因繼承形成的共有,不受此門檻限制。能不能分割,看的是共有形成時間與取得方式,不是持分比例。
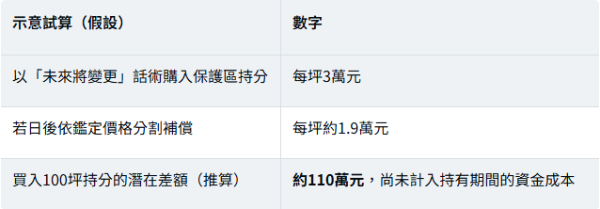
案例3:保護區袋地持分,法院判由大地主單獨取得
2025年9月,台灣高等法院一件共有物分割判決:桃園一處約15,741平方公尺、位於保護區的土地,被高爾夫球場土地包圍成袋地。法院認為原物分割後各方無法有效使用,判由球場業者單獨取得,另一半持分人只拿補償金約4,517萬元。
依判決採用的鑑定總價約9,034萬元回推,約每坪1.9萬元(推算)。保護區加袋地加持分,三個條件疊在一起,土地的實際價值與「未來會變更」的想像差距極大。
四、使用分區與農地:最常見的「買了不能用」
1. 國土功能分區:2031年才全面實施
國土計畫法於2024年12月修正,國土功能分區圖全面實施日由2025年4月30日延到2031年4月30日。在那之前,非都市土地仍依區域計畫的使用分區與用地編定管理。但買方要注意:未來轉換為國土保育、海洋資源、農業發展或城鄉發展地區後,使用彈性可能改變,長期持有的土地應先查詢縣市國土計畫草案的劃設方向。
2. 農地買賣五大重點
3. 工業地與建地:看分區之外,還要看條件
● 工業區土地:確認是編定工業區、都市計畫工業區或丁種建築用地,各自的產業別限制、建蔽容積不同;
● 電力與用水:科技、製造業擴產最常卡在供電容量與用水,買地前先洽詢台電與水公司;
● 建地:確認建築線、退縮、地質與山坡地限制,不是編為建地就一定能蓋到預期量體。
五、稅費與交易成本:買地前要算進去的錢
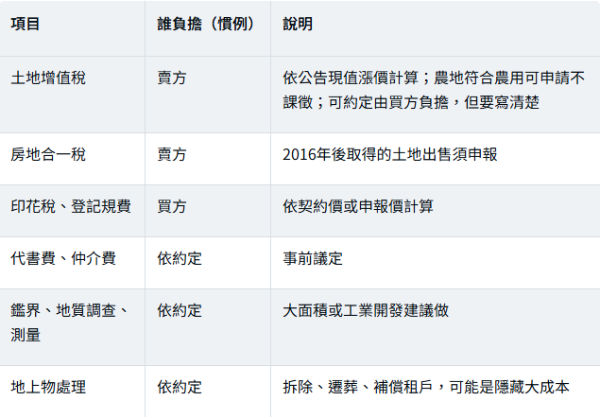
提醒:買地的融資條件也和建物不同。依央行信用管制,工業區閒置土地抵押貸款上限4成,購地貸款5成且須保留1成動工款,自備款要比買房多準備。
六、簽約前檢查清單與交易安全
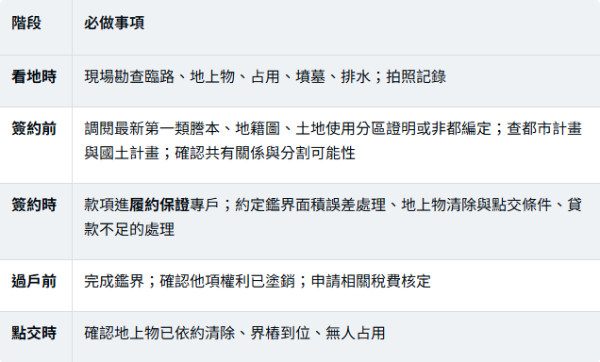
不信口頭承諾:「即將變更」「政府會徵收」「明年要蓋交流道」等說法,一律要求出示主管機關公告文件,並寫入合約作為條件;查不到公告的,就當作不存在。
正在評估購買工業地、廠房用地或大面積土地?詠騰不動產深耕台灣、日本、泰國、越南工業地產,可協助您在簽約前查核使用分區、產權與他項權利、臨路與建築線、供電條件,並媒合符合產業需求的工業用地與廠房,降低買到「不能用的土地」的風險。歡迎與詠騰顧問團隊聯繫,取得專屬評估。
七、FAQ 常見問題
八、一句話結論
買地先確認能不能用、切不切得出來、蓋不蓋得了、過不過得了戶,再談價格;所有「未來會變更」的說法,沒有公告就不算數。
詠騰工商觀點
2026年的土地市場由科技與製造業擴產帶動,真正有價值的是分區明確、臨路完整、供電可行的工業與建築用地;而零星持分、保護區、袋地,往往以低價和題材包裝吸引一般買方。我們建議買地前把查核成本視為必要投資:一份完整的謄本、分區證明與鑑界,花費遠低於買錯一塊地的損失。
本文內容僅供一般資訊參考,不構成法律、稅務或投資建議。土地使用、分割、農舍與稅務規定應以主管機關最新法令與個案核定為準;案例摘自公開判決與報導,個案事實與結果可能不同;文中試算均為假設數字之示意。