但「銀行有錢」不等於「每種不動產都好貸」。央行選擇性信用管制仍規定:工業區閒置土地抵押貸款上限4成、購地貸款5成且須保留1成動工款、公司法人購置住宅3成。企業買廠房、工業地前,先分清楚標的落在哪一類,自備款可能差到兩倍以上。
文章目錄
一、2026年銀行資產品質:逾放比與覆蓋率怎麼看?
二、銀行還有多少不動產放款空間?72之2比率創新低
三、信用管制成數:企業買地、買廠房的四條紅線
四、自備款試算:同樣1億元,標的不同差多少?
五、銀行怎麼審廠房與工業地?五大關鍵
六、2027年企業融資準備清單
七、FAQ 常見問題
八、一句話結論
一、2026年銀行資產品質:逾放比與覆蓋率怎麼看?
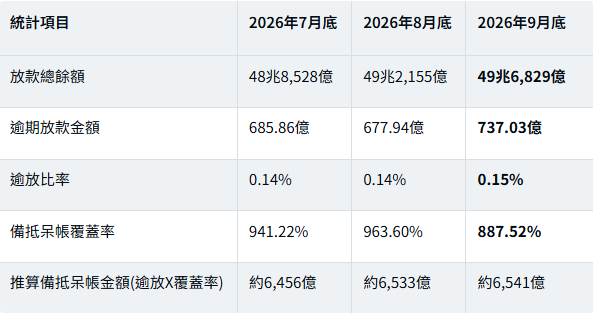
資料依金融監督管理委員會本國銀行逾期放款統計;最後一列為本文推算。
覆蓋率下滑,不是銀行少提了準備
9月底覆蓋率比8月底少了約76個百分點,看起來像轉弱。但把兩個數字相乘回推,備抵呆帳金額其實從約6,533億元微增到約6,541億元(推算)。覆蓋率下滑的原因,是分母的逾期放款單月增加約59億元。
結論:銀行準備仍充足,但逾放金額開始上升,代表授信審查會更重視個別企業的現金流與擔保品品質,不會因為整體數字漂亮就放寬。
中小企業:放款成長快,逾放比較高
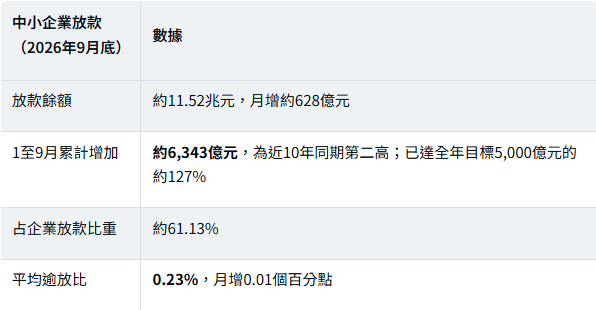
金管會將成長歸因於經濟動能強勁與出口增加。中小企業逾放比0.23%,高於全體的0.15%,說明銀行對中小企業仍有放款意願,但風險訂價與擔保要求會更細。
二、銀行還有多少不動產放款空間?72之2比率創新低
銀行法第72條之2規定,銀行的住宅及企業用建築放款總額,不得超過存款總餘額加金融債券的30%。2024年這項比率一度逼近上限,許多銀行對建築與購屋貸款「限量」。
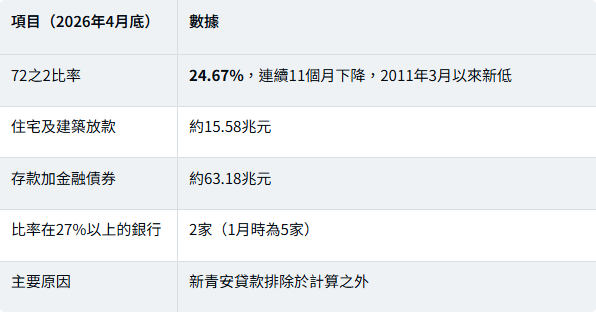
對企業的意義:銀行「額度」已不再是主要瓶頸,真正的限制是信用管制的成數與個別授信審查。2027年企業購置廠辦、工業地,比2024年更容易找到願意承作的銀行,但條件仍要逐家比較。
三、信用管制成數:企業買地、買廠房的四條紅線
2026年3月央行理監事會只調整了自然人第2戶房貸(5成提高到6成),與企業相關的管制全部維持:
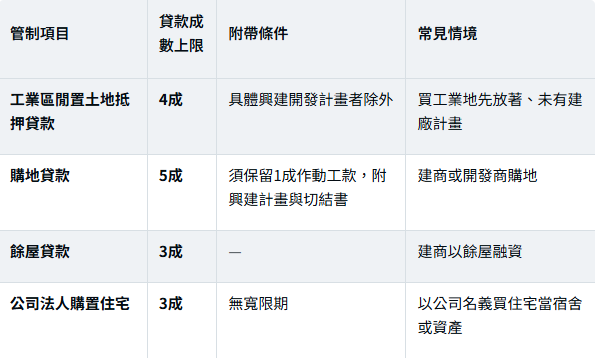
重點:企業買「有使照、正在使用或即將使用的廠房」,一般屬企業購置營業用不動產,由銀行依個案審查;買「工業區閒置土地」且沒有具體建廠計畫,就會被卡在4成。差別在於有沒有可提出的興建或使用計畫。
常見誤區:以公司名義買住宅給員工住,會落入法人購屋3成上限;若是員工宿舍需求,可評估廠區附設宿舍或承租,而不是在外購買住宅。
四、自備款試算:同樣1億元,標的不同差多少?
以下為示意試算,「一般廠房貸款」成數為假設值,實際依銀行對企業財務與擔保品的審查而定:
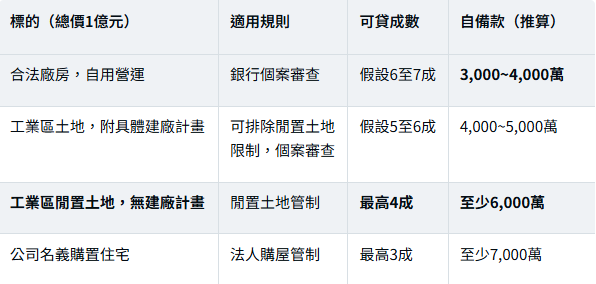
同樣1億元,自備款可能從3,000萬到7,000萬元(推算)。所以企業在看工業地時,應在簽約前就準備好建廠計畫、時程與用途說明,讓銀行能認定不屬於閒置土地。
另外別忘了交易成本:契稅、代書、仲介、整修、設備搬遷與營運週轉金,建議另外預留總價的5%至10%(假設值),不要把最高貸款額度當成購置能力。
五、銀行怎麼審廠房與工業地?五大關鍵
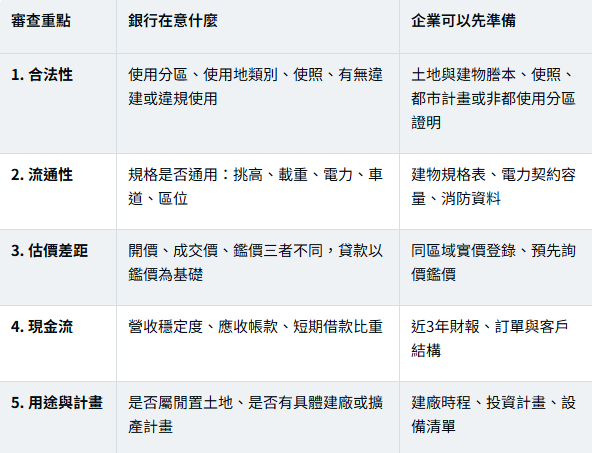
期限錯配要避免:不要用短期週轉金去買長期持有的廠房。廠房與土地應搭配中長期擔保放款,週轉金保留給營運。
六、2027年企業融資準備清單
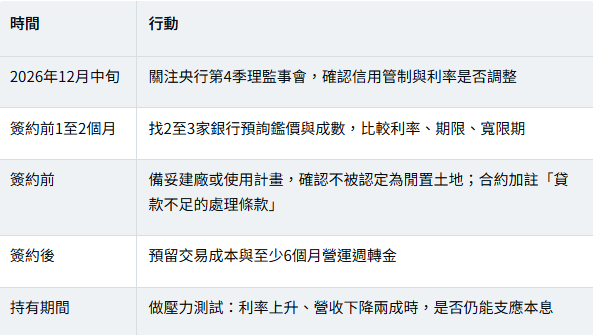
正在找廠房、工業地,或想知道某個標的銀行大概能貸多少?詠騰不動產深耕台灣、日本、泰國、越南工業地產,可協助您在簽約前檢視土地使用分區與建物合法性、比對實價登錄與鑑價落差,並協助整理建廠計畫與用途說明,降低融資卡關風險。歡迎與詠騰顧問團隊聯繫,取得專屬評估。
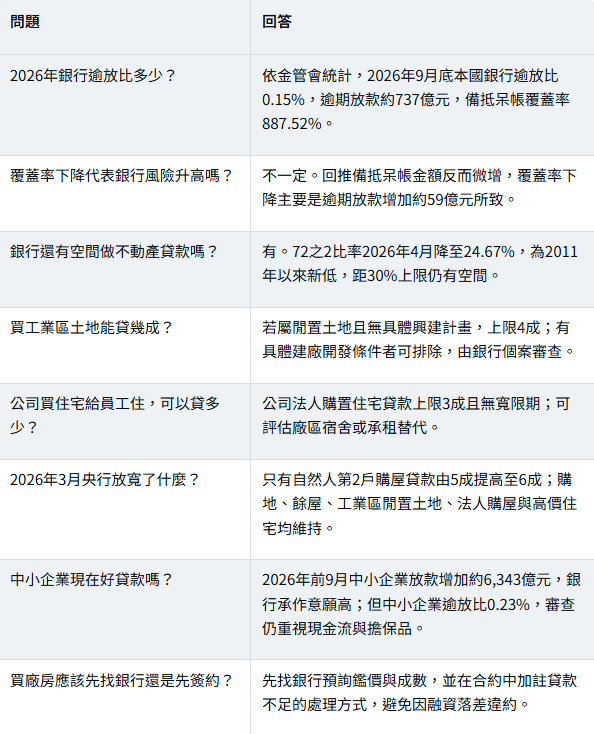
七、FAQ 常見問題
八、一句話結論
2027年銀行不缺錢、也有不動產放款空間,但工業區閒置土地4成、購地5成、法人購屋3成的紅線仍在;企業買廠房、工業地前先備好使用計畫,自備款可能差一半以上。
詠騰工商觀點
許多企業以為銀行寬鬆就好貸款,結果簽約後才發現土地被認定為閒置、成數只剩4成,或廠房有違建導致鑑價大打折扣。我們建議企業把融資評估放在找物件的第一步:先確認合法性與用途,再談價格;先預詢銀行,再簽約。能貸多少,往往比開價多少更決定這筆交易能不能成。
本文內容僅供一般資訊參考,不構成貸款承諾、投資或法律建議。銀行統計依金融監督管理委員會與中央銀行公布資料;信用管制規定以央行最新公告為準;文中試算與貸款成數假設僅為示意,實際核貸依各金融機構審查結果。