2016年以前取得的老廠房多半適用舊制,只就房屋部分課所得稅,稅負通常輕很多。2016年以後取得的適用新制:個人持有超過10年稅率降到15%,但公司持有超過5年就固定20%,沒有再往下降。公司賣廠房還要另外處理房屋部分的營業稅。賣之前先確認這三件事,有時晚幾個月賣,就能省下數十萬元。
文章目錄
一、賣廠房和賣自住房子有什麼不同?
二、第一關:新制還是舊制?
三、第二關:個人持有vs公司持有
四、試算:晚賣一年半,稅差多少
五、還有哪些稅:土增稅、營業稅、印花稅
六、賣廠房前的節稅檢查清單
七、FAQ 常見問題
八、一句話結論
一、賣廠房和賣自住房子有什麼不同?
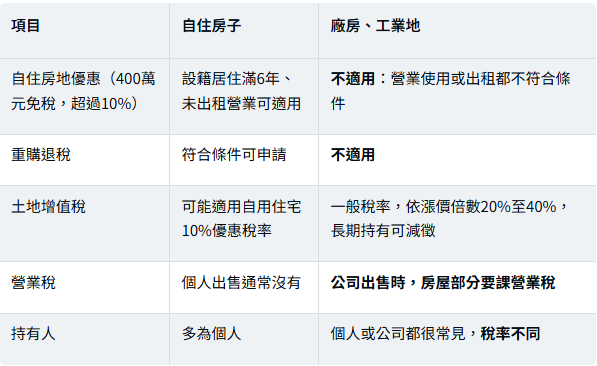
常見誤解:「我自己住在廠房樓上」或「一樓店面、樓上自住」也想用自住優惠。只要房地有出租、營業或執行業務使用,就不符合自住房地優惠的條件。
二、第一關:新制還是舊制?
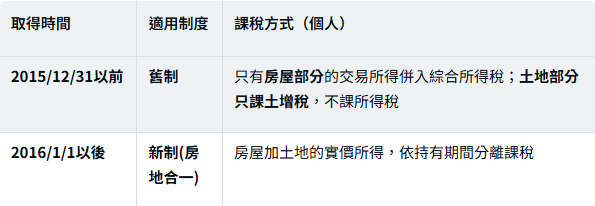
註:2014年1月2日以後取得、持有2年以內出售者也適用新制,但這類交易現在已不常見。
舊制怎麼算房屋所得?
● 能舉證實際成本:用實際成交價減原始成本和費用,再依房屋占比算出房屋部分的所得。
● 無法舉證:依財政部公告的標準,以房屋評定現值乘以各地區比例計算所得。2026年3月公告的2025年度標準,台北市部分行政區為50%,其他地區從8%到42%不等。
● 高價物件:總價或單價達門檻者,以房屋收入的20%計算所得。例如桃園、台中、台南、高雄是總價3,000萬元或每坪50萬元以上。
看重點:很多老廠房是2016年以前買的,土地增值的部分不用繳所得稅,這和新制差很多。先確認取得日期,再決定怎麼規劃。
三、第二關:個人持有vs公司持有
新制下,個人和公司(營利事業)的稅率不同:
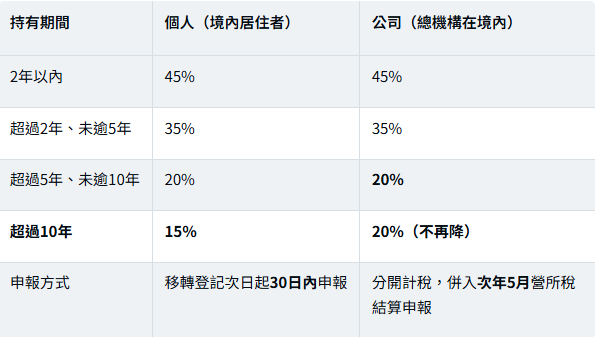
四個差異要注意:
● 10年門檻:個人持有超過10年降到15%;公司超過5年就固定20%,多放也不會更低。
● 營業稅:公司出售房屋部分要開發票、課營業稅;個人出售通常沒有。
● 舊制的公司持有:2016年以前公司取得的房地,房屋部分的出售利益併入營所稅課稅,土地部分課土增稅,和個人舊制規則不同,要請會計師個案確認。
● 例外20%:個人或公司因非自願因素(例如政府徵收),或參與都更、危老取得的房地等,持有5年以內也可能適用20%,要符合法定條件。
四、試算:晚賣一年半,稅差多少
以下為假設案例:個人在2018年5月以3,000萬元買進廠房(新制),2026年11月有買家出價5,000萬元。
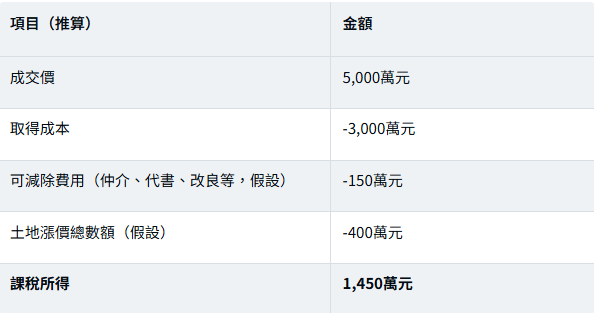
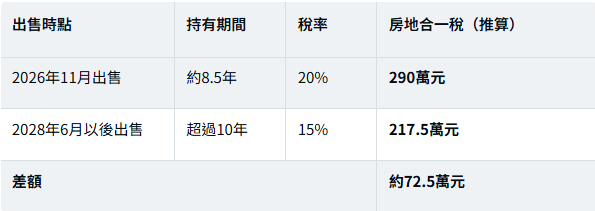
看重點:個人持有接近10年時,晚一年半賣可能省下七十多萬元。但要和買家出價會不會變、資金需求、期間的持有成本和市場風險一起比較。如果同一廠房是公司持有,不論2026年或2028年賣,稅率都是20%,就沒有等的誘因。
五、還有哪些稅:土增稅、營業稅、印花稅
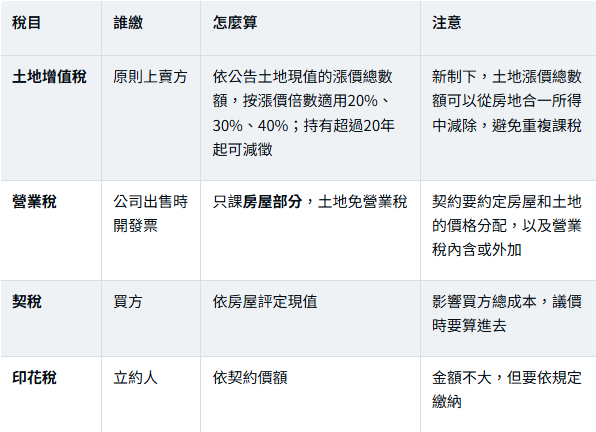
房屋和土地怎麼分價?總價裡房屋占多少,會影響營業稅、舊制的房屋所得和買方的折舊。實務上常以房屋評定現值占房地現值總額的比例分算,契約要寫清楚,不能為了省稅任意壓低房屋價格。
六、賣廠房前的節稅檢查清單
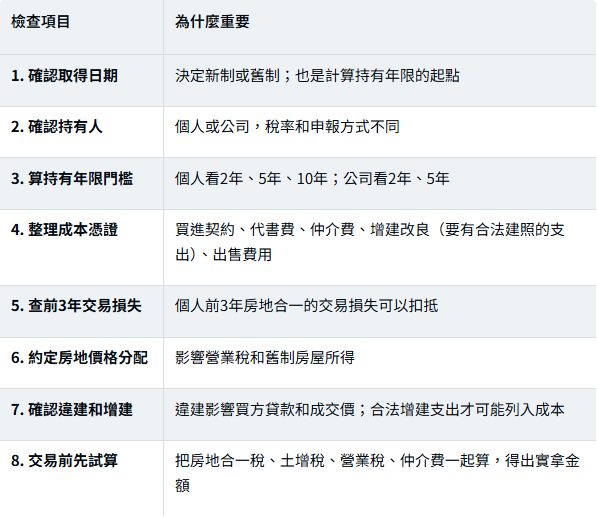
賣廠房前,先算出「實拿多少」。
詠騰不動產專營工業廠房、工業用地與倉儲買賣租賃。我們協助屋主整理取得日期、持有人、成本憑證和建物合法文件,並與您的會計師或地政士配合試算稅負,在出價和出售時點之間找到最有利的安排。
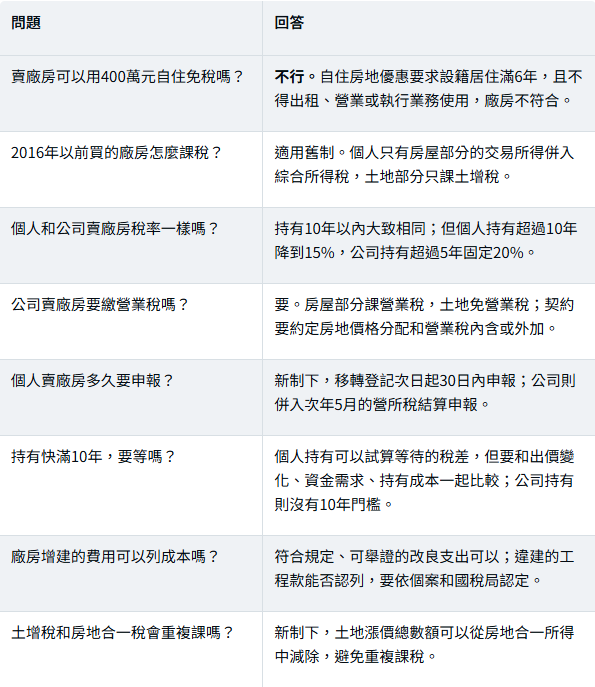
七、FAQ 常見問題
八、一句話結論
賣廠房不能用自住400萬元免稅,關鍵是新舊制、個人或公司持有和持有年限;個人持有接近10年可試算等待的稅差,公司出售要另算營業稅,賣之前先算出實拿金額。
詠騰工商觀點
廠房和工業地的買賣金額大,稅負常常比仲介費還高。我們在實務上常遇到屋主只看出價,等到申報才發現適用的稅率比預期高,或因為公司持有多了一筆營業稅。
我們建議廠房屋主在開始找買方之前,就把取得日期、持有人和成本憑證整理好,並和會計師試算。對買方來說,房地價格分配也會影響營業稅和日後的折舊,簽約前雙方談清楚,交易才會順利。
免責聲明:本文依財政部公開資訊整理,為一般稅務資訊,不構成個案稅務或法律意見。文中試算為假設案例,標示「推算」的內容為本文計算。新舊制適用、成本認列、營業稅與土增稅計算,依個案事實與現行法令由稽徵機關認定,交易前請洽會計師、地政士或國稅局。