但高雄是「量增、價分化」:前十月交易量年增9.2%,房價指數仍年跌,北高雄內部也不同調,橋頭漲7%、楠梓跌9%、仁武跌5%。原因是新成屋大量交屋、議價率突破一成。家庭買3房,要選生活機能已成形、離園區通勤合理的區段,不要只看「台積電概念」。
文章目錄
一、高雄3房與整體房市數據
二、半導體聚落:台積電與S廊帶帶來多少就業
三、為什麼家庭型3房最受惠?
四、北高雄分區:橋頭、楠梓、仁武為什麼不同調
五、高雄的供給風險:交屋潮、議價率與未設籍住宅
六、試算與買3房策略
七、FAQ 常見問題
八、一句話結論
一、高雄3房與整體房市數據
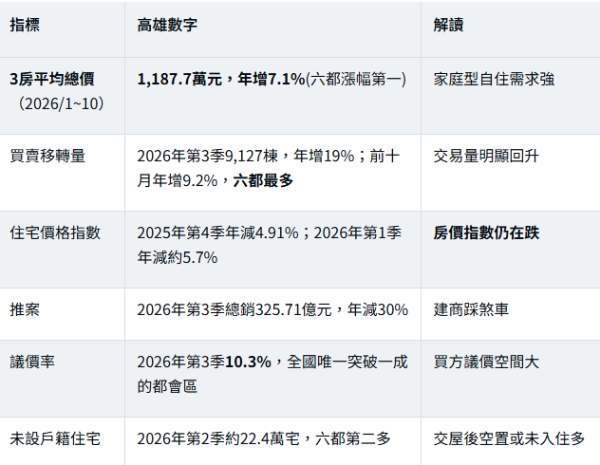
資料:房仲業者統計、各都地政局、內政部及媒體報導彙整。
看重點:3房總價漲、交易量增,但房價指數跌、議價率高。這代表成交的多是家庭自住買方買較新、較大的3房,而不是每間房子都在漲(推測)。高雄是需求強、供給也多的市場。
二、半導體聚落:台積電與S廊帶帶來多少就業
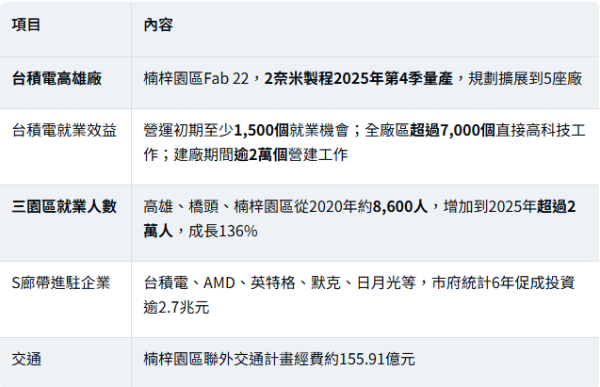
重點:園區就業人口5年增加約1.1萬人以上,而且是高薪、年輕、有成家需求的工程師族群。這就是北高雄家庭型3房需求的來源。
三、為什麼家庭型3房最受惠?
● 買方輪廓:半導體工程師多為25至40歲、雙薪、正在成家或育兒,需要3房的空間。
● 總價可負擔:高雄3房平均約1,188萬元,遠低於台北的3,293萬元,也在青安3.0其他縣市2,000萬元的房價上限內。
● 家戶密度上升:2026年第1季高雄家戶密度每平方公里411戶,創歷史新高;近3年增幅前五名中,橋頭(+11.2%)、楠梓、仁武、大社都在園區周邊。
● 新案多為2房:業者觀察新案以2房為大宗,3房在成屋市場相對稀缺,推升成交總價(推測)。
四、北高雄分區:橋頭、楠梓、仁武為什麼不同調
同樣被稱為「台積電概念區」,2026年1至4月房價表現卻差很多:
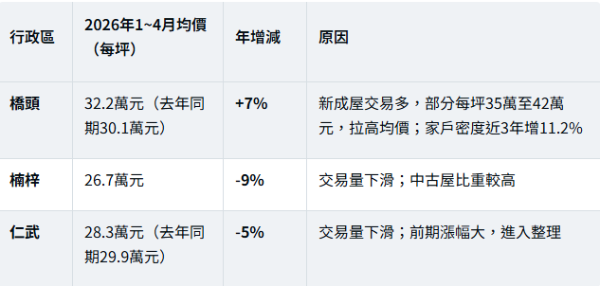
資料:房仲業者彙整實價登錄,2026年1至4月與去年同期比較。
怎麼解讀:
● 均價受新成屋影響:橋頭上漲有一大部分是新成屋成交拉高,中古屋不一定同步上漲。
● 前期漲多的區先整理:2023至2024年台積電題材最熱時,楠梓、仁武漲幅大,2026年進入消化期(推測)。
● 蛋白區跑贏蛋黃區:園區周邊的重劃區生活機能逐漸成形,但價格是否已提前反映,要用同類產品實價比較。
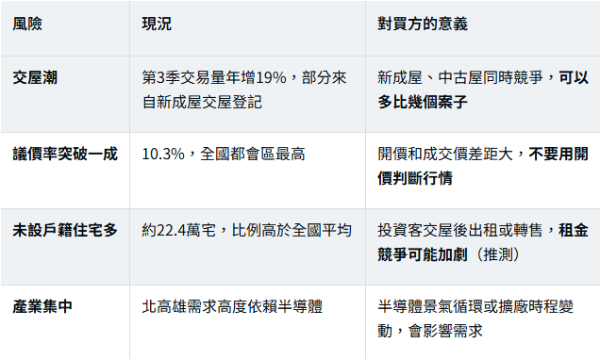
五、高雄的供給風險:交屋潮、議價率與未設籍住宅
六、試算與買3房策略
試算:高雄3房的月付
以下為假設案例:以高雄3房平均總價計算,貸款8成,利率2.3%。
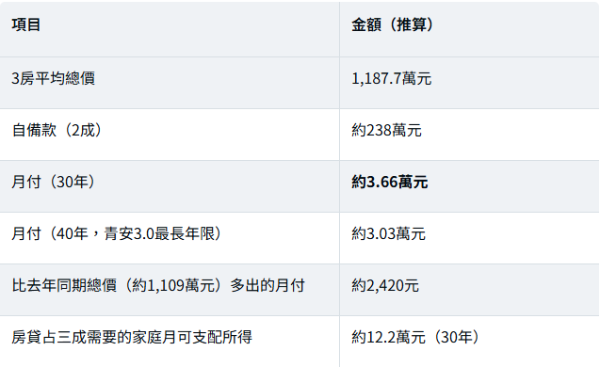
看重點:雙薪工程師家庭月可支配所得12萬元以上並不少見,這就是高雄3房能撐住總價的原因(推測)。但對一般受薪家庭,月付3.7萬元仍是不小的負擔。
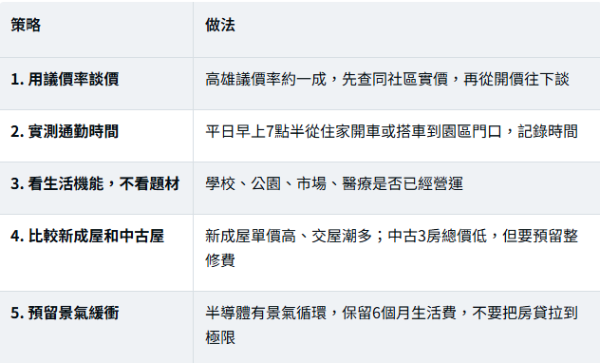
家庭買3房的策略
半導體聚落帶動的不只是住宅,還有供應鏈廠房。
詠騰不動產深耕台灣中南部的工業廠房、工業用地與倉儲,掌握高雄S廊帶周邊的供應鏈擴廠動態。如果您是半導體材料、設備或相關供應商,正在高雄、橋頭、路竹一帶找廠房或倉庫,或想了解產業發展對區域的影響,都歡迎與我們討論。
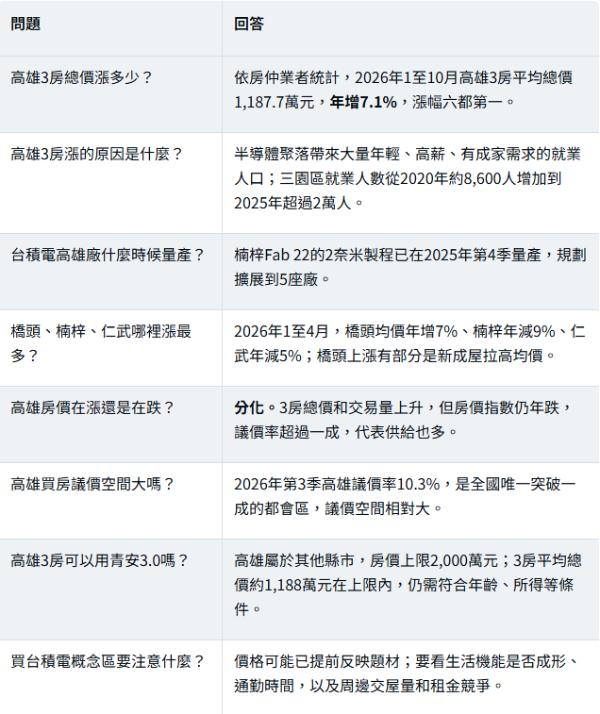
七、FAQ 常見問題
八、一句話結論
半導體就業帶動高雄3房總價年增7.1%居六都之冠,但房價指數仍跌、議價率破一成,北高雄橋頭漲、楠梓仁武跌;家庭買3房要看通勤和生活機能,並善用議價空間。
詠騰工商觀點
高雄是2026年最能說明「產業帶動住宅」的城市。園區就業人數5年增加超過一倍,直接反映在家庭型3房的成交總價上。這比單看捷運或重劃題材更有說服力。
從工商不動產的角度,我們也觀察到S廊帶周邊的半導體材料、設備、化學品和物流供應鏈持續找廠房和倉庫。供應鏈進駐越多,就業人口越厚,住宅需求的底盤就越穩。但我們也提醒,產業集中的城市要留意景氣循環,買房保留緩衝,比追高更重要。
免責聲明:本文依公開統計、企業公告與媒體報導整理,平均成交總價與均價受產品組合影響,不代表個別物件價格。文中試算為假設案例,標示「推算」「推測」的內容為本文分析。本文不構成特定物件推薦、投資報酬保證或個別財務建議,購屋前請依最新實價登錄、銀行核貸條件及自身財務狀況審慎評估。