租金怎麼報稅,要看出租人與承租人的身分。個人房東的租金屬財產租賃所得,併入綜所稅;法人房東的租金是營業收入,報營所稅、開發票並處理5%營業稅。個人出租給公司時,公司每次給付租金超過2萬元要扣繳10%所得稅,達2萬元還要扣2.11%二代健保補充保費;個人房東只要沒有固定營業場所(含網站)、營業牌號或僱人經營,不必因為租客是公司就繳營業稅。以個人出租廠房給公司、月租10萬元為例,房東每月實收約87,890元。10%只是預扣,年租120萬元扣43%後所得68.4萬元,適用12%稅率者報稅時可退約3.8萬元,30%稅率者則要補約8.5萬元(推算)。我們的切角是「租約寫不寫含稅,一個月差1.4萬元」:若約定「房東實拿10萬元」,公司要把租金加算到約11.38萬元,扣繳與健保費也跟著變大。廠房、倉庫租約金額大,簽約前把含稅、未稅、誰負擔扣繳寫清楚,比事後爭執有用得多。另外,衛福部2025年曾研擬把租金補充保費改為年度結算,行政院指示暫緩,後續修法動向值得留意。
文章目錄
一、個人與法人房東的根本差異
二、四種租賃組合的稅務差異
三、10%扣繳與2.11%二代健保怎麼分
四、獨特切角:租約寫不寫含稅,一個月差1.4萬元
五、10%只是預扣:報稅時是退還是補
六、持有架構規劃與2027年觀察
七、FAQ 常見問題
八、一句話結論
一、個人與法人房東的根本差異
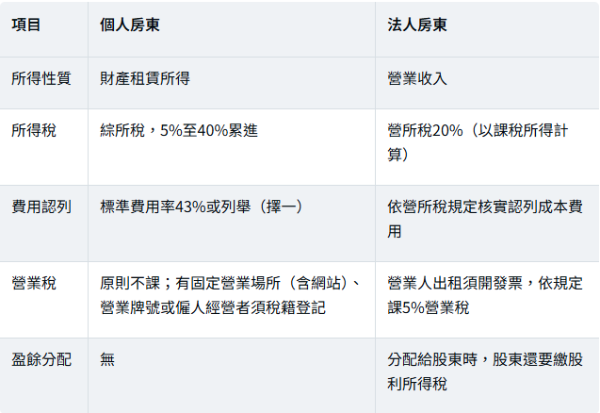
重點:營業稅與所得稅是兩種稅。個人房東申報租賃所得,不代表要繳5%營業稅;法人的20%是對「課稅所得」課稅,不是租金收入直接乘以20%。
二、四種租賃組合的稅務差異
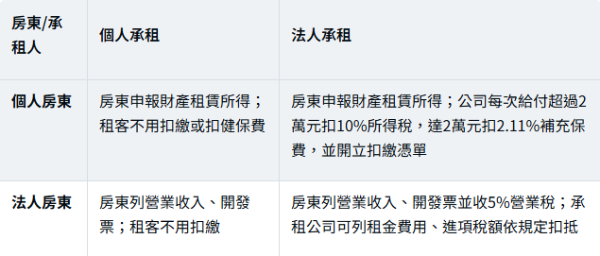
個人出租給公司:最容易出錯的組合
● 不會自動變營業人:依財政部規定,個人出租自有建物或承租後轉租,設有固定營業場所(包括有形場所或網站)、營業牌號,或僱用人員協助出租,才須辦理稅籍登記課營業稅。
● 收入會被看見:公司扣繳後會申報扣繳憑單,房東的租金收入國稅局都有資料,不可能漏報。
● 非居住者:房東若為非境內居住者,扣繳率為20%,規則不同。
三、10%扣繳與2.11%二代健保怎麼分
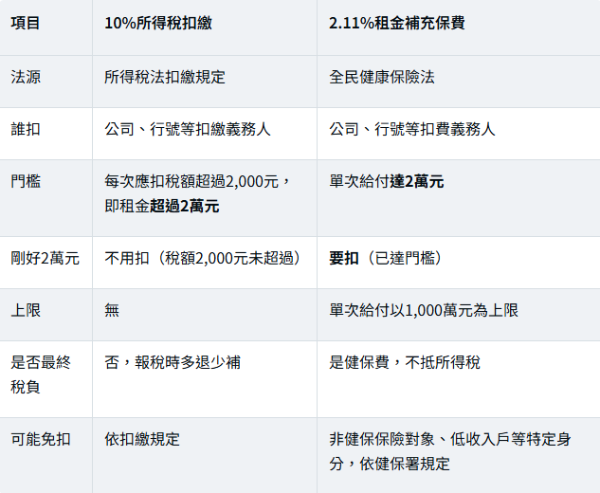
剛好2萬元是分界:月租2萬元時,10%所得稅不用扣,但2.11%補充保費要扣422元;月租20,001元以上兩者都要扣。
四、獨特切角:租約寫不寫含稅,一個月差1.4萬元
廠房、倉庫租約常見兩種寫法,房東實拿差很多:
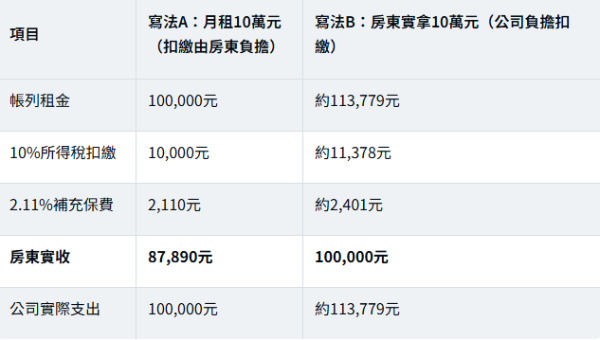
本文推算,假設房東為境內居住個人、屬應扣補充保費的保險對象;寫法B的扣繳與補充保費以加算後的租金為基礎,扣繳憑單上的租賃所得也是約11.38萬元。
差額約13,779元/月,一年約16.5萬元。建議租約至少寫清楚:
1. 租金是否含稅(法人房東是否含5%營業稅)。
2. 10%扣繳與補充保費由誰負擔,是否「稅後實拿」。
3. 發票或收據開立方式、付款日。
4. 押金金額,以及押金設算利息由誰申報。
5. 房屋稅、地價稅、管理費、修繕責任的分擔。
五、10%只是預扣:報稅時是退還是補
個人房東每年5月仍要申報綜所稅,已扣繳的10%可抵繳應納稅額。以年租120萬元、採43%必要費用、租賃所得68.4萬元,簡化以邊際稅率估算:
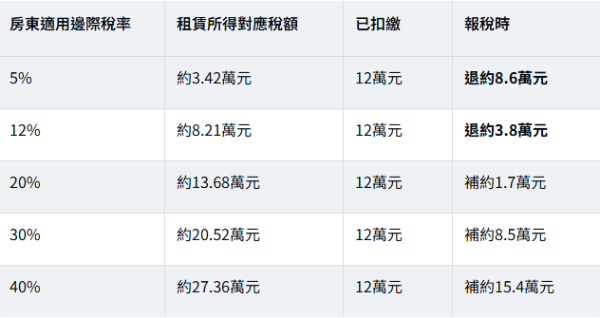
本文推算,未考慮其他所得、免稅額、扣除額與級距跨越,實際以全戶申報結果為準。若改採列舉(房貸利息、折舊等)且金額較高,應補稅額會更低。
補充保費不能退:2.11%補充保費屬健保費,不會因報稅而退回。
六、持有架構規劃與2027年觀察
個人換成公司持有,真的比較省嗎?
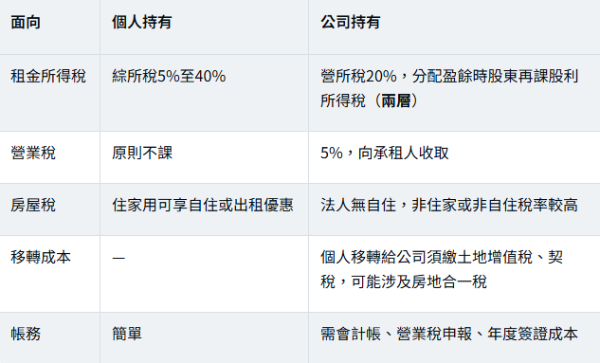
高所得、租金規模大、需要保留盈餘再投資的屋主,公司持有才可能有利;一般小房東多半不划算。移轉前一定要先試算土增稅與契稅。親屬間改變租金歸屬也必須有真實的所有權或租賃權關係,不能只改租約上的出租人名字。
2027年觀察:補充保費可能改年度結算
衛福部2025年11月提出健保法修正構想:股利、利息、租金收入改採年度結算,年度累計超過2萬元即課2.11%,單筆上限由1,000萬元提高到5,000萬元,目標最快2027年上路。行政院隨即指示暫緩具爭議規劃、加強溝通,截至本文更新時,本文未查得完成修法的資訊(以衛福部與立法院最新進度為準)。若未來通過,把租金拆成多筆2萬元以下的做法將失去效果。
廠房、倉庫出租或企業尋廠,想把租金、含稅條件與扣繳責任一次談清楚?詠騰工商團隊熟悉桃園、新北的工業廠房與商用不動產市場,可協助比較租金行情、確認建物用途與合法性,讓租約條件與實際收支相符。
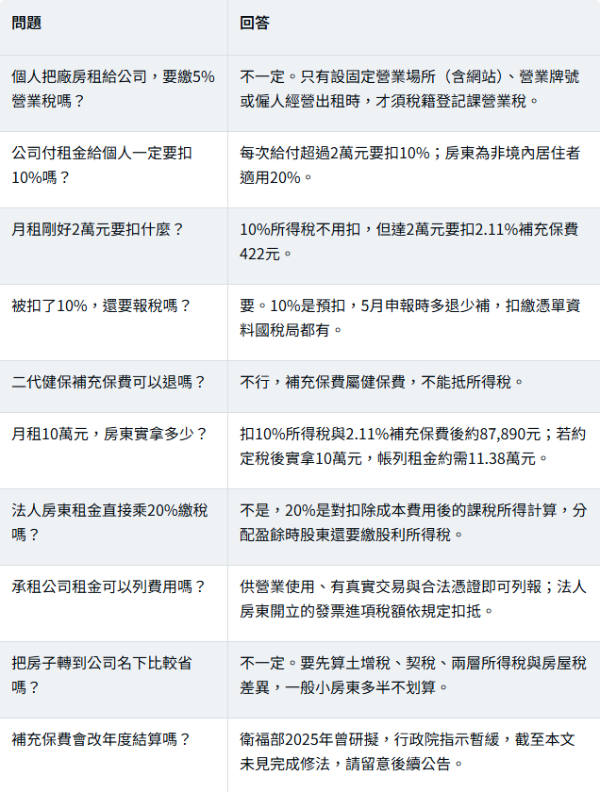
七、FAQ 常見問題
八、一句話結論
個人房東報綜所稅、法人房東報營所稅並處理5%營業稅;個人租給公司時,超過2萬元扣10%、達2萬元扣2.11%補充保費,10%報稅時多退少補,但租約寫不寫「稅後實拿」,月租10萬元的廠房一個月就差約1.4萬元。
詠騰工商觀點
廠房與倉庫租約金額大、期間長,租金是否含稅、扣繳誰負擔、發票怎麼開,最好在議價時就談定。很多爭議不是租金高低,而是雙方對「10萬元」的定義不同。
對屋主來說,持有架構也影響長期報酬:個人與公司持有在所得稅、營業稅、房屋稅與移轉成本上各有利弊,先算總帳再決定。詠騰工商團隊協助業主與企業評估廠房條件與市場行情,建議簽約前同步確認稅務條款。
免責聲明:本文依財政部、國稅局、健保署公開資訊與媒體報導整理,截至2026年11月13日;實拿金額、加算租金與報稅退補為本文推算,補充保費改革進度標示未查得者以主管機關最新公告為準。本文為一般稅務資訊,不構成個別稅務、法律或會計意見,實際申報義務依個案契約、所得人身分與主管機關認定為準。