金額非常小:出租方台新資本公告投資性不動產淨額減少85,586元;承租方台新健康則公告使用權資產減少85,586元、租賃負債減少88,288元,認列利益2,702元。三家公司都在台新新光金體系內,對金控合併報表的影響可視為零(推測)。我們的切角是「2坪也要公告:合併後的集團內租約清理」:同一天台新資本也公告提前終止向台新銀行承租的使用權資產,形成「台新銀行→台新資本→台新健康」三層租約一起拆解。這不是不動產交易事件,而是台新、新光合併後辦公空間整併的訊號,後續值得看的是銀行合併完成後,集團在台北的自有與承租辦公室如何重新配置。
文章目錄
一、公告重點一次看
二、三層集團內租約:誰租給誰
三、獨特切角:2坪也要公告,看的是整併訊號
四、會計怎麼看:雙方金額與口徑差異
五、租金對照:每坪1,941元在中山區算什麼水準
六、台新新光金整併進度與2027觀察重點
七、FAQ 常見問題
八、一句話結論
一、公告重點一次看
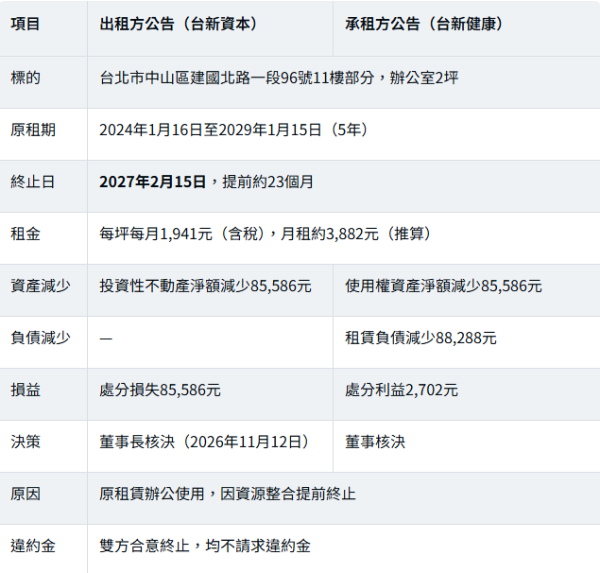
公告格式小誤植:出租方公告第1點仍留有範本文字「如坐落台中市北區XX段XX小段土地」,實際標的為台北市中山區建國北路一段96號11樓部分。
二、三層集團內租約:誰租給誰
2026年11月12日,台新新光金同時發布多則代子公司公告,拼起來是一條集團內的轉租鏈:
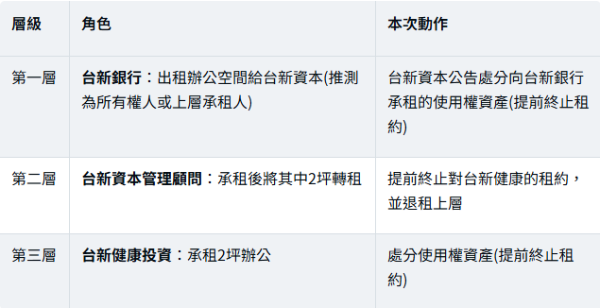
台新資本與台新銀行之間租約的坪數、金額與終止日,本文未能取得公告全文核對;台新健康投資的業務內容,公開資料未查得說明。
台新金控時期,台新資本曾公告向台新銀行取得使用權資產,推測就是這次承租的源頭(推測)。上下兩層同一天一起終止,代表這塊辦公空間整體退回,而不是單純換租客。
三、獨特切角:2坪也要公告,看的是整併訊號
為什麼2坪也要公告?
依《公開發行公司取得或處分資產處理準則》,與關係人之間取得或處分不動產使用權資產,原則上不論金額都要公告。所以即使只有2坪、8.6萬元,也必須發布重大訊息。這類公告的價值,不在金額,而在透露集團的空間策略。
透露了什麼?
● 小型子公司搬離:台新資本與台新健康都屬集團內投資或顧問性質的小型子公司,用2坪就能設立登記與辦公,推測屬於登記或小編制據點(推測)。
● 資源整合的方向:台新新光金控2025年7月24日完成合併後,投信、壽險、證券已陸續整併,子公司辦公地點集中到集團既有大樓,是合併後常見的降本做法。
● 2027年2月是時間點:終止日訂在2027年2月15日,給了約3個月的搬遷緩衝。
對商辦市場的意義:單一2坪租約影響很小,但金融集團合併後的據點整併,可能在2027年釋出部分自用或轉租空間。台北商辦市場要觀察的是銀行合併完成後的分行與辦公樓層整併,而不是這筆小額租約本身(推測)。
四、會計怎麼看:雙方金額與口徑差異
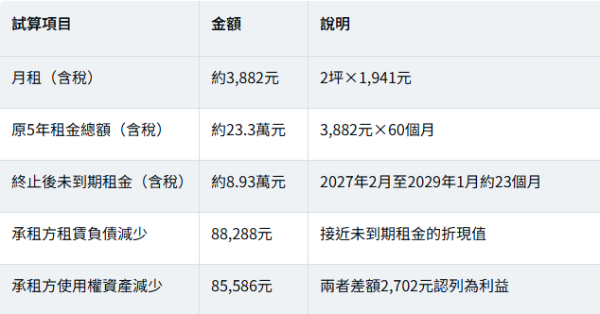
月租與未到期租金為本文推算;以月租含稅計算的未到期租金約89,286元,與租賃負債88,288元相近。
出租方為何是「處分損失85,586元」?
出租方台新資本公告的「投資性不動產減少」與「處分損失」都是85,586元,剛好等於承租方的使用權資產減少金額。若台新資本是轉租出租人,依IFRS 16通常會依轉租分類處理應收租賃款或投資性不動產,金額未必與承租方相同。公告沒有說明計算方式,可能是填報口徑的差異,未證實。
對股東的影響:三家公司都在金控體系內,合併報表中集團內租賃會互相沖銷,對台新新光金的合併損益影響可視為零(推測)。
五、租金對照:每坪1,941元在中山區算什麼水準
依2026年第三季商用不動產租金指數,台北市A級辦公室平均要價每坪3,564元、空置率7.73%。
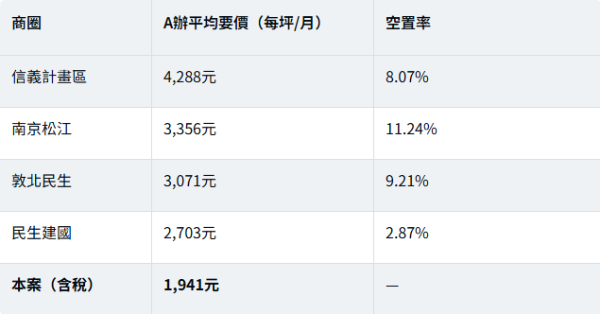
本案每坪1,941元(含稅),比民生建國A辦要價低約28%、比南京松江低約42%(推算)。但這是集團內2坪的部分轉租,不一定包含公設、家具與管理費的完整條件,不能當成市場行情。建國北路一段96號周邊多屬B級辦公大樓,租金本來就低於A辦(推測)。
六、台新新光金整併進度與2027觀察重點
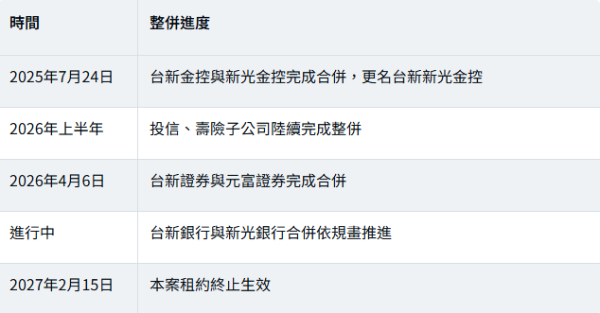
● 銀行合併後的分行整併:台新銀、新光銀分行重疊區域的據點調整,是金融業釋出店面的主要來源。
● 集團自用大樓配置:台新與新光雙方在台北的自有大樓,未來是否集中辦公、出租或處分。
● 子公司公告:後續是否有更多集團內租約終止或重新簽約,可觀察整併節奏。
企業因合併、整併或擴編需要調整辦公室、倉儲或廠辦?詠騰工商團隊熟悉雙北與桃園的商辦、廠辦與工業不動產市場,可協助比較租買方案、確認建物用途,讓據點整併更有效率。
七、FAQ 常見問題
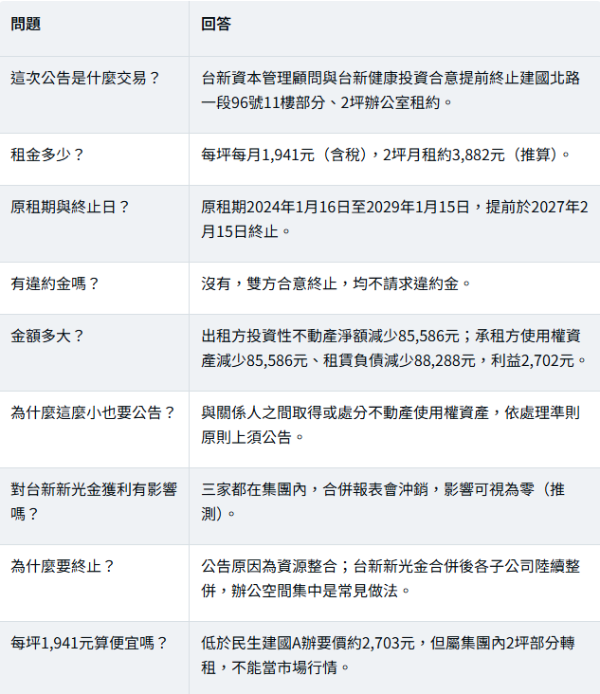
八、一句話結論
台新新光金子公司提前終止建國北路2坪、8.6萬元的集團內租約,對獲利幾乎沒有影響,真正的訊號是台新銀行、台新資本、台新健康三層租約一起退場,金控合併後的辦公空間整併正在進行。
詠騰工商觀點
企業合併後,最先被整併的往往是重疊的辦公室、分行與倉儲。對商辦與店面房東來說,金融集團整併可能帶來退租;對需要擴點的企業來說,則可能出現條件較好的二手辦公空間。
集團內租約看似瑣碎,但累積起來可以看出企業的空間策略。無論是整併、擴編或搬遷,先盤點自有與承租據點、比較租約剩餘年限與搬遷成本,才能讓空間配置跟上組織調整。
免責聲明:本文依公開資訊觀測站重大訊息、台新新光金控法說會資訊、商用不動產租金指數與媒體報導整理,月租、未到期租金與租金比較為本文推算,集團內租約關係與會計影響標示推測或未證實者為本文判斷。本文不構成投資建議,實際內容以公司公告與財務報告為準。