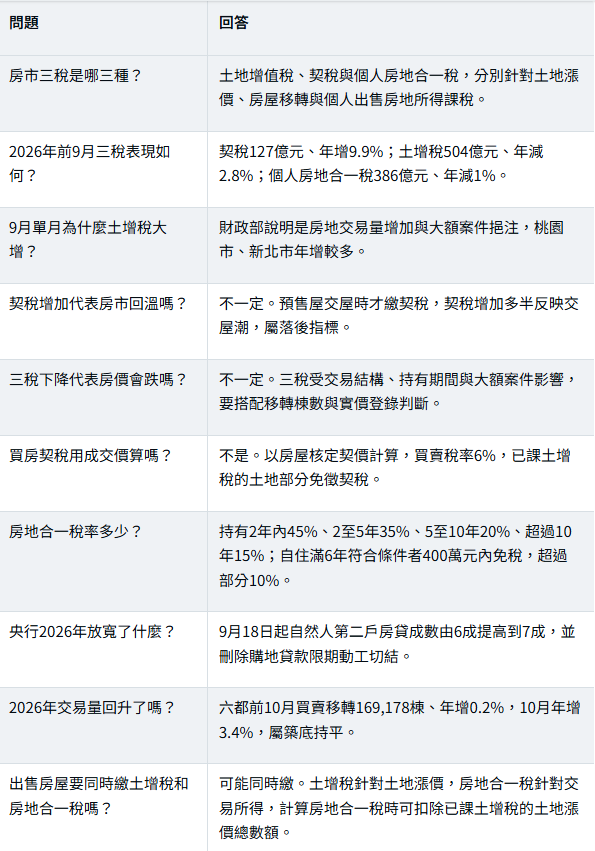
9月單月土增稅年增26.6%、契稅年增19.9%,房地合一稅年減0.3%。三稅不是一起下跌,而是分化。交易量也印證「築底、不崩」:2025年全台建物買賣移轉26萬1,308棟、年減25.5%,創近9年新低;但2026年前10月六都買賣移轉169,178棟、年增0.2%,10月單月年增3.4%。央行2026年9月18日起把自然人第二戶房貸成數由6成提高到7成,並刪除購地貸款的限期動工切結。我們的切角是「三稅看的是過去,信用鬆綁看的是未來」:契稅增加多半反映前幾年預售屋的交屋潮,是落後指標;房地合一稅微減,代表獲利了結的空間在縮小。房市低迷的機會不在「撿便宜」,而在議價空間與資金條件改善,前提是先算清楚稅後報酬。
文章目錄
一、2026房市三稅最新數據
二、土增稅、契稅、房地合一稅:分別怎麼算
三、獨特切角:三稅看過去,信用鬆綁看未來
四、交易量與央行政策:2026房市築底的訊號
五、房市低迷如何評估投資機會
六、2026底至2027年觀察重點
七、FAQ 常見問題
八、一句話結論
一、2026房市三稅最新數據
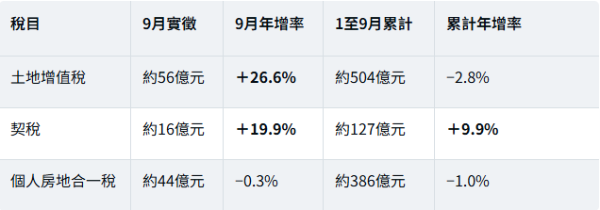
依財政部2026年10月13日公布之9月全國賦稅收入統計整理;10月統計截至本文更新時尚未查得。
財政部怎麼解釋:
土增稅:反映房地交易量增加與大額稅款案件挹注,桃園市、新北市年增較多,台南市是六都唯一年減。
契稅:實徵件數增加加上大額案件,台北市、新北市年增較多。
房地合一稅:桃園市、高雄市年減較多;9月單月比8月減少33%。
要注意:單月數字容易被少數大額案件拉高,9月土增稅與契稅雙位數成長,不代表房市已全面回溫,仍要看累計數字與交易量。
二、土增稅、契稅、房地合一稅:分別怎麼算
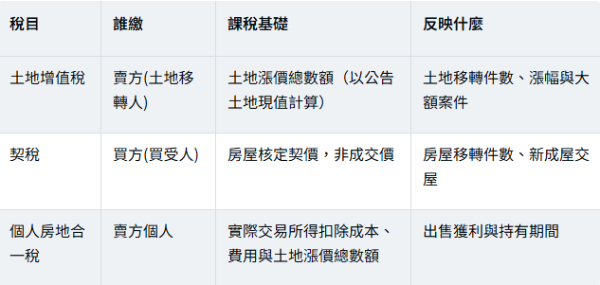
1. 土地增值稅
● 一般用地:依漲價倍數累進課徵20%、30%、40%,持有超過20年以上另有減徵。
● 自用住宅用地:符合面積、設籍與未出租營業等條件,可適用10%優惠稅率(一生一次、一生一屋)。
● 賣前先試算:向地方稅務局試算,並確認土地改良費、工程受益費、重劃費用等可扣除項目。
2. 契稅
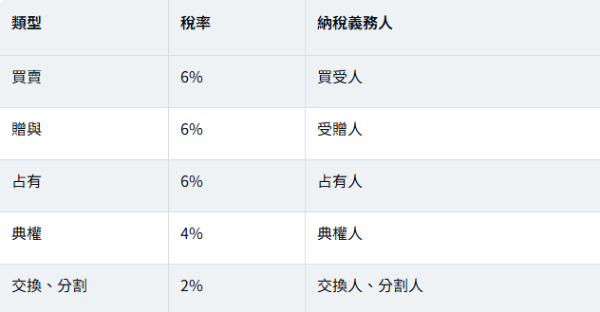
契稅以房屋核定契價計算,已開徵土增稅的土地部分免徵契稅。預售屋簽約時不繳契稅,交屋辦理移轉時才繳,所以契稅會反映前幾年預售屋的完工交屋節奏。
3. 個人房地合一稅
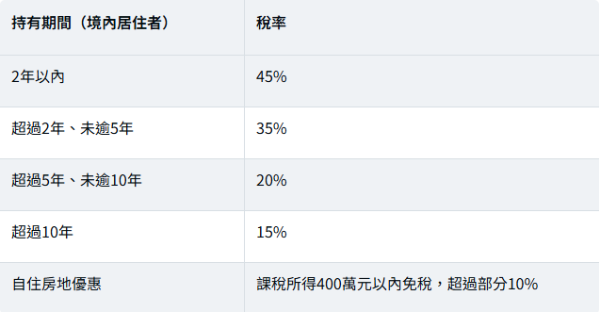
自住優惠條件:本人、配偶或未成年子女設籍並實際居住連續滿6年,交易前6年內未出租、營業或執行業務使用,且6年內未曾適用此優惠。房地合一2.0自2021年7月1日施行,預售屋與符合條件的股權交易也納入課稅範圍。
三、獨特切角:三稅看過去,信用鬆綁看未來
三稅分化,其實是三個不同時間點的交易被放在同一張表裡:
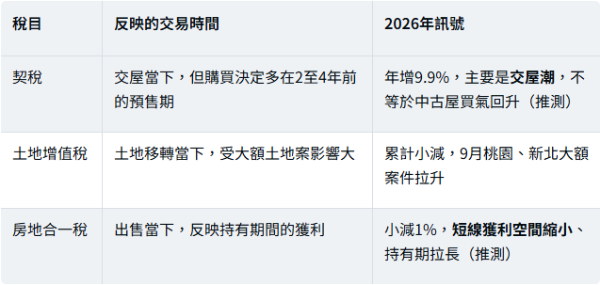
換句話說,契稅是落後指標,告訴你前幾年賣了多少預售屋;房地合一稅告訴你賣方還賺不賺錢。真正會影響「接下來」市場的,是資金條件:
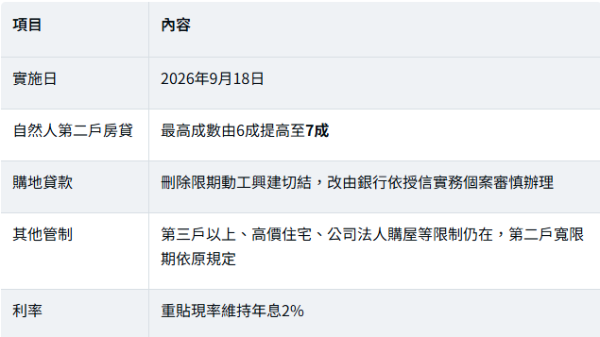
● 第二戶成數7成:換屋族與為家人購屋的資金壓力下降。
● 購地貸款鬆綁:刪除購地貸款須限期動工的切結,改由銀行依個案審慎辦理,建商與企業購地的融資彈性提高。
● 利率持平:央行重貼現率維持2%,已連續多次凍結。
所以「房市低迷是不是機會」的答案是:交易量在築底,價格沒有崩,機會在議價空間與資金條件改善,而不是撿便宜(推測)。
四、交易量與央行政策:2026房市築底的訊號
2025年:近9年新低
2025年全台建物買賣移轉26萬1,308棟,比2024年約35萬棟減少25.5%,是統計以來最大單年跌幅,量能僅高於2016年與2001年。
2026年:六都前10月持平
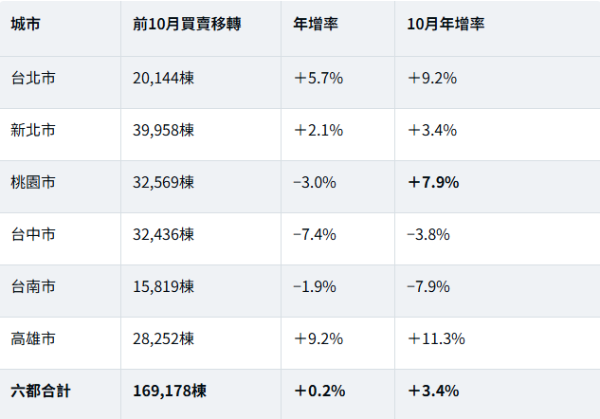
依六都地政機關2026年11月初公布資料整理。
北部穩、中南部弱:台北、新北需求穩定,高雄受惠新成屋交屋;台中、台南前幾年漲幅大,價格調整壓力較明顯。桃園前10月仍年減3%,但10月轉為年增7.9%,加上9月土增稅年增較多,值得觀察是否開始回溫。
央行2026年9月調整重點
五、房市低迷如何評估投資機會
第一步:看交易量,不只看稅收
● 建物買賣移轉棟數是否連續數月年增。
● 實價登錄價格是否穩定,或開始出現讓價成交。
● 新成屋交屋量是否造成區域供給壓力。
● 銀行房貸撥款速度與核貸條件是否改善。
第二步:先算稅後報酬
以一般投資型住宅為例,持有期間與稅負的關係:
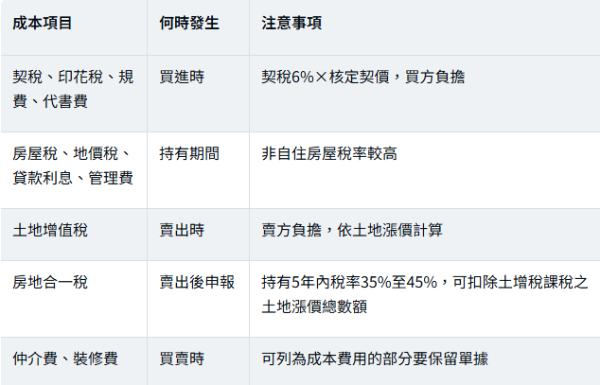
重點:持有5年內出售,房地合一稅率至少35%,在房價持平的市場很難靠短線獲利。2026年的投資邏輯是長期持有、看租金與區域需求,而不是短期轉手。
第三步:選有實際需求的區域
以桃園為例,綠線捷運北段目標2026年底通車、航空城與產業園區帶來就業人口,但不是所有建設沿線都會上漲。評估時要看:就業與人口是否穩定、建設是規劃中還是已通車、周邊交屋量多寡,以及租金能否支撐持有成本。
六、2026底至2027年觀察重點
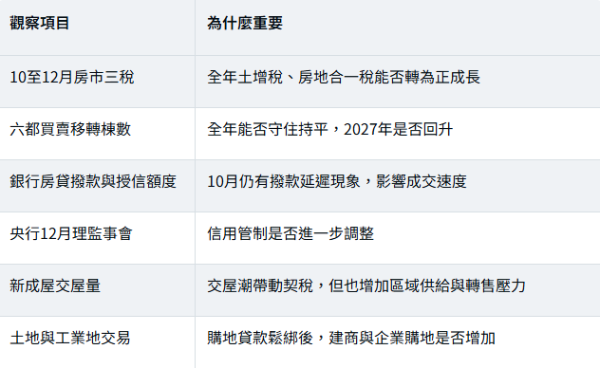
想趁市場調整期購置廠房、工業用地或出售土地,先算清楚土增稅與交易成本?詠騰工商團隊熟悉桃園、新北的工業地、廠房與商用不動產市場,可協助評估物件條件、比較行情,並在簽約前釐清稅負與使用限制。
七、FAQ 常見問題
八、一句話結論
2026年房市三稅分化,契稅增9.9%反映交屋潮、土增稅與房地合一稅小減,交易量築底持平;房市低迷的機會不在撿便宜,而在信用鬆綁後的議價空間,前提是先算清稅後報酬。
詠騰工商觀點
住宅市場在調整,工業與商用不動產的邏輯不同:企業購置廠房看的是產能需求與使用合法性,不是短期房價。央行刪除購地貸款限期動工切結,對有實際設廠需求的企業與地主都是資金面的利多。
土地或廠房交易金額大,土增稅往往是議價關鍵。賣方應先試算稅額、確認自用或一般用地身分,買方則要同時確認使用分區、建物合法性與工廠登記,才能讓交易價格反映真正價值。
免責聲明:本文為房市稅收及不動產市場資訊整理,依財政部、內政部、中央銀行及地方地政機關公開資訊與媒體報導整理,標示推測者為本文判斷。本文不構成個別投資、法律或稅務建議,實際稅額及優惠適用條件,以交易事實、主管機關最新法令及個案核定結果為準。