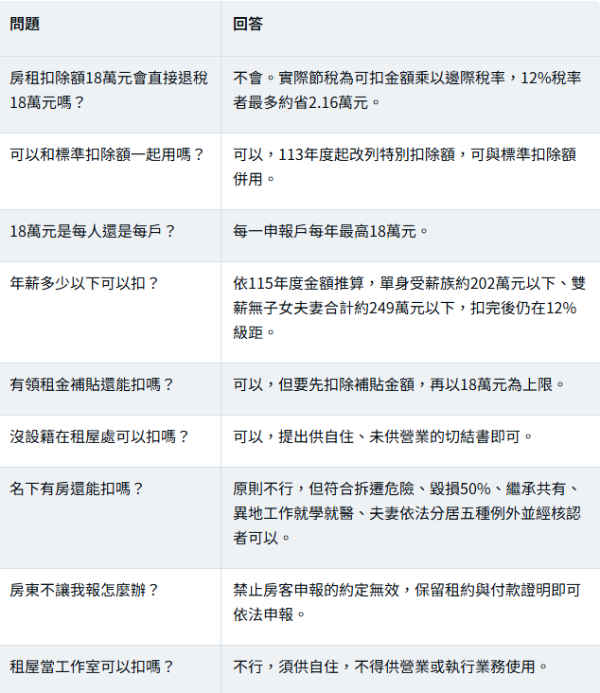
名下有房原則上不能扣,但財政部列有五種例外,包括政府公告拆遷或危險標誌、毀損達50%、繼承共有未全持分、異地工作就學就醫,以及夫妻依法分居各自申報。我們的切角是「20%門檻換算成年薪」:依115年度免稅額10.1萬元、標準扣除額13.6萬元、薪資特別扣除額22.7萬元、12%級距上限138萬元推算,單身受薪族年薪約202萬元以下、雙薪無子女夫妻合計約249萬元以下,扣滿18萬元後仍在12%級距,可以適用;12%稅率者每年最多約可省2.16萬元(推算)。
文章目錄
一、房租扣除額18萬元是什麼
二、資格與三大排富條件
三、獨特切角:20%門檻換算成年薪
四、名下有房也能扣:五大例外
五、延伸研究:申報文件、租金補貼與房東限制
六、2026底至2027年申報前要做什麼
七、FAQ 常見問題
八、一句話結論
一、房租扣除額18萬元是什麼
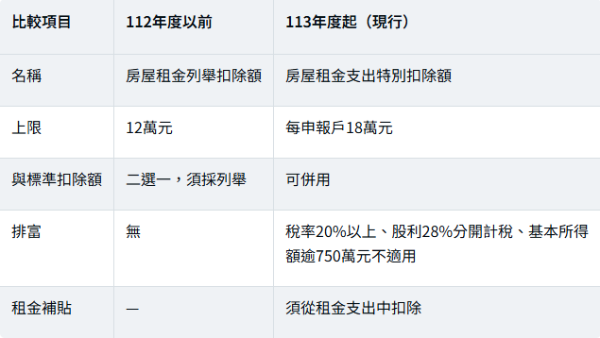
扣除額不是退稅額:18萬元是從所得中減除的金額,實際省下的稅是「可扣金額 × 邊際稅率」。適用5%者最多約省9,000元,適用12%者最多約省21,600元。
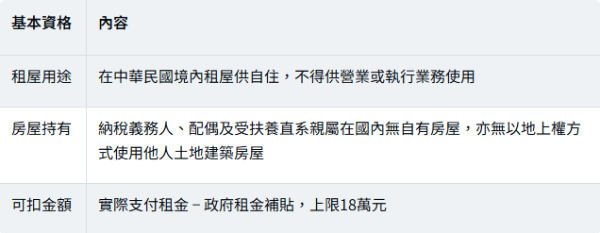
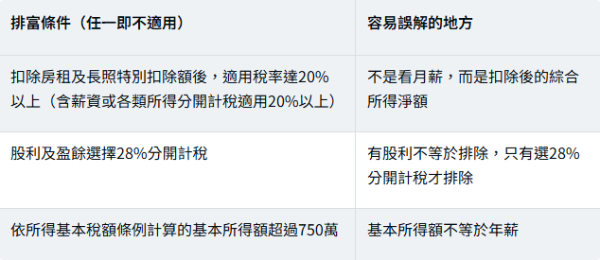
二、資格與三大排富條件
三、獨特切角:20%門檻換算成年薪
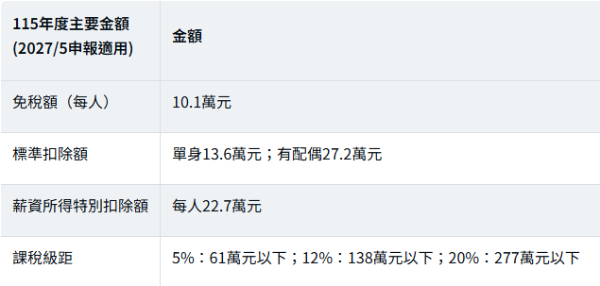
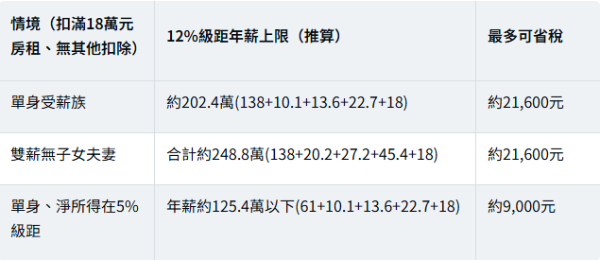
本表為依115年度公告金額的簡化推算,僅計薪資所得;有其他所得、扶養親屬、列舉扣除或基本生活費差額時,結果不同,實際以申報試算為準。
三個讀法:
● 多數受薪租屋族都符合:單身年薪約200萬元以下,扣完房租後通常仍在12%級距以內。
● 18萬元是「戶」上限:夫妻合併申報只能扣一次18萬元,不是每人18萬元。
● 投資族要算清楚:股利多的租屋族若選28%分開計稅,會失去房租扣除;應比較「股利合併計稅+房租扣除」與「28%分開計稅」哪個較省。
四、名下有房也能扣:五大例外
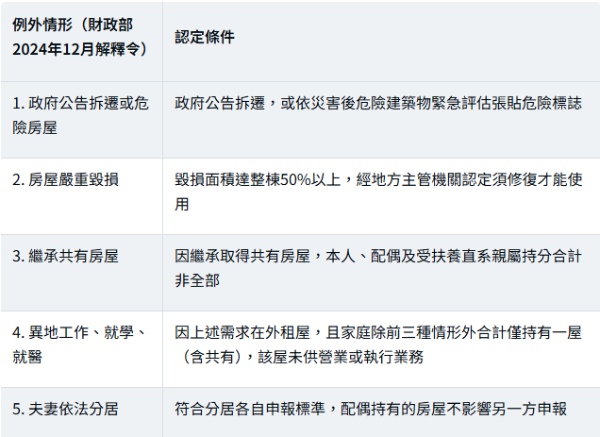
以上例外須檢附證明文件,經國稅局核認,並非自動適用。
五、延伸研究:申報文件、租金補貼與房東限制
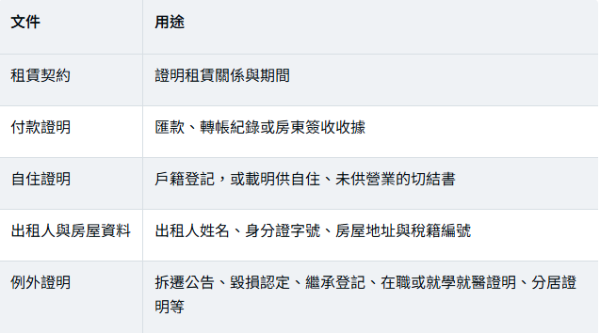
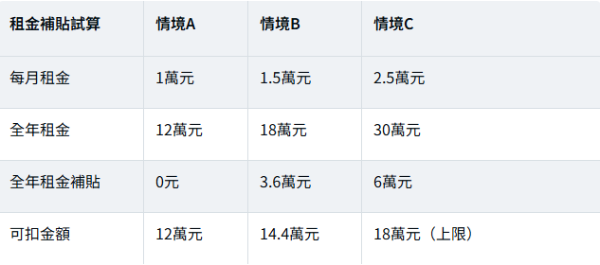
房東限制報稅怎麼辦?依住宅租賃定型化契約不得記載事項,房東不得約定禁止房客申報租金支出,也不得將應由房東負擔的稅費轉嫁房客;這類約定無效。房客保留轉帳紀錄與租約即可依法申報。對房東而言,房客申請租金補貼獲核後,房東可成為公益出租人,享每屋每月1.5萬元租金免稅與房屋稅、地價稅優惠,財政部與內政部並表示相關資料不作為查稅依據。
六、2026底至2027年申報前要做什麼
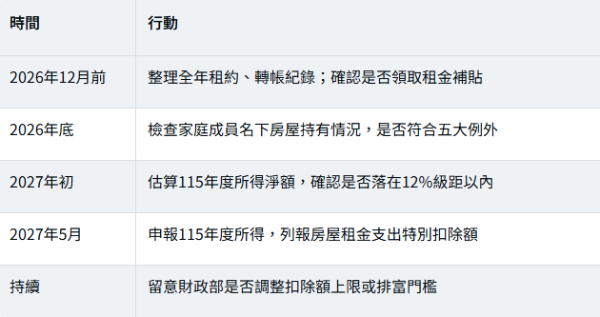
以財政部最新公告為準。
企業租用廠房、倉庫或辦公室,也想把租賃成本與條件談清楚?詠騰工商團隊可協助比對工商不動產租金行情、檢視合約條件與合法用途,讓企業租賃空間的成本與風險更透明。
七、FAQ 常見問題
八、一句話結論
房租扣除額每戶最高18萬元、可與標準扣除額併用,115年度單身受薪族年薪約202萬元以下多半符合,12%稅率者每年最多省約2.16萬元,申報前先扣除租金補貼並確認三大排富與五大例外。
詠騰工商觀點
房租扣除額讓租屋支出更透明,也讓房東與房客的權利義務更清楚。對房東而言,與其限制房客報稅,不如善用公益出租人與包租代管等合法優惠;對房客而言,保留完整租約與付款紀錄,就是保障自己權益的第一步。
企業租用廠房與辦公空間時道理相同:租約條件、付款證明與用途合法性越清楚,未來的稅務與爭議風險就越低。
免責聲明:本文依所得稅法、財政部解釋令、國稅局說明與相關報導整理,年薪門檻與節稅金額為依115年度公告金額的簡化推算。本文不構成個別稅務意見,實際申報資格與扣除金額以課稅年度法令及國稅局認定為準。