漏報的代價不低:已申報但漏報或短報,可處所漏稅額2倍以下罰鍰;未申報經查獲,可按補徵稅額處3倍以下罰鍰。若尚未被檢舉、也未開始調查,依《稅捐稽徵法》第48條之1主動補報補繳可免罰,但須加計利息。我們的切角是「與其賭AI查不到,不如用合法優惠」:以月租3萬元為例,一般申報的租賃所得為205,200元;若改走社會住宅包租代管,每屋每月1.5萬元免稅、超過部分再扣60%費用,租賃所得只剩72,000元,少了約13.3萬元所得額,適用12%稅率者一年可少繳約1.6萬元,還能享房屋稅1.2%、地價稅2‰的優惠稅率。
文章目錄
一、AI查稅怎麼運作
二、租金所得怎麼算:43%費用與押金設算
三、獨特切角:與其賭AI查不到,不如用合法優惠
四、漏報罰則與主動補報免罰
五、延伸研究:店面、辦公室、廠房出租的扣繳與檢查表
六、2026底至2027年房東要注意什麼
七、FAQ 常見問題
八、一句話結論
一、AI查稅怎麼運作
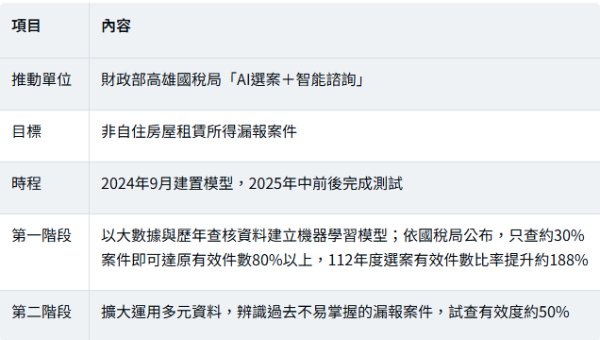
測試成效依國稅局公布資料;AI僅輔助選案,是否違章仍須依法調查認定。
重點:AI的作用是縮小查核範圍、提高命中率,不是自動開罰。真正的風險在於:一旦被選中,國稅局可調閱租約、收款與水電使用等資料查核,現金收租或親友代收並不能免除申報義務。
二、租金所得怎麼算:43%費用與押金設算
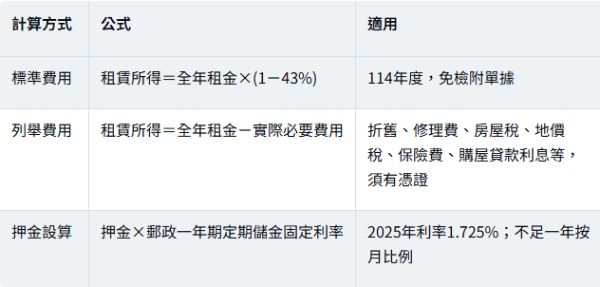
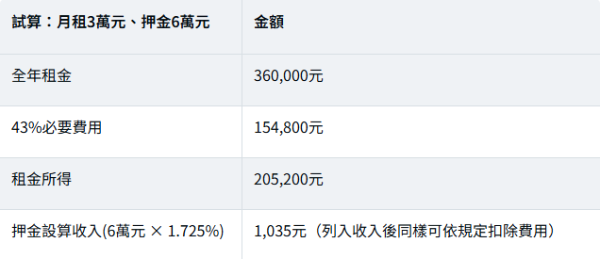
租賃所得併入綜合所得總額,實際稅額依免稅額、扣除額與累進稅率計算。押金如因違約遭沒收,沒收金額也應列為租金收入。
三、獨特切角:與其賭AI查不到,不如用合法優惠
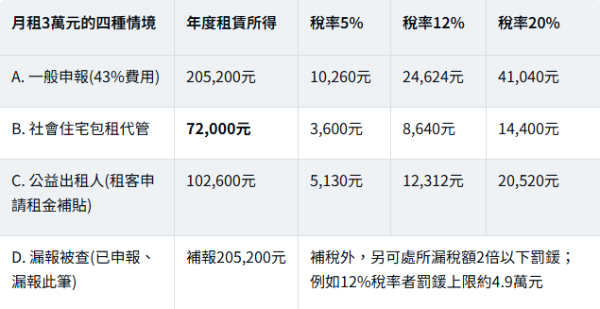
B:每屋每月1.5萬元免稅,超過部分再扣60%必要費用;C:每屋每月1.5萬元免稅,超過部分依43%標準;稅額為租賃所得乘以邊際稅率的概算,實際依個人申報計算。
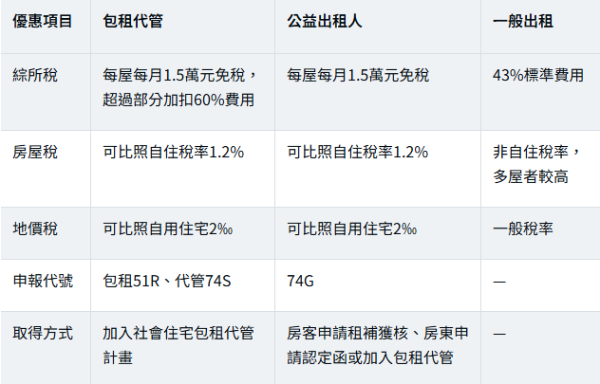
優惠適用住宅出租,店面、辦公室、廠房不適用;各項優惠以內政部國土署及地方稅務機關規定為準。財政部與內政部說明,公益出租人租賃資料不作為稅務查核依據。
三個讀法:
● 合法省下的稅,可能比漏報「省下」的還多:包租代管同時降低綜所稅、房屋稅與地價稅,且沒有被查補罰的風險。
● 代價是租金與管理彈性:社宅包租代管租金通常需符合計畫規定、租期至少1年,房東應評估市場租金差距。
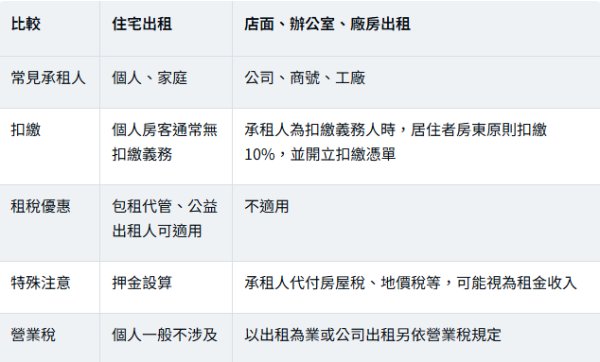
● 店面與廠房只能靠正確申報:商用不動產沒有上述住宅優惠,應用好43%或列舉費用,並處理扣繳憑單。
四、漏報罰則與主動補報免罰
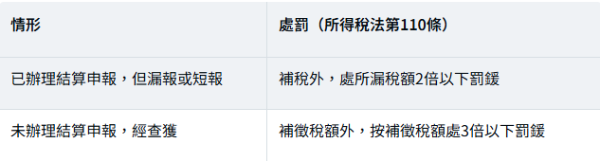
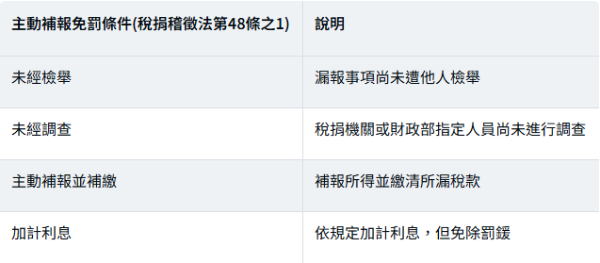
時間點很重要:一旦收到國稅局調查通知或已被檢舉,就無法適用主動補報免罰。過去有漏報的房東,應儘早整理租約與收款紀錄,向國稅局或會計師確認補報程序。
五、延伸研究:店面、辦公室、廠房出租的扣繳與檢查表
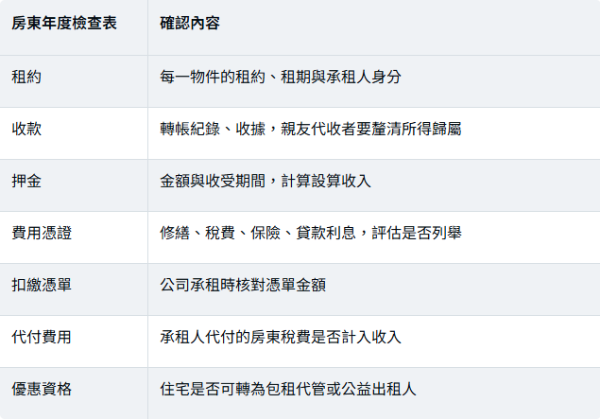
六、2026底至2027年房東要注意什麼
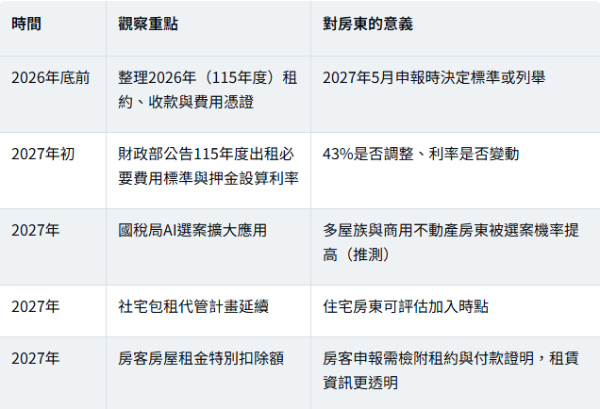
推演為情境判斷,以財政部與內政部最新公告為準。
持有廠房、倉庫、店面或辦公室要出租或出售?詠騰工商團隊可協助評估商用與工業不動產的租金行情、合約條件與承租人用途,讓出租收入穩定、條件清楚,申報也更有依據。
七、FAQ 常見問題
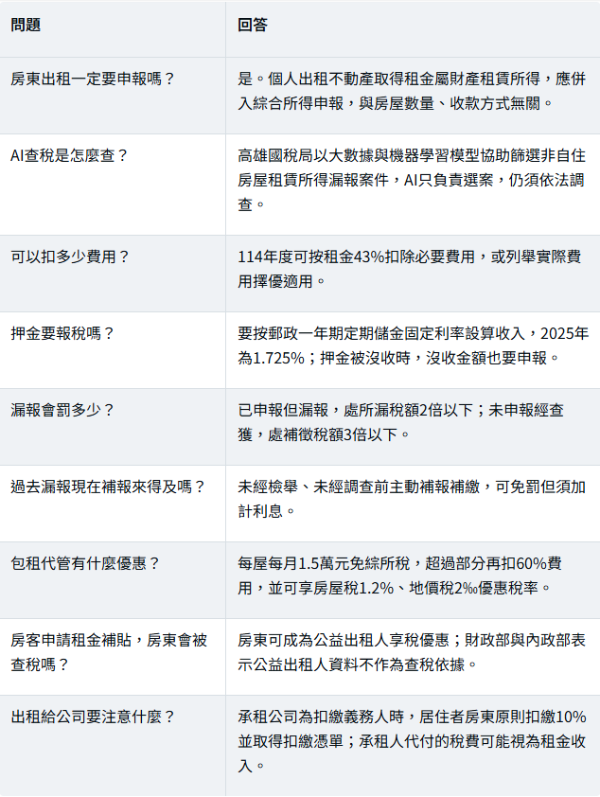
八、一句話結論
AI查稅提高的是被選中的機率,房東與其冒險漏報,不如用好43%費用、押金設算規則與包租代管、公益出租人等合法優惠,月租3萬元走包租代管,租賃所得可從20.5萬元降到7.2萬元。
詠騰工商觀點
稅務透明化是趨勢,房東的競爭力不在於「查不查得到」,而在於租約、收款與費用憑證是否完整。住宅可善用政府的包租代管與公益出租人優惠;店面、辦公室與廠房則要處理好扣繳與代付稅費,避免申報落差。
商用與工業不動產的租金金額大、承租人多為企業,合約條件、用途合法性與稅務安排更需要一開始就規劃清楚,才能讓出租成為穩定而低風險的資產收益。
免責聲明:本文依所得稅法、稅捐稽徵法、租賃住宅與住宅法相關規定,以及財政部、國稅局、內政部國土署公開資料與相關報導整理,稅額試算為概算。本文不構成個別稅務或法律意見,實際申報以適用年度法令與主管機關認定為準,如有漏報或複雜租賃安排,請洽國稅局或會計師。