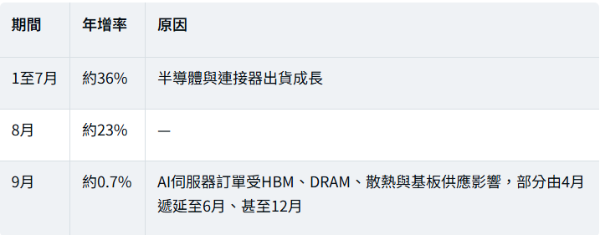
「營收成長在減速,獲利關鍵在冠德」:1至7月營收年增約36%,但9月單月年增僅0.7%,部分AI伺服器訂單因HBM、DRAM、散熱與基板等零組件供應,從4月遞延到6月、甚至12月。若第四季營收與2025年同期持平,2026全年約44.9億元、年增約21%(本文推算),符合公司「雙位數成長」目標。半導體占比方面,以客戶產業分類已由約16%升至25%以上;若改以製程能力分類納入AI伺服器產品,2027年可望突破40%,但兩種口徑不能直接比較。
文章目錄
一、2026營收與獲利:營收創高、獲利反覆
二、半導體占比:兩種分類口徑怎麼看
三、獨特切角:營收減速與冠德虧損
四、四大新品進度:高頻端子、MEMS探針、清針紙、老化測試座
五、延伸研究:台灣、中國、越南的產能布局
六、2026年第四季至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、2026營收與獲利:營收創高、獲利反覆
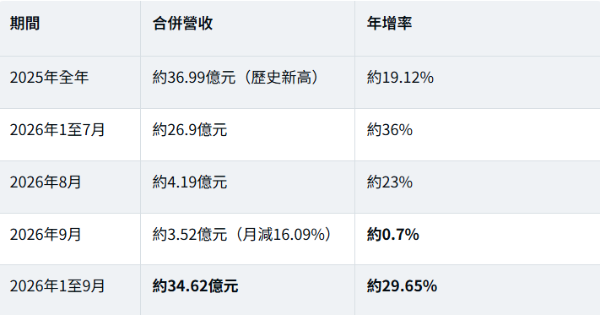
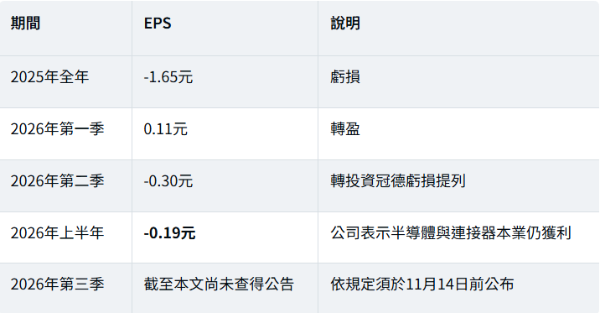
營收與EPS依公司公告及第三方財經網站整理,以公司正式財報為準。
重點:前9月營收已達2025年全年的約94%,營收規模不是問題,獲利結構才是。
二、半導體占比:兩種分類口徑怎麼看
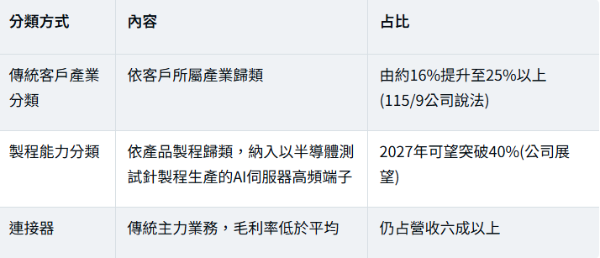
另有報導引述公司說法,半導體相關占比2024年約20%、2025年約25%至30%、2026年可望逾30%,不同報導口徑略有差異。
注意:「40%」是改用製程分類、並納入AI伺服器產品後的展望,不能和過去「16%至25%」的客戶產業分類直接比較,也不是已實現的財務數字。
三、獨特切角:營收減速與冠德虧損
1. 營收成長正在減速
2. 2026全年營收推算
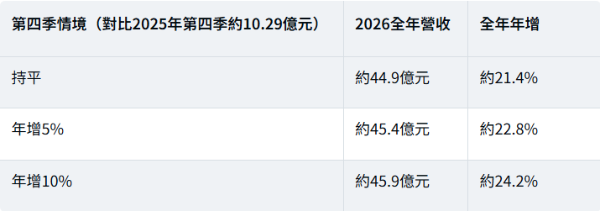
2025年第四季營收以全年減去2025年前9月推算,為本文估算,非公司財測。
3. 冠德:獲利轉正的關鍵
中探針上半年虧損,主要來自轉投資的鋁鎂合金機構件廠冠德(馬鞍山冠德電子)的虧損提列。公司表示冠德正在整頓、縮減人力,淘汰低毛利車用產品,轉向智慧眼鏡、手機鏡頭框等應用,虧損已較去年同期明顯收斂。換句話說,本業成長能否反映到EPS,取決於冠德何時止血。
四、四大新品進度:高頻端子、MEMS探針、清針紙、老化測試座
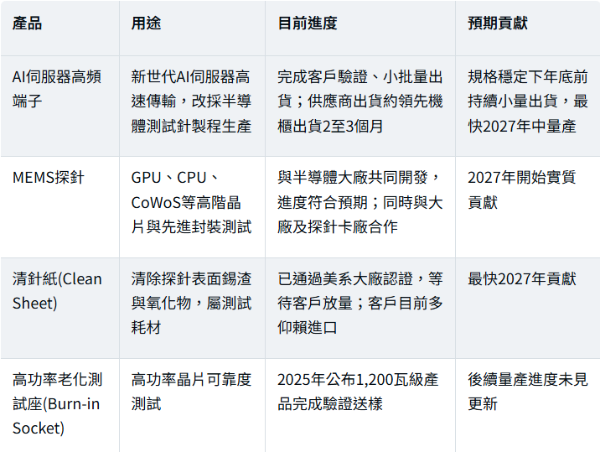
怎麼解讀:清針紙屬耗材,一旦導入可隨測試量持續產生訂單,且有進口替代空間;MEMS探針則是技術門檻最高、但量產時程最不確定的產品。高頻端子是最接近營收貢獻的一項,但受AI伺服器機櫃量產時程牽動。
五、延伸研究:台灣、中國、越南的產能布局
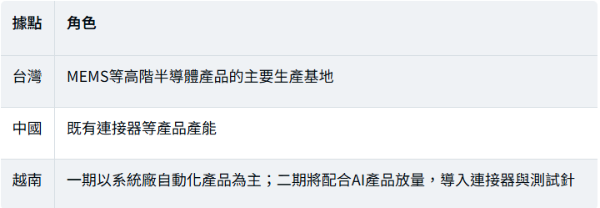
對工業不動產的意義:高階半導體測試產品留在台灣生產,代表台灣廠需要潔淨環境、穩定電力、精密設備空間;若2027年MEMS探針與清針紙放量,台灣產能可能需要擴充。半導體測試耗材與精密零組件廠,對廠房的要求包括:
● 電力:設備用電、契約容量與擴充彈性。
● 環境:溫濕度控制與潔淨需求。
● 建物:樓板載重、樓高、柱距與設備進出動線。
● 合法性:工業區分區、建物用途與工廠登記條件。
● 區位:鄰近封測與晶圓廠客戶,縮短交期與技術支援時間。
六、2026年第四季至2027年要觀察什麼
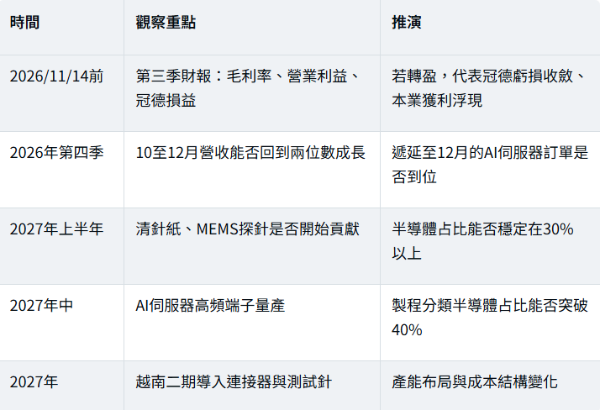
推演為情境判斷,非公司預測。
半導體測試與精密零組件企業要擴廠?詠騰工商團隊專注桃園、新竹與雙北工業不動產,可協助評估廠房的電力、載重、潔淨條件與工廠登記資格,讓擴產時程跟上客戶需求。
七、FAQ 常見問題
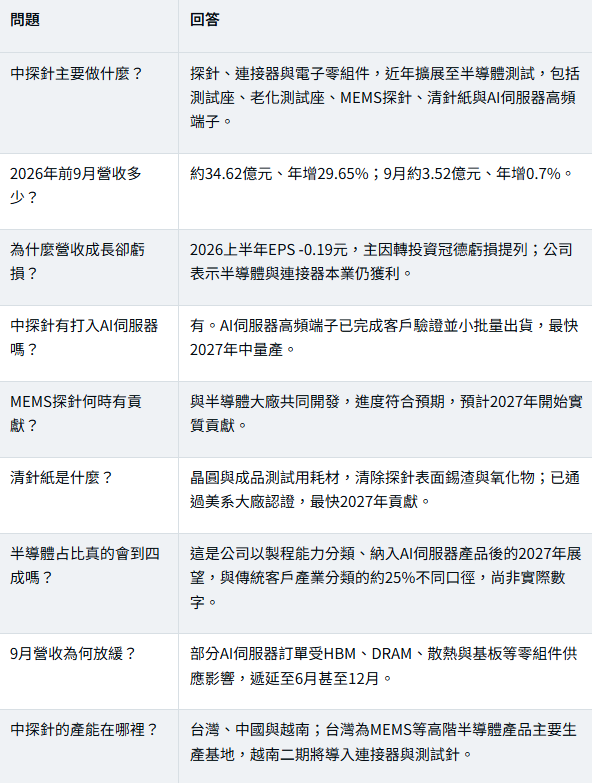
八、一句話結論
中探針前9月營收年增近三成、已接近去年全年,但9月成長明顯放緩、上半年仍因冠德虧損而EPS為負;AI伺服器高頻端子、MEMS探針與清針紙的2027年放量,加上冠德止血,才是營收轉成獲利的兩把鑰匙。
詠騰工商觀點
中探針的轉型,是台灣傳統零組件廠走向半導體與AI供應鏈的縮影:用既有精密製造能力切入更高階的測試與傳輸產品。這類轉型的關鍵不在概念,而在量產與獲利,也在於台灣產能能否跟上。
高階產品留在台灣生產的趨勢,讓具備潔淨環境、電力充足、可辦工廠登記的廠房更受精密製造業青睞。企業若計畫在2027年前後擴產,現在就應開始盤點廠房條件與取得時程,避免訂單來了、空間卻還沒到位。
免責聲明:本文依中探針公告、法說與展會公開說明、第三方財經網站與相關報導整理,全年營收與比率為本文推算。本文不構成任何股票買賣建議,公司營運、產品量產與獲利仍受市場需求、客戶驗證與供應鏈影響,實際資訊以公司公告與財報為準。