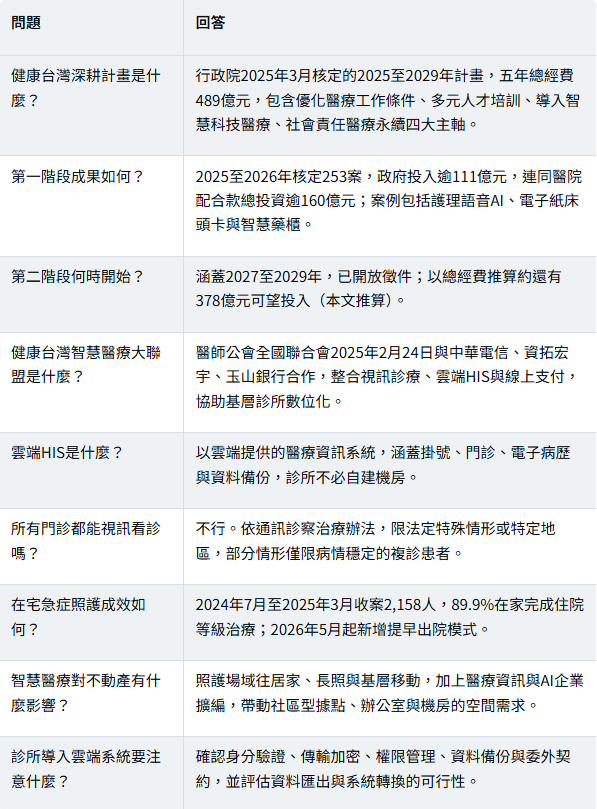
「錢的節奏」與「照護場域的移動」:若以489億元扣除第一階段逾111億元粗估,2027至2029年約還有378億元、平均每年約126億元可望投入(本文推算,實際以年度核定為準),智慧醫療將從試點走向規模化。另一方面,健保署2024年7月起試辦的在宅急症照護,2,158名收案者中有89.9%在家完成住院等級治療,2026年5月再新增「提早出院模式」。照護場域正從醫院往居家、長照機構與基層診所移動,連帶改變診所、長照與醫療科技企業的空間需求。
文章目錄
一、健康台灣深耕計畫:489億元怎麼用
二、智慧醫療大聯盟:通訊、雲端HIS與支付整合
三、獨特切角:後三年約378億元與照護場域移動
四、遠距診療、在宅急症與法規門檻
五、延伸研究:智慧醫療帶動的空間需求
六、2026年底至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
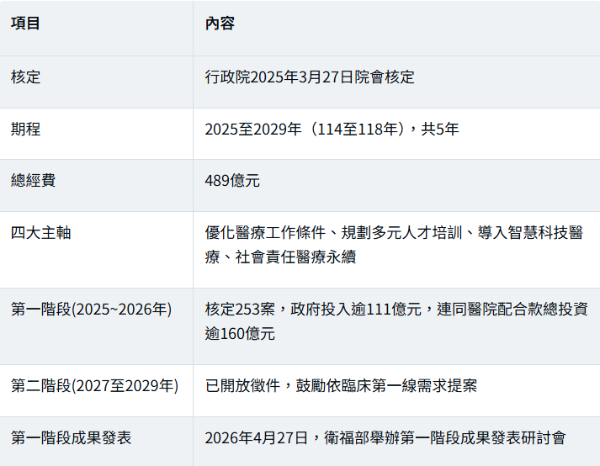
一、健康台灣深耕計畫:489億元怎麼用
第一階段智慧醫療案例
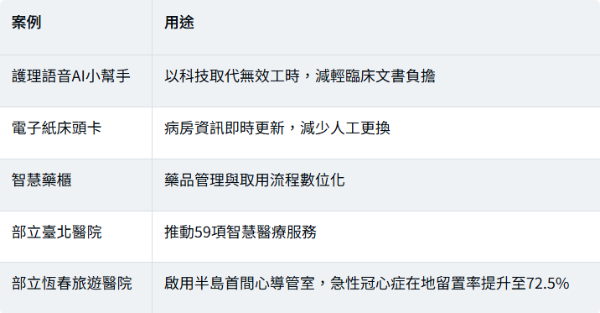
重點:第一階段的智慧醫療,重點在減輕醫護工作負擔,而不是炫技;這也是第二階段徵件強調「依臨床第一線需求」的原因。
二、智慧醫療大聯盟:通訊、雲端HIS與支付整合
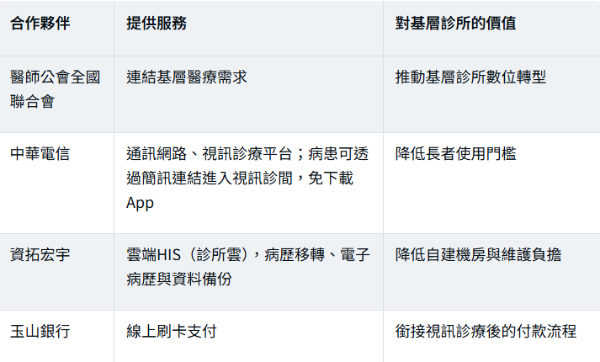
聯盟於2025年2月24日成立;加入診所家數等成效數據,截至本文未見公開資料。
怎麼解讀:基層診所多數沒有資訊人員,「一站式」整合服務比單一系統更容易導入。雲端HIS讓診所不必自建機房,也意味著診所空間配置可以更精簡。
三、獨特切角:後三年約378億元與照護場域移動
1. 錢的節奏:第二階段投入加大
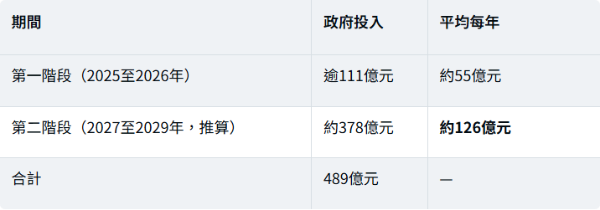
第二階段金額為本文以總經費扣除第一階段投入推算,未計入預算調整,實際以年度核定為準。
2. 照護場域移動:在宅急症九成在家完成
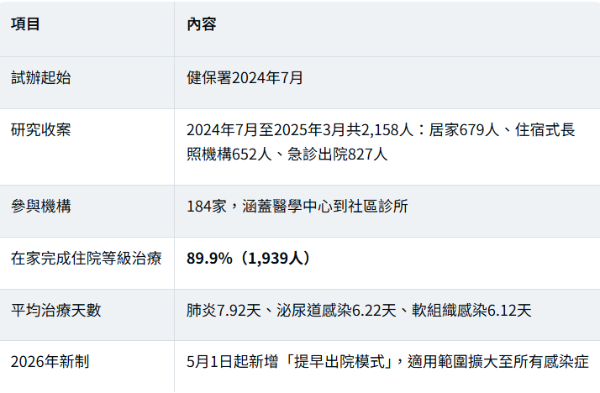
三個讀法:
● 病床壓力分流:部分急性照護移往居家與長照機構,醫院病床可留給更需要的患者。
● 基層與長照角色加重:社區診所、居家醫療團隊與長照機構,成為照護網絡的重要節點。
● 數位工具是前提:遠距監測、視訊診療與雲端病歷,是在宅照護能規模化的基礎。
四、遠距診療、在宅急症與法規門檻
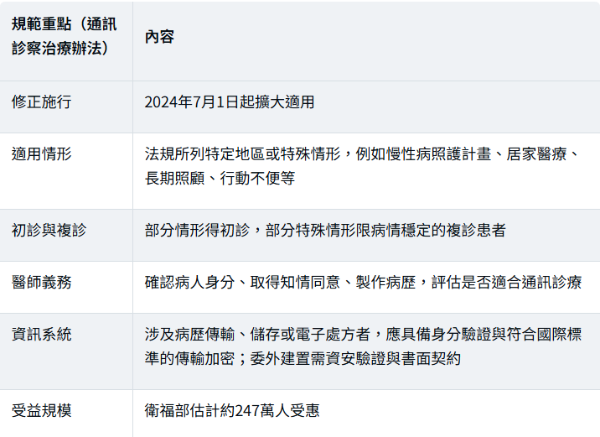
注意:視訊平台再便利,也不代表所有門診都能改為線上。需要觸診、影像、抽血等檢查的情形,仍須實體就醫;醫療資料上雲,也不等於自動安全,需確認加密、權限與委外契約。
五、延伸研究:智慧醫療帶動的空間需求
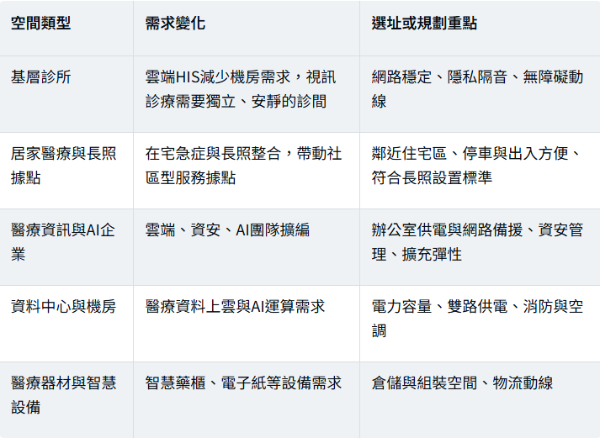
對業主的參考:醫療相關承租方通常租期長、穩定性高,但對無障礙、消防、隱私與電力的要求也較高。業主若有住宅區一樓店面或可分割的商辦空間,可評估改作診所或長照據點的可行性,並先確認使用執照用途與相關設置標準。
六、2026年底至2027年要觀察什麼
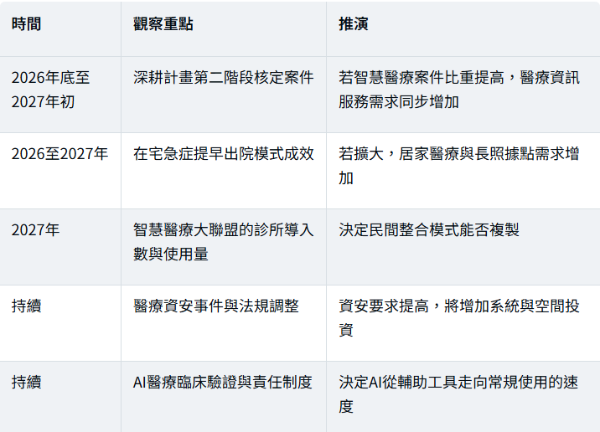
推演為情境判斷,非政策預測。
醫療科技企業、診所或長照據點在找空間?詠騰工商團隊可協助評估辦公室、廠辦與店面的電力、網路、無障礙與使用執照條件,讓空間符合醫療與資訊產業的長期需求。
七、FAQ 常見問題
八、一句話結論
健康台灣深耕計畫第一階段已核定253案、投入逾111億元,第二階段2027至2029年約還有378億元可望投入;在宅急症九成在家完成治療,智慧醫療正把照護場域從醫院推向居家、長照與基層診所,連帶改變醫療相關的空間需求。
詠騰工商觀點
智慧醫療的發展,最終會反映在空間的使用方式:診所不再需要機房,但需要穩定網路與視訊診間;照護移往居家,社區型長照與居家醫療據點需求增加;醫療資訊與AI企業擴編,則需要供電與資安條件良好的辦公空間。
對業主而言,醫療相關承租方通常穩定、租期長,是值得經營的客群;對企業而言,選址時應把電力、網路、無障礙與使用執照一起評估,避免進駐後才發現條件不符。
免責聲明:本文依行政院、衛生福利部、健保署公開資訊與相關報導整理,第二階段經費為本文推算,實際以主管機關核定為準。本文不構成醫療、法律或投資建議,遠距診療與醫療資訊系統規範以現行法規與主管機關最新公告為準。