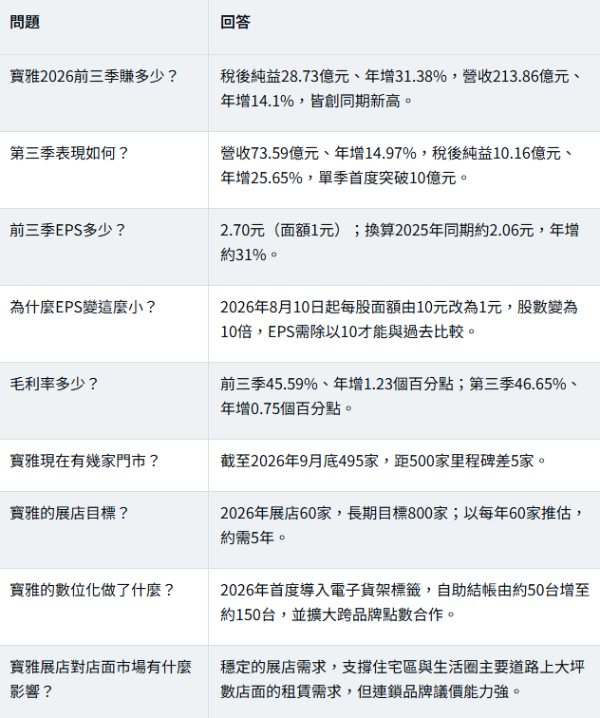
「營業利益成長是營收的2.3倍」與「800店需要的店面」:前三季營業利益年增33.05%、遠高於營收的14.1%,毛利率升至45.59%,顯示既有門市優化與商品組合才是獲利主引擎。截至9月門市495家,若維持每年展店60家,距長期目標800家還需約305家、約5年。以2026年資本支出約12億元、展店60家粗估,平均每家新店或改裝投入約2,000萬元(本文估算),這股穩定的展店需求,對全台住宅區街邊大店面是長期支撐。
文章目錄
一、2026前三季財報:營收、毛利與獲利
二、EPS怎麼比:面額改1元後的換算
三、獨特切角:營益成長是營收2.3倍、800店還差305家
四、店型與數位化:POYA Beauty、概念店與自助結帳
五、延伸研究:寶雅展店與店面不動產
六、2026年第四季至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、2026前三季財報:營收、毛利與獲利
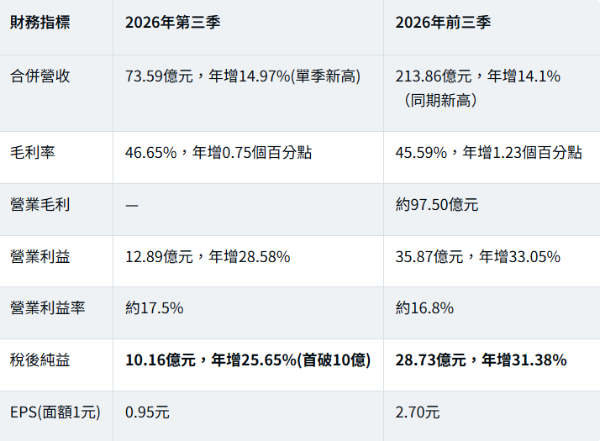
營業毛利依營收乘毛利率推算,營業利益率為本文計算。
重點:9月營收24.22億元、年增15.73%,為歷年同月新高;第三季營收也超越2026年第一季的70.94億元,成為單季新高。
二、EPS怎麼比:面額改1元後的換算
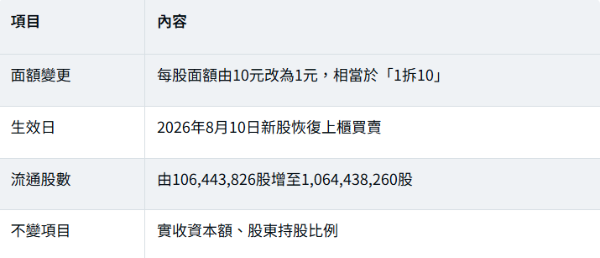
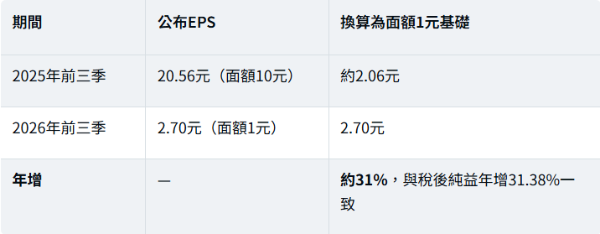
注意:面額變更後,2026年的EPS數字看起來只有過去的十分之一,不能直接拿2.70元和過去的20多元比較,必須先除以10換算。
三、獨特切角:營益成長是營收2.3倍、800店還差305家
1. 獲利成長靠「效率」而非只靠「規模」
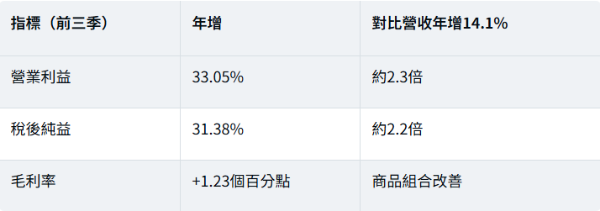
營業利益成長遠快於營收,代表新增營收的利潤率更高:美妝等高毛利品類比重提升、既有門市改裝後坪效改善,加上規模效益攤薄固定成本。公司也表示第三季成長來自門市優化與商品組合調整。
2. 從495店到800店
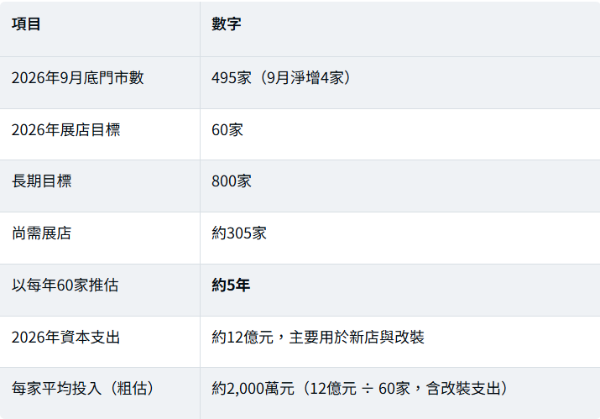
年數與每家投入為本文以2026年計畫推算,實際展店速度依商圈與店面條件而定;資本支出含既有門市改裝,非僅新店。
四、店型與數位化:POYA Beauty、概念店與自助結帳
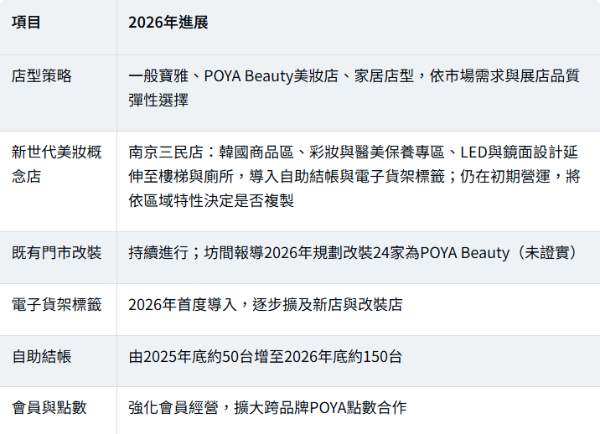
怎麼解讀:美妝店型對店面的要求更高:需要明亮的展示空間、試用區、良好的動線與門面能見度;數位化設備則有助於在展店後維持人力效率。
五、延伸研究:寶雅展店與店面不動產
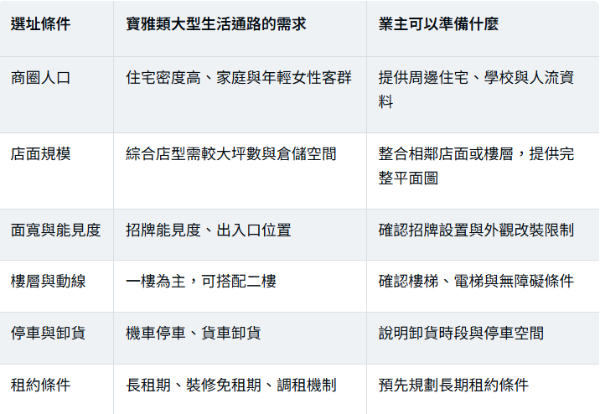
寶雅實際選址標準以公司內部規劃為準,上表為大型連鎖生活通路常見的店面需求整理。
對店面業主的意義:每年數十家的展店需求,讓住宅區、生活圈主要道路上的大坪數店面有穩定的潛在承租者。但連鎖品牌議價能力強,業主應同時評估租金水準、租期長短與改裝條件,不只看品牌名氣。
六、2026年第四季至2027年要觀察什麼
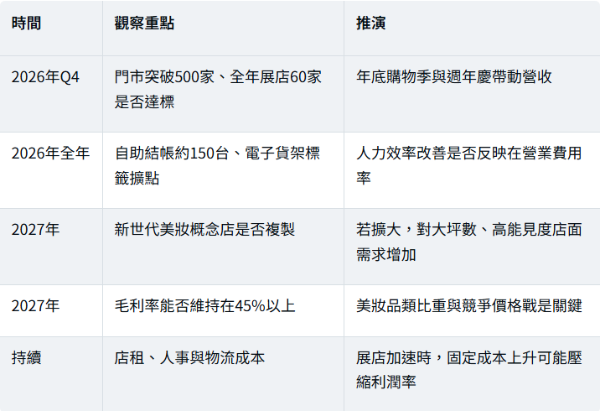
推演為情境判斷,非公司預測。
手上有大坪數店面,想招租連鎖品牌?或企業正在找展店據點?詠騰工商團隊可協助評估商圈人口、店面規格與租約條件,媒合合適的品牌與空間。
七、FAQ 常見問題
八、一句話結論
寶雅2026前三季獲利28.73億元、第三季首破10億元,營業利益成長是營收的2.3倍,說明門市優化比單純展店更賺錢;495店邁向800店約還需5年,這股穩定的展店需求,是生活圈大坪數店面的長期支撐。
詠騰工商觀點
寶雅的成績說明,零售通路的競爭已從「開多少店」轉向「每家店賺多少」。毛利率與營業利益率同步上升,代表店型調整、商品組合與數位化正在提高每坪的價值。
對商用不動產市場而言,連鎖品牌的展店節奏是觀察店面需求的重要指標。業主若有大坪數、面寬足、能見度高的店面,整理好平面圖、商圈資料與可接受的租約條件,就能更快對接連鎖品牌的展店團隊;企業找店面時,也應把裝修投入、租期與調租機制一起納入評估。
免責聲明:本文依寶雅財報公告、相關報導與公開資訊整理,EPS換算、比率、展店年數與每家投入為本文計算,標示「未證實」者尚未經官方資料確認。本文不構成任何股票買賣建議,實際數據以寶雅公告與公開資訊觀測站為準,推演為情境判斷。