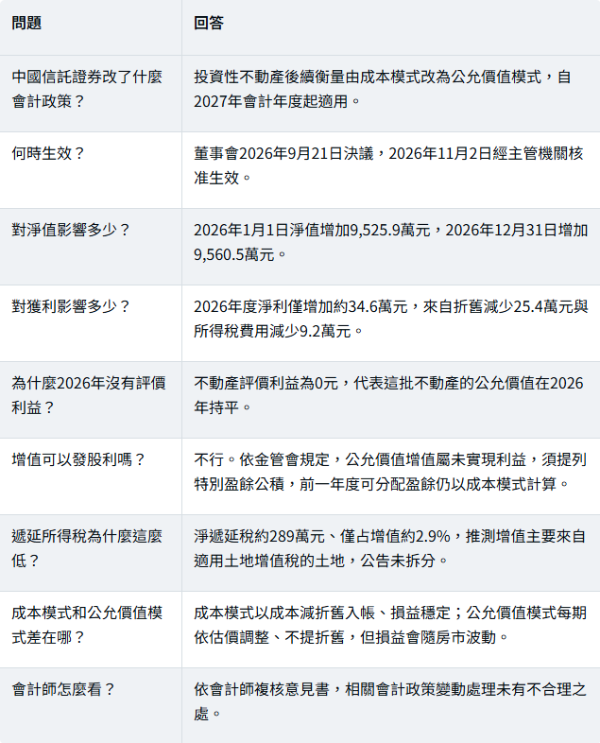
我們的切角是「帳面變大,但錢不能分」:依金管會問答集,改採公允價值後,前一年度可分配盈餘仍以成本模式計算,公允價值增值須提列特別盈餘公積,不能拿來發股利。另一個細節是遞延所得稅淨額僅約289萬元、約為增值的2.9%,遠低於20%的營所稅率,顯示增值多來自土地(推測,土地增值稅以公告現值為基礎)。此外,2026年全年不動產評價利益為0元,代表這批不動產的公允價值在2026年持平,帳上差額增加的254仟元,全部來自不再提列的折舊。
文章目錄
一、公告重點一張表
二、數字核對:淨值增加9,526萬元怎麼來
三、獨特切角:帳面變大,但錢不能分
四、遞延所得稅只有2.9%:增值多來自土地?
五、延伸研究:成本模式與公允價值模式怎麼選
六、接下來看什麼:2027年起
七、FAQ 常見問題
八、一句話結論
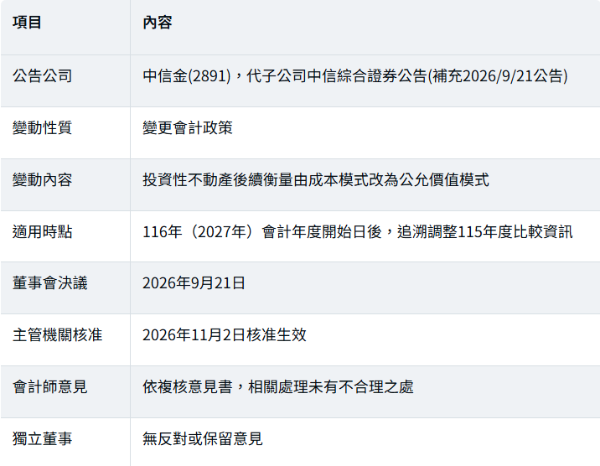
一、公告重點一張表
二、數字核對:淨值增加9,526萬元怎麼來
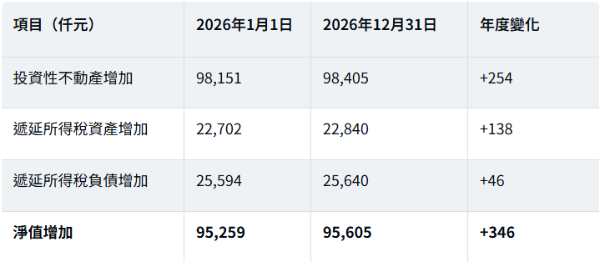
本文驗算:98,151+22,702-25,594=95,259;98,405+22,840-25,640=95,605,與公告一致。
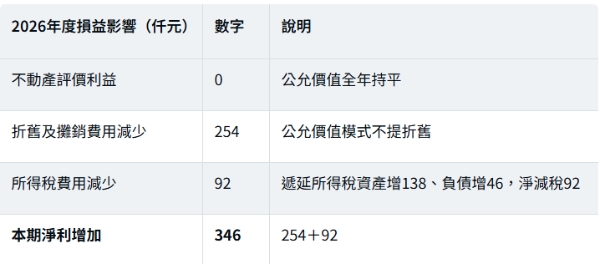
重點:投資性不動產增值額在年底多出的254仟元,剛好等於少提的折舊,代表公允價值本身沒有變動,2026年這批不動產的估值是「持平」。
三、獨特切角:帳面變大,但錢不能分
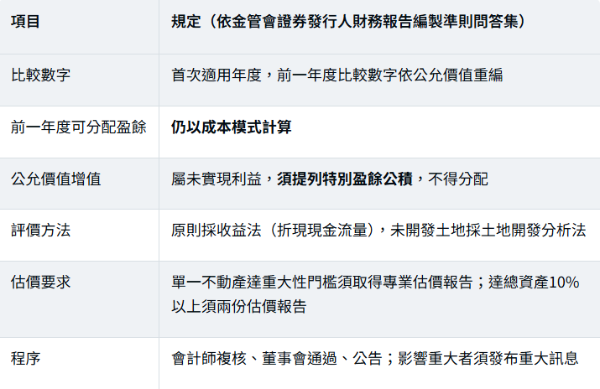
三個讀法:
● 淨值變好看,股利不會變多:9,525.9萬元的保留盈餘增加須轉為特別盈餘公積,不會轉成可發放的現金股利。
● 帳面更貼近市價:成本模式下,持有多年的不動產帳面只剩成本減折舊,與市價差距大;公允價值模式讓資產負債表反映真實價值。
● 未來損益會跟著房市波動:改採公允價值後,每年估值變動直接進損益。房市上漲時有評價利益,下跌時則認列評價損失。
四、遞延所得稅只有2.9%:增值多來自土地?
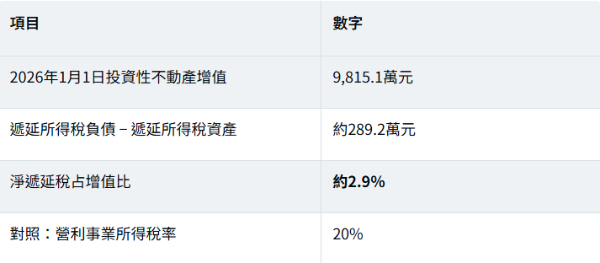
怎麼解讀:若增值主要來自建物,遞延稅負通常接近營所稅率20%;本案淨遞延稅只有約2.9%,推測增值主要來自土地。在台灣,土地出售時的所得適用土地增值稅而非一般營所稅,土地增值稅以公告土地現值計算,因此帳上公允價值大幅高於成本時,認列的遞延稅負可能遠低於20%(推測,公告未拆分土地與建物)。另外,公告也同時增加遞延所得稅資產2,270萬元,可能與原成本模式下的暫時性差異重算有關。
土地與建物的拆分、遞延稅的組成,需待2027年財報附註揭露確認。
五、延伸研究:成本模式與公允價值模式怎麼選
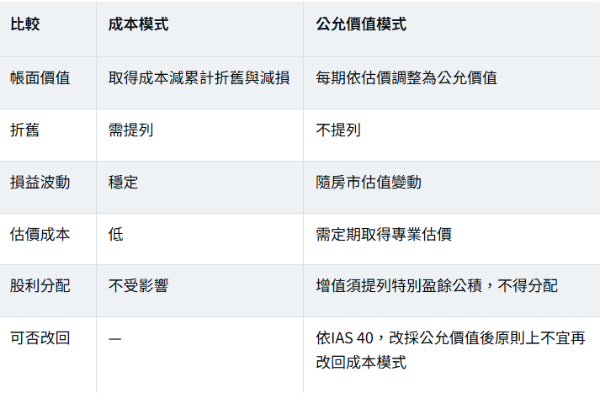
企業選擇模式後,所有投資性不動產原則上須一致適用。
對企業的參考:持有出租辦公室、店面或土地的企業,若帳面長期低估,改採公允價值模式可提升淨值與財務比率,但需承擔估價成本與損益波動。對中國信託證券而言,影響金額相對集團規模很小(中信金2026年上半年EPS約1.96元),屬會計呈現的一致化調整。
六、接下來看什麼:2027年起
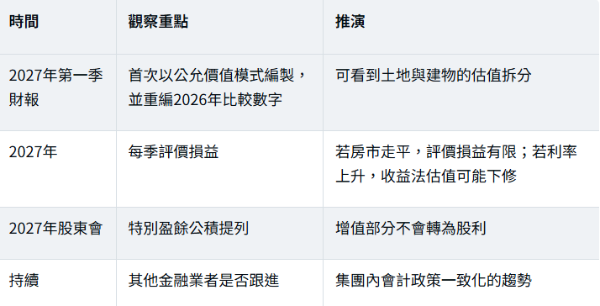
推演為情境判斷,非公司預測。
企業持有出租不動產,想了解市值與帳面落差?詠騰工商團隊可協助整理商辦、店面與廠房的成交與租金行情,作為企業評估資產價值、出租或處分的參考依據。
七、FAQ 常見問題
八、一句話結論
中國信託證券把投資性不動產改採公允價值模式,帳上增值9,815萬元、淨值增9,526萬元,但增值須提列特別盈餘公積、不能配息;2026年評價利益為0,顯示這批不動產估值持平,影響主要在帳面呈現,而非獲利或股利。
詠騰工商觀點
投資性不動產改採公允價值,是企業讓帳面貼近市價的常見做法。對投資人而言,淨值提升不等於股利增加,這是最容易誤解的地方;對企業而言,則要接受未來損益隨房市波動。
從不動產市場的角度看,這類會計變更也提醒持有多年不動產的企業:帳面價值與市值可能相差甚遠。不論是否變更會計政策,定期掌握持有不動產的市場行情,都有助於規劃出租、活化或處分的時機。
免責聲明:本文依公開資訊觀測站公告、金管會證券發行人財務報告編製準則問答集與公開報導整理,數字核對與比率為本文計算,標示「推測」者非公司揭露。本文不構成投資或會計、稅務建議,實際影響以公司財務報告與會計師查核結果為準。