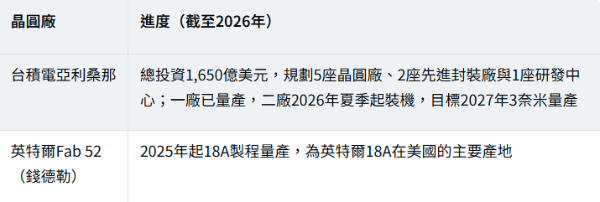
核心論點是:台積電在亞利桑那總投資1,650億美元、規劃5座晶圓廠,加上英特爾Fab 52已於2025年起量產18A,鳳凰城北部正形成半導體產業廊帶,帶動供應商廠房、倉儲與物流需求。我們的切角是「空置率看哪一家,大型廠房才是重點」:鳳凰城2026年第三季工業空置率,ICM資料為10.3%、CBRE為9.7%、Lee & Associates為11.1%,口徑不同但方向一致,空置率已從2025年第一季約12.7%的高點回落。真正有支撐的是30萬平方英尺以上大型設施,空置率僅5.1%;但市場仍有約1,719萬平方英尺在建、其中約83%為無租戶的投機性開發,中小型倉庫的去化壓力未解。對台灣投資人而言,這是「跟著台積電走」的題材,但必須分清大型製造需求與一般物流倉庫的差別。
文章目錄
一、合作重點與陽光帶五大市場
二、鳳凰城工業市場:三家數據對照
三、獨特切角:大型廠房5.1% vs 投機性在建83%
四、Halo Vista與台積電、英特爾的產業廊帶
五、延伸研究:台灣投資人要注意的風險
六、2026年底至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、合作重點與陽光帶五大市場
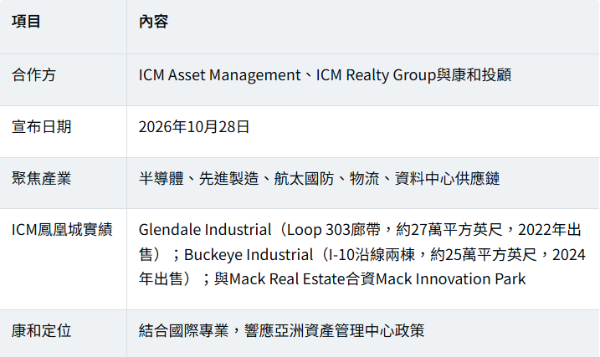
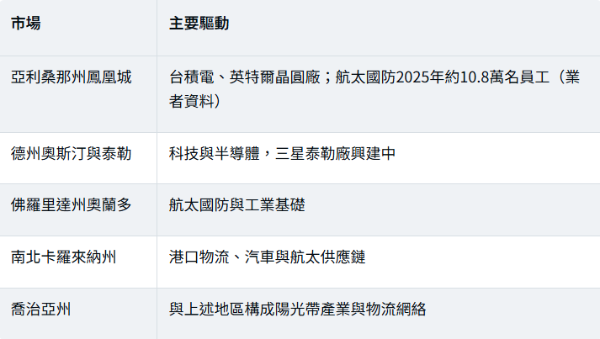
ICM為國際資產管理業者,本次合作屬市場觀察交流;文中市場資料部分為業者提供。
二、鳳凰城工業市場:三家數據對照
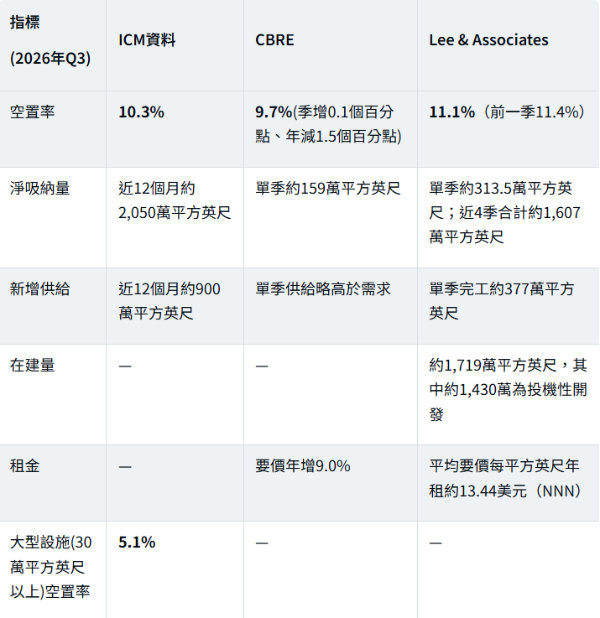
各家統計範圍與建物分類不同,數字不宜直接比較;CBRE指出空置率較2025年第一季12.7%的高點下降3個百分點。Lee的近4季吸納量為本文依其指標表加總。
重點:三家空置率落在9.7%至11.1%,方向一致向下;ICM資料顯示近12個月吸納量約為新增供給的2.3倍,市場已從供給過剩轉向消化期。
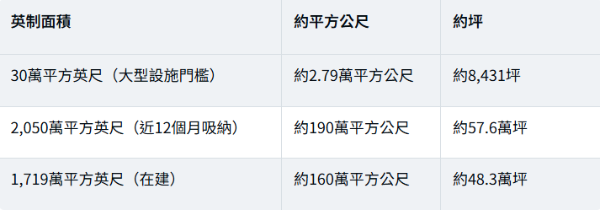
面積換算參考
三、獨特切角:大型廠房5.1% vs 投機性在建83%
鳳凰城工業市場其實是兩個市場:
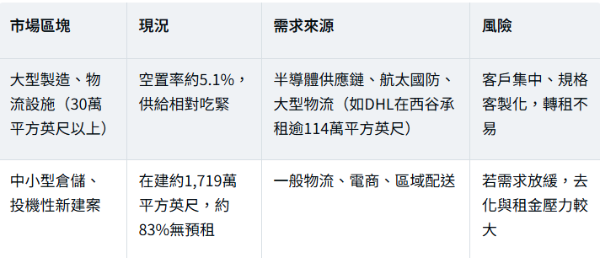
三個讀法:
● 台積電效應集中在「大」與「近」:晶圓廠帶動的是化學品、氣體、設備維修、倉儲等供應商,偏好鄰近廠區、可客製化的大型設施。
● 投機性供給仍多:約1,430萬平方英尺的投機性在建量,代表開發商仍在押注需求,若完工時需求不如預期,空置率可能再度回升。
● ICM所說的「新週期」:前一波大量供給後,新開工已放緩,若吸納持續高於供給,2027年市場可能轉向房東市場;但這是業者觀點,需以後續季度數據驗證。
四、Halo Vista與台積電、英特爾的產業廊帶
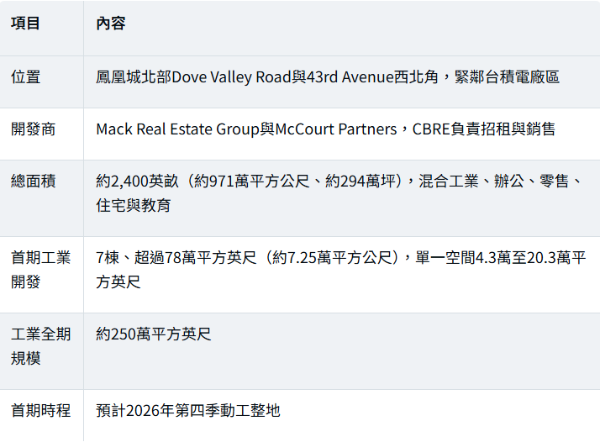
「開發面積最高約279萬平方公尺」的說法與官方報導不符;以英畝換算,約279萬「坪」(約2,280英畝)較接近早期公布的規模,最新報導為約2,400英畝。
五、延伸研究:台灣投資人要注意的風險
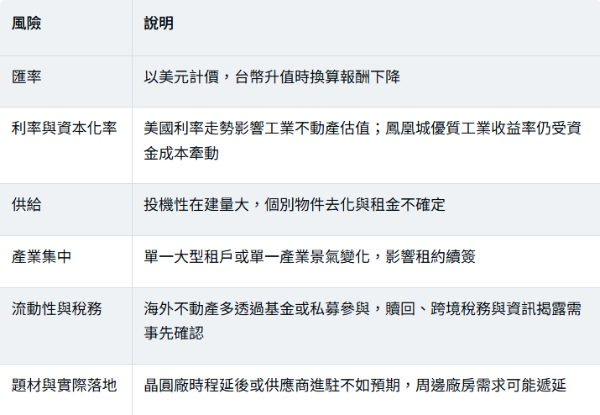
對台灣企業的參考:赴美設點的台灣供應商,可比較「承租現有廠房」與「客製化興建(build-to-suit)」兩種模式。大型設施空置率低,代表現成好廠房不容易找,越早規劃、越能選到鄰近廠區的位置。
六、2026年底至2027年要觀察什麼
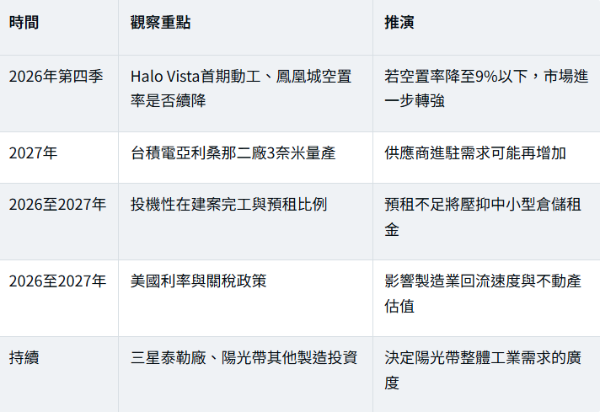
推演為情境判斷,非預測。
台積電帶動的不只是美國廠房,也包括台灣的供應鏈擴廠需求。詠騰工商團隊專注桃園、雙北的廠房、廠辦與工業地,可協助企業評估在台擴廠、購置或承租條件,與海外布局一併規劃。
七、FAQ 常見問題
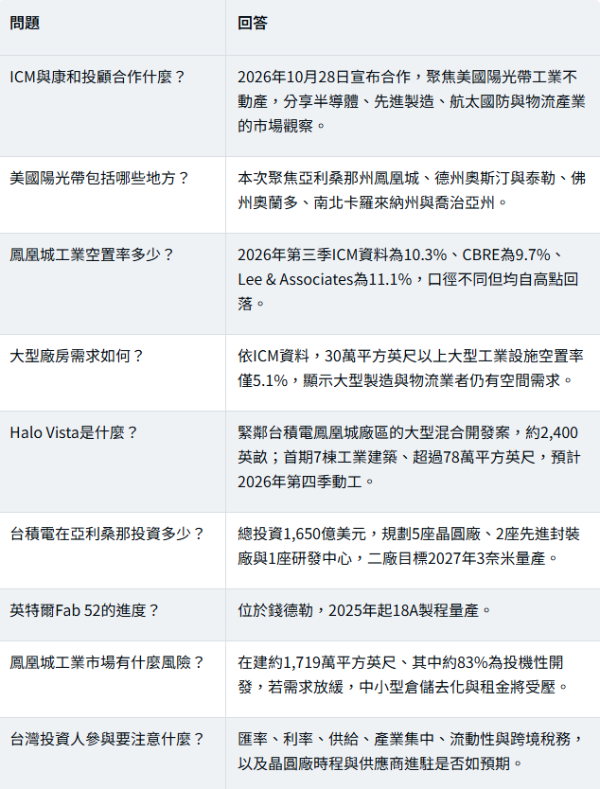
八、一句話結論
台積電與英特爾讓鳳凰城成為美國半導體廊帶,工業空置率已自高點回落、大型廠房空置率僅5.1%;但投機性在建量仍大,陽光帶工業不動產的機會在「大型、近廠區、有實際租戶」的物件,而不是所有倉庫。
詠騰工商觀點
「跟著台積電走」是近年最強的不動產題材之一,從台灣的竹科、南科、高雄,到美國鳳凰城、日本熊本都一樣。但題材之下,真正有支撐的永遠是實際進駐的供應商需求,而不是概念。鳳凰城大型設施與整體市場的空置率落差,就是最好的提醒。
對台灣企業而言,海外與國內的廠房布局應一起規劃:赴美的供應商需要美國據點,台灣母廠也常因擴產需要新的廠房或廠辦。先掌握兩地的空間成本與取得時程,才能讓供應鏈布局跟上客戶的腳步。
免責聲明:本文依合作新聞稿、CBRE與Lee & Associates市場報告及公開報導整理,部分市場資料為業者提供,面積換算與比值為本文計算。本文僅供市場資訊參考,不構成投資建議或任何金融商品之推介,投資海外不動產或相關商品前應詳閱公開說明並評估風險。