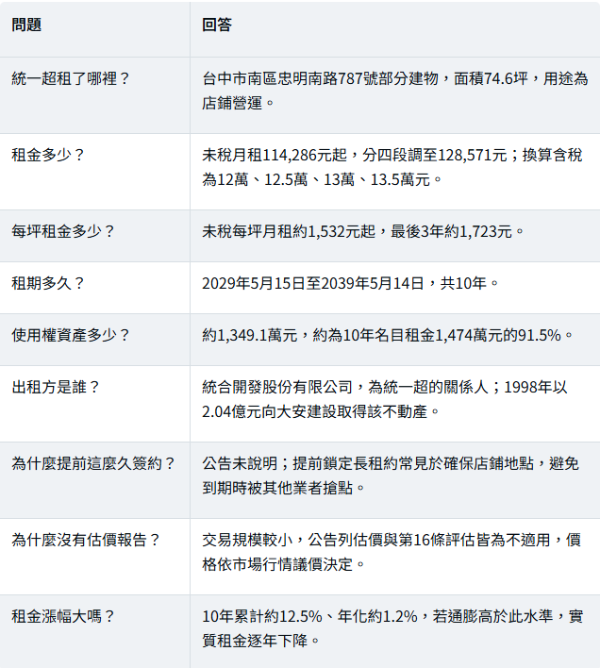
我們的切角是「提前2.5年鎖10年租金」:租約起租日距公告約兩年半,常見於既有店面續約前先行鎖定(推測,公告未說明現況)。10年租金合計只漲約12.5%、年化約1.2%,低於一般通膨水準,實質租金逐年下降,對承租方有利。使用權資產約為名目租金1,474萬元的91.5%,反推折現率約年1.8%(本文估算)。另外,統合開發於1998年以2.04億元向大安建設取得該不動產,已持有約28年。
文章目錄
一、公告重點一張表
二、租金拆解:含稅12萬元起、每3年加5,000元
三、獨特切角:提前2.5年鎖10年租金
四、關係人交易:為什麼不用估價
五、延伸研究:統一超的店鋪租賃策略
六、接下來看什麼:2026年底到2039年
七、FAQ 常見問題
八、一句話結論
一、公告重點一張表
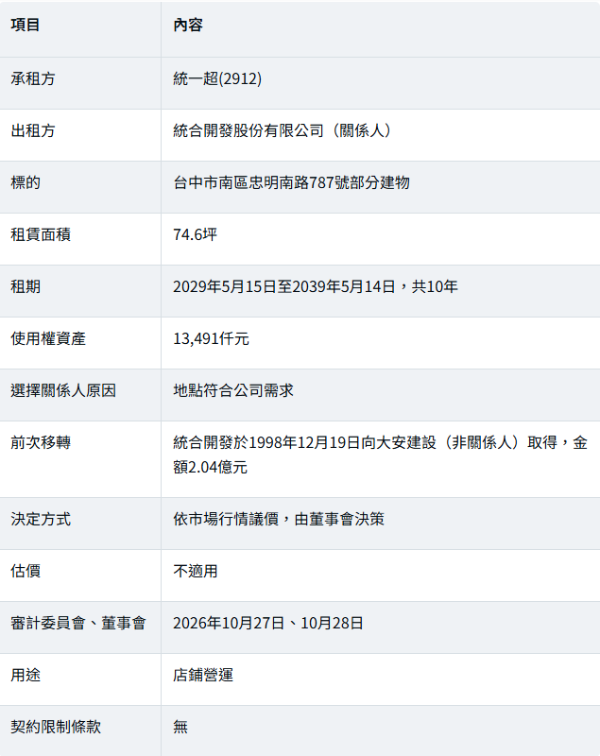
公告細節:公告列董事會通過日期為10月28日,但「其他敘明事項」寫「尚未經董事會決議,如董事會決議有異議再另行公告」,代表公告於審計委員會同意後、董事會召開前先行發布。若董事會無異議,即不會再有補充公告。
二、租金拆解:含稅12萬元起、每3年加5,000元
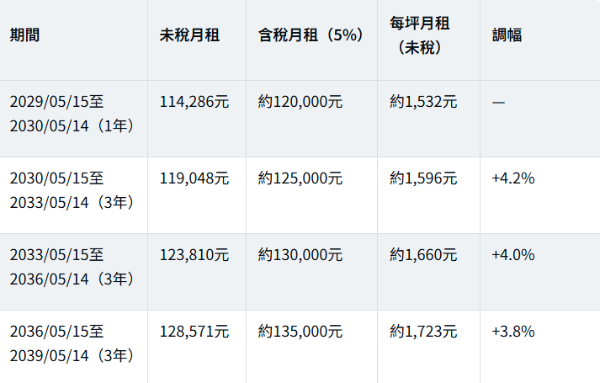
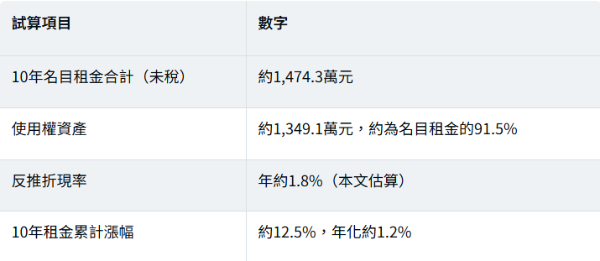
含稅月租以未稅金額加5%營業稅換算;名目租金與折現率為本文依租金現金流估算,非公司揭露。使用權資產實際認列時點為起租日,金額可能因屆時利率調整。
重點:含稅金額是整數12萬、12.5萬、13萬、13.5萬元,每3年固定加5,000元,是典型的「整數議價」租約,可預期性高。
三、獨特切角:提前2.5年鎖10年租金
1. 為什麼提前這麼久簽?
公告日(2026年10月)距起租日(2029年5月)約2年7個月。超商在既有店面租約到期前提早續約,可以避免被其他品牌搶點、鎖定好地點。公告未說明該址目前是否已有門市營運(推測可能為既有據點續租,未證實)。
2. 實質租金逐年下降
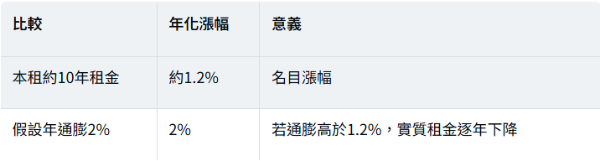
通膨率為假設值,用於說明實質租金概念。
對統一超而言,10年租金幾乎「凍漲」,店鋪成本可預期;對出租方統合開發而言,換到的是長達10年的穩定租約,不必擔心空置。這類條件在關係人之間較容易談成,也正是公告要求揭露關係人交易的原因。
3. 與同類關係人店鋪租約比較
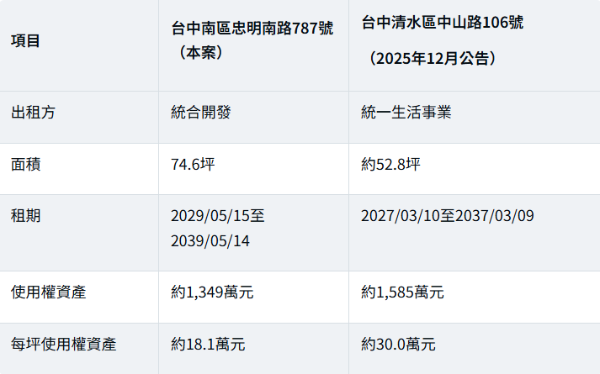
清水案前次起租月租13萬元;每坪使用權資產為本文計算,兩案利率假設與租金結構可能不同,僅供量級比較。
兩案都是「提前1至2.5年、簽10年」的關係人店鋪租約。本案面積較大、但每坪使用權資產較低,顯示忠明南路這處的每坪租金相對較低。
四、關係人交易:為什麼不用估價
依《公開發行公司取得或處分資產處理準則》,向關係人取得不動產使用權資產,須提交審計委員會同意及董事會通過,並公告選定關係人的原因與前次移轉資料。至於是否需專業估價,與交易金額規模有關;本案使用權資產約1,349萬元,規模較小,公告列估價及第16條評估皆為不適用,價格依市場行情議價決定。
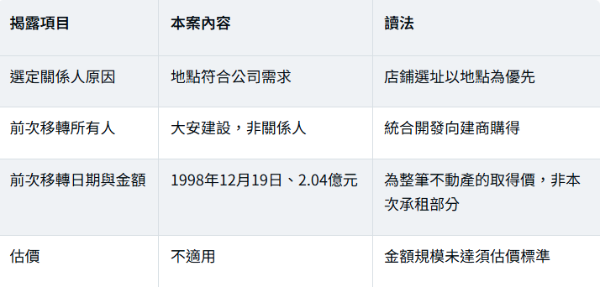
五、延伸研究:統一超的店鋪租賃策略
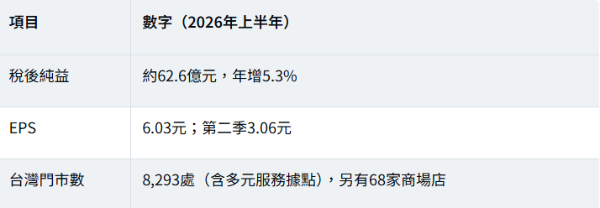
財務數字依2026年7月29日報導,以公司正式財報為準。
統一超的門市多數採承租,而非自購。原因很簡單:超商需要的是好地點,而不是持有不動產。透過長租約鎖定據點、分段小幅調租,可以讓租金成本與營收成長同步,同時保留遷移彈性。這次向集團關係企業承租,則多了「地點穩定、條件可談」的優勢。
對店面業主的參考:超商承租的店面多在路口、住宅密集區或主要幹道,租約長、租金穩定,但調漲幅度通常不大。業主評估出租給連鎖品牌時,可把「長期穩定」與「租金成長空間」放在一起比較。
六、接下來看什麼:2026年底到2039年
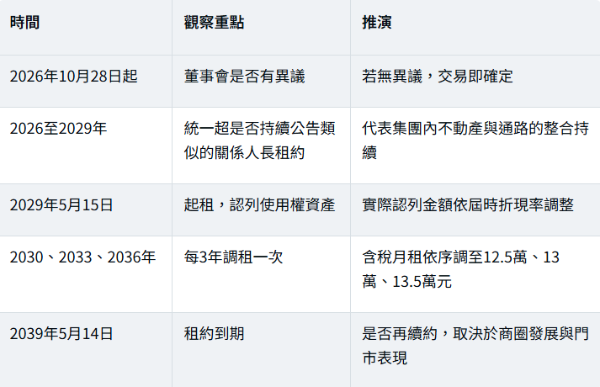
推演為情境判斷,非公司預測。
店面想出租給連鎖品牌,或想評估長租約條件?詠騰工商團隊可協助比對同商圈店面租金、調租條款與租期長短,幫業主與企業談出穩定又合理的長期租約。
七、FAQ 常見問題
八、一句話結論
統一超提前2.5年向關係人統合開發簽下台中忠明南路74.6坪、10年的店鋪租約,含稅月租12萬元起、每3年只加5,000元,金額不大,但是超商以長租約鎖定好地點、讓租金成本可預期的典型做法。
詠騰工商觀點
連鎖通路的租約策略,對店面市場有指標意義:長租期、低調幅、整數租金,換取的是雙方都能預期的穩定。對業主而言,租給連鎖品牌的好處是空置風險低;缺點是長期租金成長有限,10年只漲一成多。
業主在與連鎖品牌議約時,可特別留意調租頻率、調幅、提前解約條款與租期長短,並比較同商圈的租金行情,再決定要穩定還是保留調整空間。
免責聲明:本文依公開資訊觀測站公告與相關報導整理,含稅租金、名目租金、折現率與漲幅為本文試算,標示「推測」「未證實」者非公司揭露。本文不構成投資或租賃建議,交易內容以公司正式公告為準,推演為情境判斷。