三大產業呈現「營建熱、製造穩、服務冷」的分化。我們的切角是「營建與服務的17.77點差距」:同樣面對中東衝突、油價與利率壓力,營建業有高科技擴廠、公共建設、公辦都更三根柱子撐著,服務業則受銀行投資收益與餐飲門市調整拖累。不動產方面,9月六都建物買賣移轉1萬7,945棟、月增14.1%、年增11.6%,央行9月17日理監事會第二戶貸款成數由6成調升至7成,並刪除購地貸款「切結一定期間內動工」規定,對換屋族與開發商都是實質利多。2026年底到2027年,AI帶動的廠房、廠辦需求將是不動產業最穩的一塊。
文章目錄
一、9月三大產業營業氣候一張表
二、製造業:當月樂觀、未來半年轉保守
三、獨特切角:營建與服務差距17.77點
四、不動產:交易回升與央行兩項鬆綁
五、延伸研究:國際風險與服務業降溫
六、2026年底至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、9月三大產業營業氣候一張表
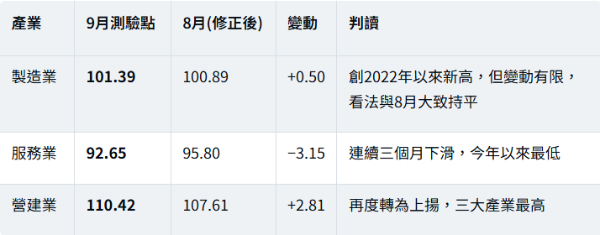
資料來源為台灣經濟研究院2026年10月23日公布之9月景氣動向調查。
重點:營建業是三大產業中唯一站上110點的產業,製造業剛好站在100點之上,服務業則跌破95點。
二、製造業:當月樂觀、未來半年轉保守
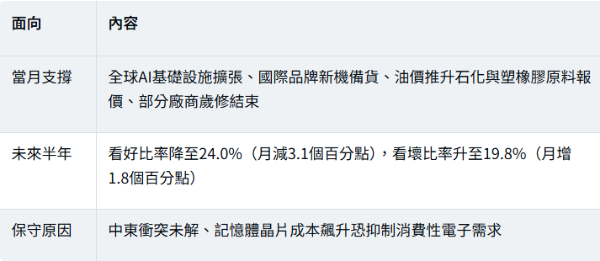
怎麼解讀:製造業的「樂觀」集中在AI與半導體供應鏈,消費性電子則面臨記憶體成本上升的壓力。這種分化也反映在工業地產:AI伺服器、半導體相關的廠房與廠辦需求強,傳統消費性電子廠房則相對平淡。
三、獨特切角:營建與服務差距17.77點
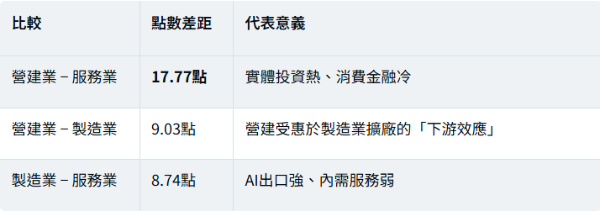
為什麼同樣面對油價、利率與地緣政治,營建業卻最樂觀?台經院點出三根支柱:
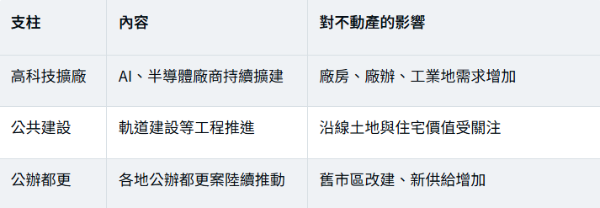
但營造業也面臨工料成本高漲、獲利空間受壓縮。換句話說,營建業「接單熱」不代表「賺得多」,這也意味著新建案的成本難以下降,房價下修空間有限。
四、不動產:交易回升與央行兩項鬆綁
9月六都建物買賣移轉棟數
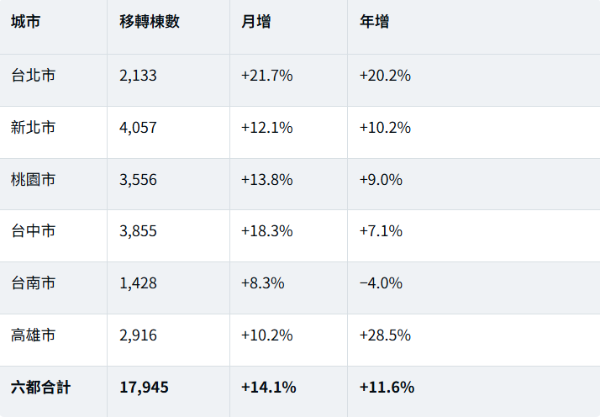
資料來源為六都地政局,信義房屋整理(2026年10月1日報導)。
台經院指出,9月暑假、颱風與民俗月等干擾消退,加上遞延過戶與新屋交屋陸續完成,帶動交易量回升。房仲業者另指出青安3.0提高貸款額度也有助攻。
央行9月17日兩項鬆綁
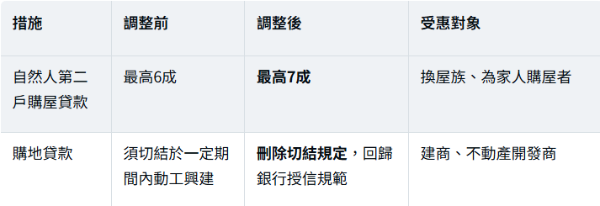
高價住宅貸款成數上限等其他選擇性信用管制規定仍維持。
注意:台經院也提醒,建商仍面臨餘屋庫存壓力。交易量回升有一部分來自交屋潮的過戶,不完全等於新購屋需求增加。
五、延伸研究:國際風險與服務業降溫
國際風險
● 中東軍事衝突:推升能源供應風險與油價,加劇通膨壓力。
● 公債殖利率走升:推高融資成本,可能抑制投資與消費,也影響房貸利率走勢。
● 受衝擊最大的經濟體:能源進口依賴高、又未充分受惠於科技產業的國家。
服務業為何連三降
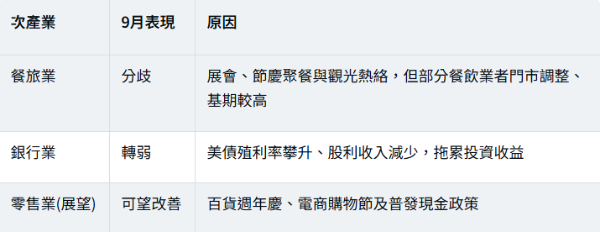
對商用不動產的意義:服務業降溫,對店面、商場租金的支撐較弱;但銀行業受惠於AI與半導體投資帶動的企業放款需求,商辦需求仍有基本盤。
六、2026年底至2027年要觀察什麼
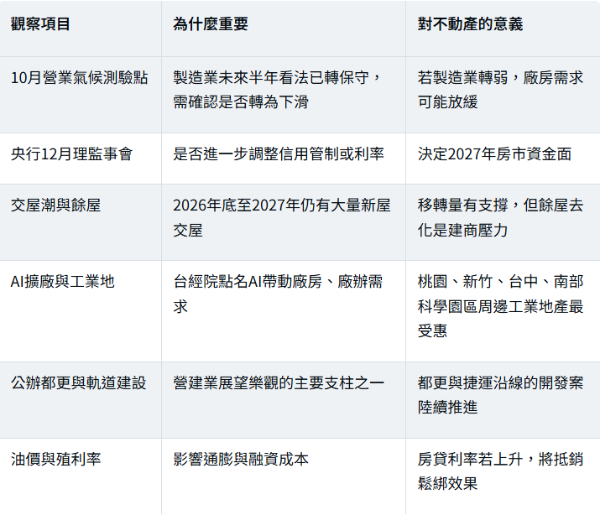
以上為觀察框架,不是景氣預測。
AI擴廠帶動廠房、廠辦需求,想找合適的工業地產?詠騰工商團隊專注桃園、雙北的廠房、廠辦與工業地交易與租賃,可協助企業評估擴廠選址、購置與承租條件。
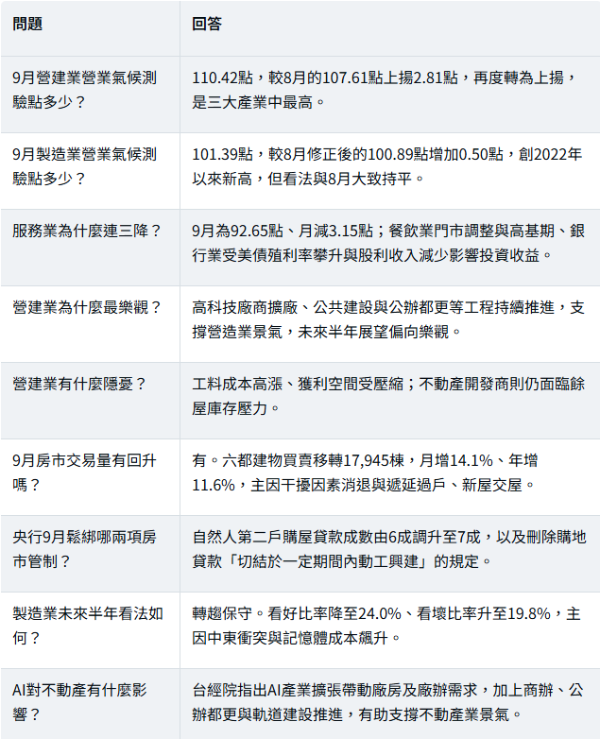
七、FAQ 常見問題
八、一句話結論
9月營建業110.42點、製造業創4年高、服務業連三降,營建與服務差距近18點;央行鬆綁加上AI廠辦需求撐起不動產,但油價、殖利率與餘屋壓力,讓2027年的房市仍是「實體投資熱、消費需求冷」的分化格局。
詠騰工商觀點
這份調查最值得注意的,是營建業與服務業的落差。這不是單純的景氣好壞,而是資金流向的結構:AI與半導體投資帶動擴廠、廠辦與公共工程,實體投資熱度延續;消費與金融服務則受油價、利率與市場波動拖累。
對不動產市場而言,工業地產與廠辦是目前最有基本面支撐的區塊;住宅市場則在央行鬆綁與交屋潮帶動下交易量回升,但仍要面對餘屋與利率的考驗。企業若有擴廠或購置廠辦計畫,可趁開發商購地限制放寬、新案陸續推出時,提早比較區位與條件。
免責聲明:本文依台灣經濟研究院景氣動向調查、六都地政局移轉資料、央行理監事會決議與相關報導整理,點數差距為本文計算。本文僅供市場資訊參考,不構成投資建議,推演為情境判斷。