公司表示2026年營運將逐季走揚、毛利率隨產品組合改善逐季提升。我們的切角是「產能接力」:低軌衛星營運商要求「非中非台」供應鏈,華通把衛星板逐步移往泰國廠(泰國北欖府、土地約18萬平方公尺),台灣廠騰出的鑽孔、電鍍產能轉向AI伺服器與光通訊。衛星營收已占全公司約兩成,法人預估2026年衛星板營收有機會年增三成、挑戰200億元;若第四季營收年增約一成至一成五,2026全年營收約852億至863億元。但要注意,第二季毛利率18.51%仍低於2025年第三季的19.95%,擴產折舊正在吃掉部分成長。
文章目錄
一、2026營收與獲利:創高但毛利率仍待回升
二、泰國廠:從量產走向擴產
三、獨特切角:衛星移泰國、台灣轉AI的產能接力
四、低軌衛星與AI光通訊:兩條成長線分開看
五、延伸研究:資本支出與擴產風險
六、2026年第四季至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、2026營收與獲利:創高但毛利率仍待回升
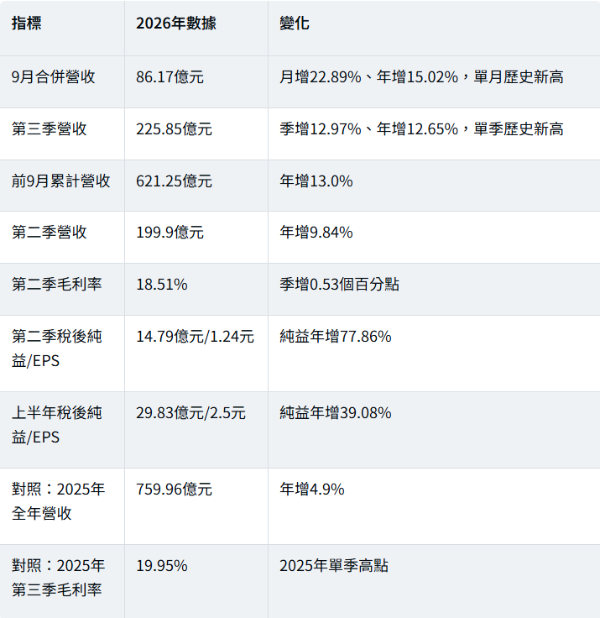
怎麼解讀:營收成長從第二季的近一成加速到第三季的一成二以上,公司也稱光通訊模組mSAP營收在第三、四季逐月放量。但第二季毛利率18.51%,仍低於2025年第三季的19.95%,代表新產能的折舊與爬坡成本還在消化。第三季財報公布後,毛利率能否回到19%以上,是檢驗「產品組合改善」的第一個數字。
二、泰國廠:從量產走向擴產
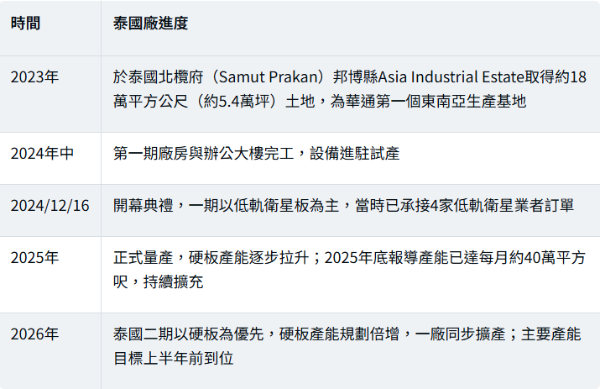
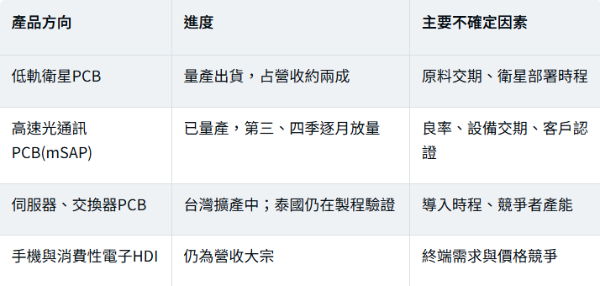
泰國廠目前的產品方向包括低軌衛星地面設備板、部分太空板,並進行伺服器與交換器相關製程驗證。後兩者仍屬驗證階段,不代表已完成客戶認證或大量出貨,評估短期營收貢獻時應保守看待。
重點:泰國廠的價值在於「非中非台」的地理位置。低軌衛星營運商對供應鏈地點有要求,泰國廠是華通爭取衛星訂單的門票,但良率、交期與客戶認證才決定能拿到多少份額。
三、獨特切角:衛星移泰國、台灣轉AI的產能接力
華通的擴產不是三個廠各自增加產能,而是一條「產能接力」:
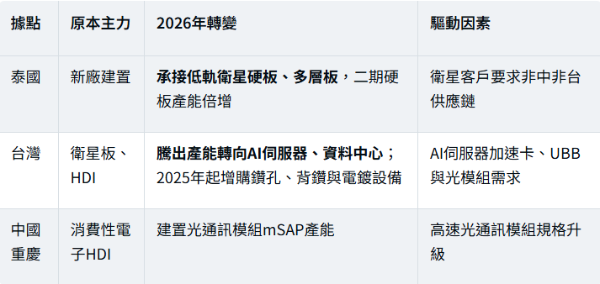
這條接力鏈的數字:
● 衛星板:2025年低軌衛星板營收逾151億元、年增15.27%,約占全年營收兩成。法人預估2026年若原料短缺緩解,有機會年增逾三成、挑戰200億元(法人預估,非公司財測)。
● AI與資料中心:2026年初報導指出,公司規劃伺服器相關產能增加一倍以上,資料中心與AI營收目標倍增、約占營收8%至10%(目標值)。
● 全年試算:2025年第四季營收約210億元,若2026年第四季年增10%至15%,全年約852億至863億元、年增約12%至14%(本文推算)。
全年營收以前9月621.25億元加第四季情境推算,非公司財測。
四、低軌衛星與AI光通訊:兩條成長線分開看
低軌衛星:規格升級帶動層數與HDI階數
市場分析指出,主要低軌衛星客戶的新世代高頻寬、高功率衛星規格(市場稱V3),需要更多HDI階數與板層,對PCB技術與單價都有拉抬效果。華通與主要客戶合作約10年,是太空等級PCB的主要供應商。不過,第一季衛星出貨曾受原料交期拉長影響,第二季才回升,原物料供應仍是衛星板的變數。
AI光通訊:已量產出貨,第三、四季逐月放量
華通聚焦光通訊的高階PCB已陸續量產出貨,並已在重慶與台灣購置大量雷射鑽孔與電鍍設備建置mSAP產能。AI伺服器加速卡(OAM)、UBB與高速光模組需求成長,讓高階HDI切入資料中心供應鏈。
五、延伸研究:資本支出與擴產風險
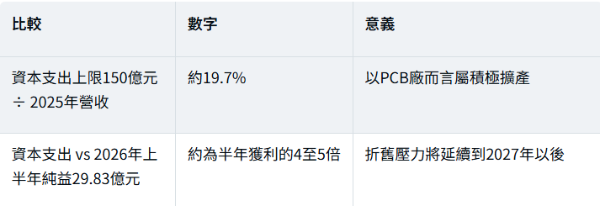
2026年初報導指出,華通2026年資本支出由市場原先預期的約80億至100億元,上修至約120億至150億元,2026至2027年為擴產高峰期;另有報導稱未來兩年累計約250億元(未證實,未能取得原始報導核對)。
擴產期的五個風險:
● 設備折舊增加,毛利率回升速度可能慢於營收成長。
● 泰國新廠良率與產能利用率爬坡不如預期。
● 伺服器、交換器產品認證時程延後。
● 原物料交期與價格波動,影響衛星板出貨節奏。
● 泰國的人力、電力與匯率成本變化。
六、2026年第四季至2027年要觀察什麼
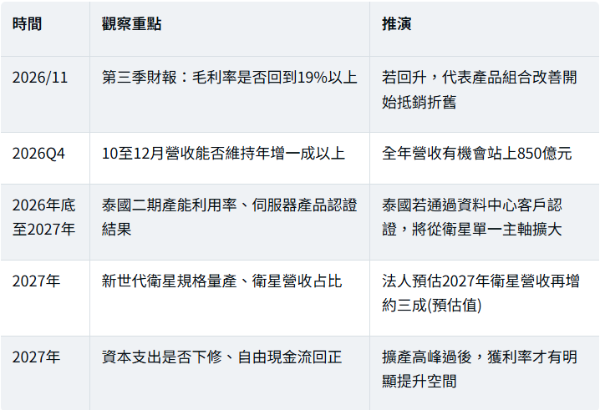
推演為情境判斷,非公司預測。
關注科技業擴產帶動的廠房與土地需求?詠騰工商團隊長期追蹤桃園、新竹一帶PCB與電子產業的廠房、工業地交易與租賃行情,可協助企業評估擴廠選址與工業地產配置。
七、FAQ 常見問題
Q1:華通2026年9月營收多少?
86.17億元,月增22.89%、年增15.02%,創單月歷史新高。
Q2:華通第三季營收表現如何?
第三季營收225.85億元,季增12.97%、年增12.65%,創單季新高;前9月累計621.25億元、年增13%。
Q3:華通上半年賺多少?
上半年稅後純益29.83億元、年增39.08%,EPS 2.5元;第二季EPS 1.24元、毛利率18.51%。
Q4:華通泰國廠在哪裡?
位於泰國北欖府邦博縣Asia Industrial Estate,土地約18萬平方公尺,2024年12月開幕、2025年量產,2026年二期硬板產能規劃倍增。
Q5:低軌衛星占華通營收多少?
2025年低軌衛星板營收逾151億元,約占全年營收兩成;法人預估2026年有機會挑戰200億元。
Q6:華通的AI光通訊產品量產了嗎?
光通訊高階PCB已陸續量產出貨,重慶與台灣的mSAP產能在第三、四季逐月放量;泰國的伺服器與交換器產品仍在製程驗證。
Q7:華通2026年資本支出多少?
報導指出2026年資本支出上修至約120億至150億元,2026至2027年為擴產高峰。
Q8:投資華通要注意什麼風險?
擴產折舊壓抑毛利率、泰國廠良率爬坡、原物料交期、伺服器產品認證時程,以及衛星客戶出貨節奏。
八、一句話結論
華通2026年用「衛星移泰國、台灣轉AI」的產能接力推升營收創高,全年有機會挑戰850億元;但毛利率仍低於2025年高點,第三季財報的毛利率回升幅度,才是擴產能否轉成獲利的第一道檢驗。
詠騰工商觀點
華通的布局反映台灣電子業的新常態:海外據點承接有地緣要求的訂單,台灣廠升級做最高階的產品。這也意味著台灣本地的高階製程產能、廠房與電力需求不會因海外擴產而減少,反而會往更精密、更高單價的方向集中。
對關注工業地產的業主與投資人而言,PCB等電子供應鏈的擴產節奏,是觀察桃園、新竹工業區廠房需求的重要指標。對投資人而言,與其看營收創高,不如盯緊毛利率與資本支出的變化。
免責聲明:本文依華通營收公告、財報新聞與公開報導整理,標示「未證實」者尚未取得原始資料核對;法人預估與本文推算不代表公司財測。本文僅供產業研究參考,不構成任何股票買賣建議或獲利保證,實際狀況以華通正式公告、公開資訊觀測站及財務報告為準。