漲的主要是新案與指標案,整體中古屋行情其實接近持平。巨城商圈正好卡在這道分界上:屋齡20年以上的大樓約3字頭、5年內新屋約5至5.5字頭、新案約6字頭,鄰近的關埔則在7字頭以上。我們的切角是「先看月付,再看單價」:巨城2房含車約1,300萬至1,500萬元,貸8成、30年、利率2.5%計算,月付約4.7萬元;3房含車約1,800萬至2,000萬元,月付約6.3萬元。用房貸不超過收入三分之一回推,家庭月收入分別要約14萬元與19萬元。巨城值不值得追,答案取決於你在哪一層價差、月付撐不撐得住。
文章目錄
一、2026新竹房市:指數大漲、中古持平
二、巨城商圈房價三層:老屋、新屋、新案
三、獨特切角:先算月付,再談單價
四、會不會買貴?5個判斷指標
五、延伸研究:產品類型與買方情境
六、2026至2027年要觀察什麼
七、FAQ 常見問題
八、一句話結論
一、2026新竹房市:指數大漲、中古持平
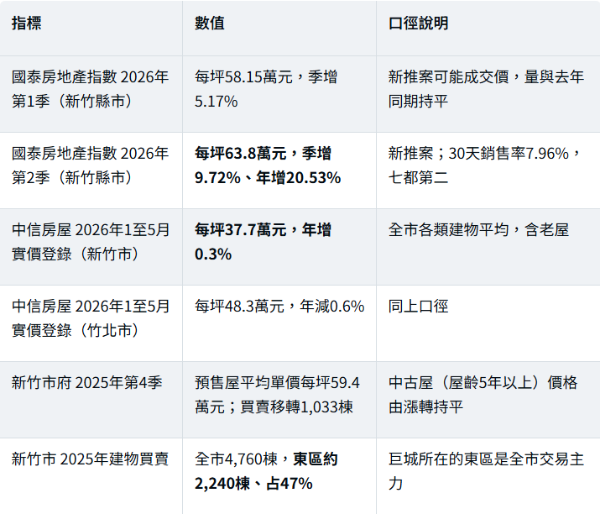
怎麼解讀:國泰指數追蹤的是新推案,2026年新竹受AI供應鏈擴張與竹科高所得買盤帶動,新案單價與去化都明顯轉強;但全市實價登錄平均反映的是所有成交,大量中古屋把平均拉回持平。這不是互相矛盾,而是新案漲、中古穩的結構。
重點:新聞說「新竹房價年漲兩成」,指的多半是新案。巨城以中古大樓為主,不能直接套用兩成漲幅來評估中古屋開價。
二、巨城商圈房價三層:老屋、新屋、新案
巨城商圈位於新竹市東區,民生、曙光女中學區帶動家長需求,買方約一半是在地客、一半是竹科上班族。依2025年在地業者整理的區域行情,價格大致分成三層:
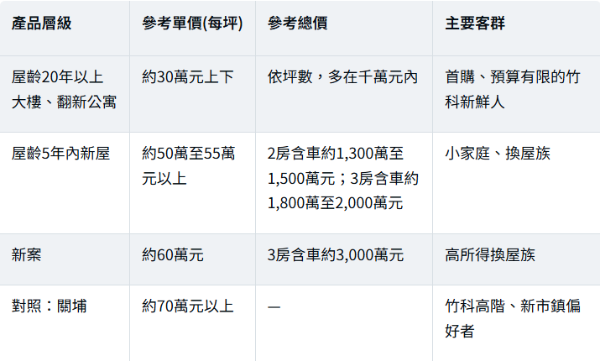
說明:以上為2025年2月報導中在地業者整理的區間,2026年未見更新的同口徑統計,實際請以實價登錄為準。另有第三方網站統計東區近一年成交均價約每坪65.5萬元、漲幅約15.9%(未證實,統計期間與篩選條件不明);預售案「映像巨城」近一年成交均價約每坪68.7萬元(未證實),屬單一預售案,不能代表商圈行情。
● 車位是隱藏價差:巨城周邊停車位稀缺,中古平面車位約150萬至180萬元,新案車位可能超過200萬元。比單價時務必確認是否拆算車位。
● 新舊價差約一倍:20年以上老屋約3字頭,新案約6字頭,同一商圈單價差距約2倍。
● 相對關埔仍便宜約兩成:巨城新屋5至5.5字頭,關埔7字頭以上,是巨城吸引竹科首購族的主要理由。
三、獨特切角:先算月付,再談單價
單價高低只決定你「買得起哪一層」,真正決定買不買得下去的是月付。以下用貸款8成、30年本息平均攤還、利率2.5%試算(僅供估算,實際依銀行核貸條件):
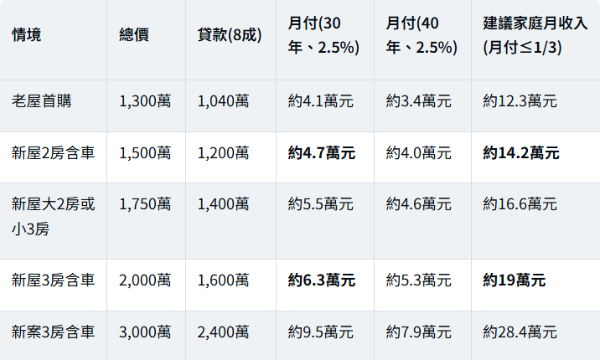
這張表的意義:
● 青安3.0的新竹房價上限是2,500萬元。巨城中古2房、3房幾乎都在範圍內,首購族可評估青安3.0的40年期限,月付可降約15%;但新案3房含車約3,000萬元,已超出上限。
● 竹科雙薪是巨城新屋的主力買盤。月收入19萬元以上的家庭才能輕鬆負擔2,000萬元的3房,這也是巨城新屋行情的支撐。
● 月付壓力超過收入40%就要停下來。即使物件價格合理,也不代表適合現在買。
注意:第七波選擇性信用管制在2025年底仍持續,銀行審核負債比、成數仍偏保守。上表以8成計算,實際核貸成數可能更低,簽約前務必先向銀行確認。
四、會不會買貴?5個判斷指標
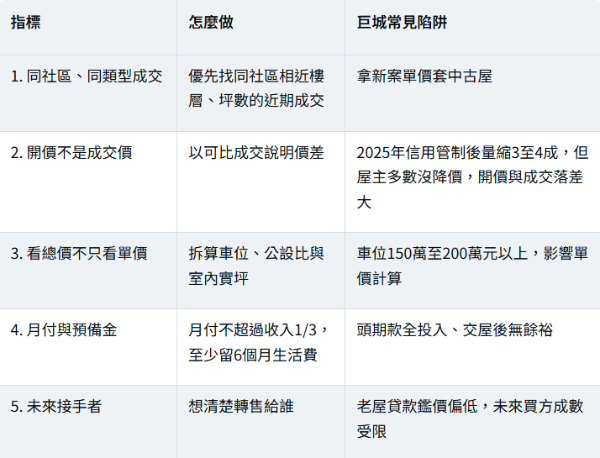
議價方式:拿出條件相近的成交紀錄說明出價依據,而不是用固定比例砍價。新竹市府資料顯示,2025年第4季北區、香山區預售屋議價率已擴大至3.3%與6.4%,可作為市區議價氛圍的參考。
五、延伸研究:產品類型與買方情境
不同產品怎麼選
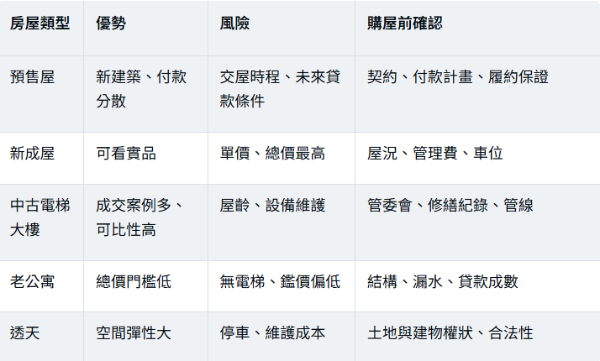
三種買方情境
● 自住、長期持有:工作與學區確定、月付在收入1/3以內,可以持續看房、找條件合適的物件,不必因短期波動停手,也不要因怕漲而接受不合理開價。
● 需要高成數貸款:先拿到銀行的預估核貸條件,再決定總價上限;首購可評估青安3.0。
● 短期轉售或投資:巨城的生活機能已經反映在價格中,扣除交易成本、房地合一稅與持有成本後,短期價差空間有限。
六、2026至2027年要觀察什麼
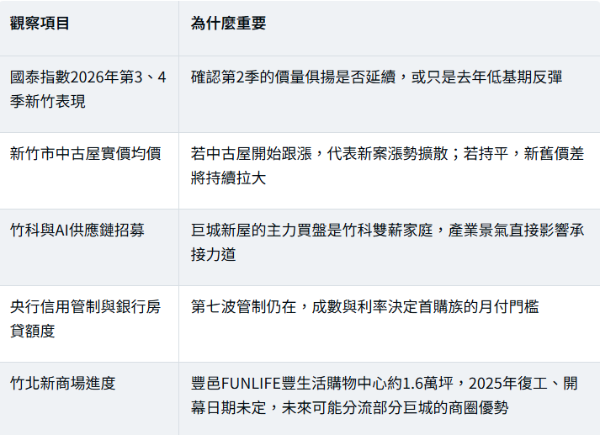
以上為觀察框架,不是價格預測。
想知道巨城商圈的物件開價合不合理?詠騰工商團隊可協助調閱同社區、同屋齡的實價登錄,拆算車位與實坪,並依您的收入試算月付與青安3.0適用性,讓出價有憑有據。
七、FAQ 常見問題
Q1:2026年新竹巨城商圈房價還會繼續上漲嗎?
2026年第2季新竹縣市新案指數年漲20.53%,但新竹市1至5月整體實價均價僅年增0.3%。巨城以中古屋為主,漲幅應以同類中古屋成交判斷,不能直接套新案漲幅。
Q2:巨城商圈一坪多少?
依2025年在地業者整理,屋齡20年以上大樓約每坪30萬元上下,5年內新屋約50萬至55萬元以上,新案約60萬元。2026年最新行情請以實價登錄為準。
Q3:巨城比關埔、竹北高鐵特區便宜嗎?
巨城新屋約比關埔(7字頭以上)便宜約兩成;竹北高鐵特區新案已見每坪8至9字頭。但三地屋齡與產品不同,應以同類產品比較總價。
Q4:買巨城2房,家庭月收入要多少?
以總價1,500萬元、貸8成、30年、利率2.5%試算,月付約4.7萬元;若月付不超過收入三分之一,家庭月收入約需14.2萬元。
Q5:巨城物件可以用青安3.0嗎?
青安3.0新竹房價上限為2,500萬元,巨城多數中古2房、3房在範圍內,但仍須符合首購資格與年齡、貸款年限等條件。
Q6:屋主開價高,怎麼議價?
蒐集同社區、相近條件的近期成交,拆算車位後比較單價,再提出具體價差理由。2025年信用管制後巨城量縮但屋主惜售,開價與成交落差常見。
Q7:預售屋和中古屋哪個划算?
不一定。預售屋新但單價高、交屋時貸款條件未知;中古屋可比案例多、總價較低,但要注意屋況與鑑價。應以總價、月付與需求綜合比較。
Q8:去哪裡查巨城的真實成交價?
使用內政部不動產交易實價查詢服務網與新竹市政府實價登錄查詢,篩選路段、屋齡、建物型態,並留意車位與特殊交易。
八、一句話結論
2026年新竹是「新案漲、中古穩」,巨城中古屋不必追新案兩成漲幅,先確認自己在老屋3字頭、新屋5字頭、新案6字頭哪一層,再用月付不超過收入三分之一回推總價,才是不買貴的方法。
詠騰工商觀點
巨城商圈的優勢是成熟機能、學區與相對關埔的價格折讓,這些都已經寫在價格裡。2026年新竹新案熱度回升,很容易讓中古屋屋主跟著拉高開價,但全市實價均價只微幅上升,代表買方對中古屋的出價其實沒有跟上。
我們建議首購族把預算鎖在青安3.0上限與月付三分之一內,優先挑屋齡適中、有車位、管理好的電梯大樓;換屋族則先算好舊屋售價,再決定要不要跨到6字頭的新案。對屋主而言,訂價應以同社區成交為基準,而不是參照新案指數。
免責聲明:本文依截至2026年10月21日可取得的公開資訊整理,標示「未證實」者為第三方或單一網站資料,尚未經官方統計核實;巨城商圈分層行情引用2025年報導,月付為簡化試算。本文不構成個別不動產估價、投資建議或貸款核准承諾,實際交易以官方實價登錄、金融機構核貸條件與專業評估為準。