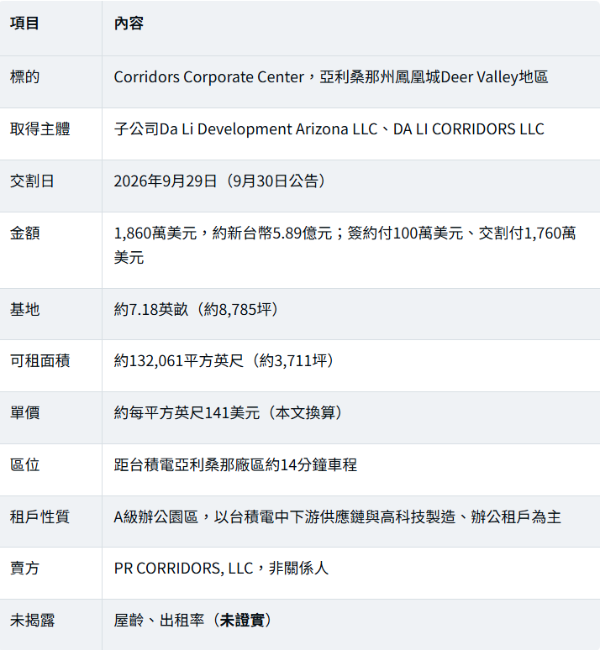
上市20周年,董事長謝志長表示,美國策略轉向長期收益型商用不動產,鎖定台積電與供應鏈赴美後的辦公與營運需求,部分業者提出至少5至10年的租用需求。另有鳳凰城南側一處基地評估中,並擴大評估德州達拉斯、休士頓。
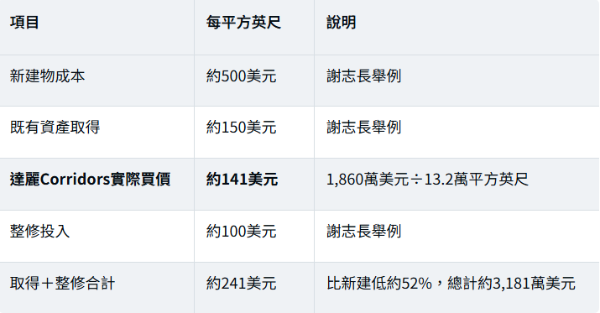
我們的切角是「141美元的成本優勢,要靠出租率兌現」:達麗這筆買進價換算約每平方英尺141美元,正好對上謝志長所說「既有資產約150美元取得、再投入約100美元整修」,合計約241美元,比新建約500美元低約52%。但Deer Valley/Airport子市場2026年第二季空置率高達32.6%,平均租金每平方英尺約29.42美元(全服務),成本低是起點,能否把台積電供應鏈租戶留住才是報酬關鍵。
文章目錄
一、達麗鳳凰城商辦交易一張表
二、策略轉向:從住宅開發到收租資產
三、獨特切角:141美元成本與32.6%空置率
四、收益試算:出租率決定報酬
五、延伸研究:台積電供應鏈赴美的不動產需求
六、接下來看什麼:2026年底到2028年
七、FAQ 常見問題
八、一句話結論
一、達麗鳳凰城商辦交易一張表
二、策略轉向:從住宅開發到收租資產
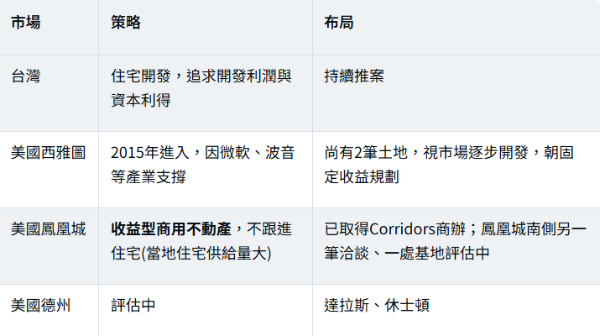
操作模式:尋找價格具吸引力的既有商用不動產,整修、改善設備並導入ESG項目後出租;資產穩定出租後,視市場時機處分,實現資本利得。
三、獨特切角:141美元成本與32.6%空置率
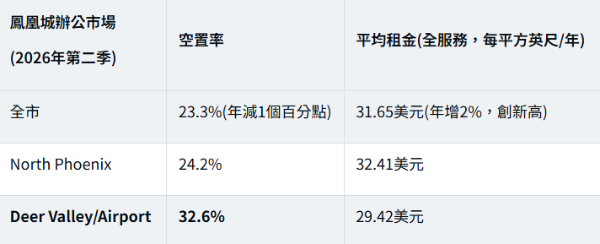
市場數據取自商用不動產顧問Kidder Mathews 2026年第二季報告;同季鳳凰城辦公交易單價約132至231美元/平方英尺。
三個讀法:
● 買在市場低檔價位。141美元接近鳳凰城同季交易的下緣,反映當地辦公空置仍高。
● 空置高是風險也是機會。Deer Valley空置約三分之一,代表招租競爭大,但也是能用低價買進的原因。
● 差異化在「台積電鏈+長約」。若能簽下5至10年的台灣供應鏈租戶,出租率可高於子市場平均。
四、收益試算:出租率決定報酬
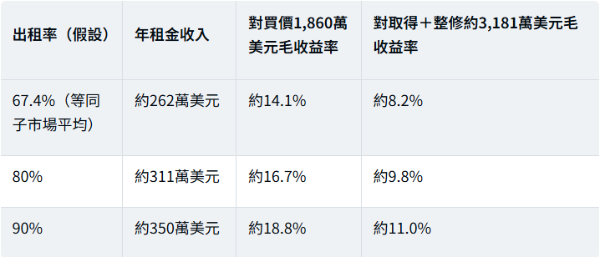
以子市場平均租金29.42美元×13.2萬平方英尺試算;全服務租金包含房東負擔的營運費用、稅與保險,淨收益率會明顯低於毛收益率。整修金額為董事長舉例數字,非公司公告。
重點:帳面毛收益率看起來很高,是因為全服務租金裡含有大量營運成本;真正的報酬要看扣除營運費用後的淨營業收入與出租率能否穩定。
五、延伸研究:台積電供應鏈赴美的不動產需求
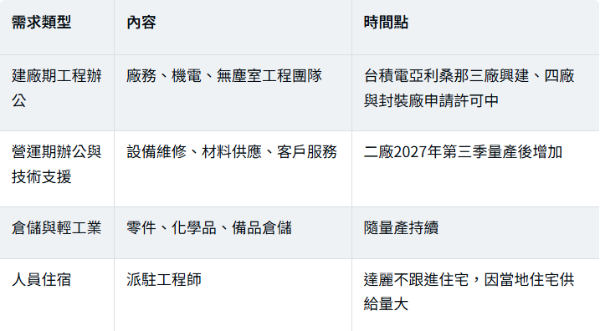
台積電美國投資已提高至2,650億美元,亞利桑那規劃發展為GIGAFAB聚落,二廠2027年第三季量產。建廠期的工程辦公需求先到,量產期的長期營運需求接著來,這是達麗看好5至10年租約的原因。
對台灣供應鏈廠商的提醒:赴美設點前,應比較租用與購置的總成本,確認租約年限、調租條款、整修責任與提前解約條件;美國商辦普遍以全服務或淨租金報價,兩者不能直接比較。
六、接下來看什麼:2026年底到2028年
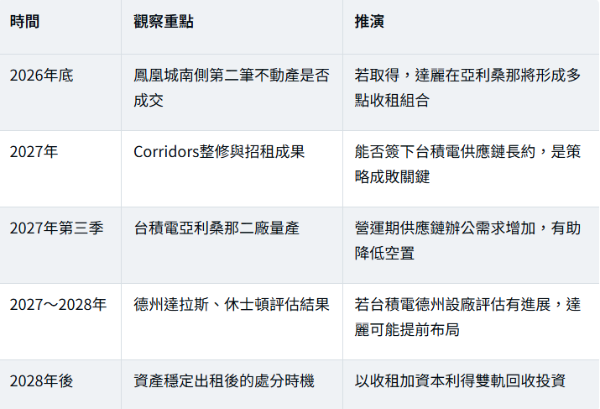
推演為情境判斷,非公司預測。
台灣供應鏈要赴美或擴大國內據點?詠騰工商團隊可協助比較台灣科學園區周邊與海外布局的廠辦需求,評估租用、購置與擴廠的總成本與時程。
七、FAQ 常見問題
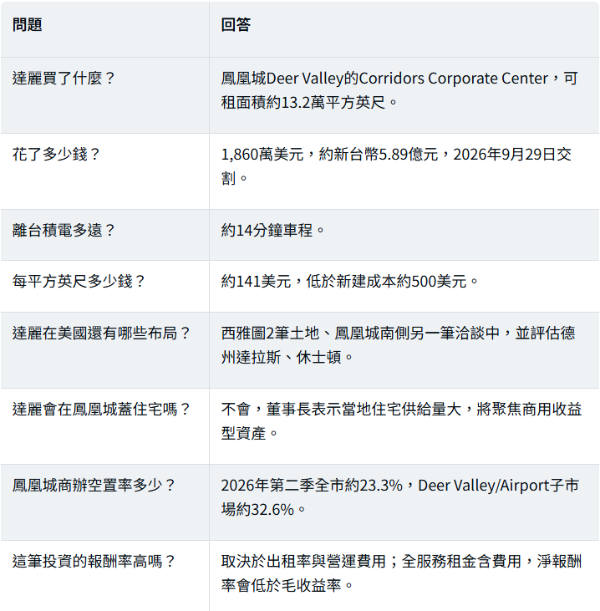
八、一句話結論
達麗以每平方英尺約141美元買進鳳凰城商辦,成本比新建低一半;但所在子市場空置率約三成,能否把台積電供應鏈的5至10年租約簽下來,才是收租策略的真正考驗。
詠騰工商觀點
台灣建商赴美從「蓋房子賣」轉向「買舊樓收租」,反映海外市場的風險邏輯不同:住宅供給多、商辦空置高,低價取得既有資產再升級,比從零開發更能控制成本。對台灣供應鏈企業而言,海外辦公與廠房以租代買可保留彈性;國內據點則應同步評估擴廠需求,台灣仍是先進製程與研發核心,相關廠辦需求不會因赴美而消失。
免責聲明:本文依達麗公告、相關新聞報導及商用不動產顧問公開報告整理,僅供一般資訊參考,不構成投資建議。收益率為假設情境試算,未扣除營運費用;屋齡與出租率未揭露,推演為情境判斷。