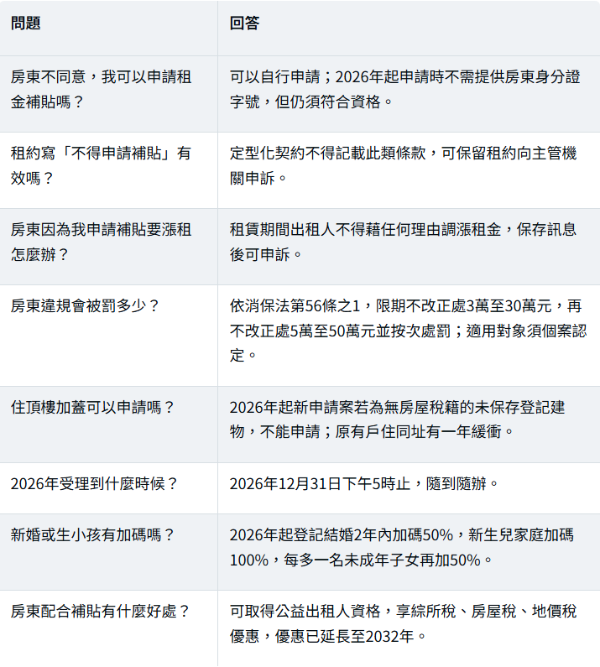
內政部2023年6月14日修正《住宅租賃定型化契約應記載及不得記載事項》不得記載事項第10點,租約不得記載「承租人不得申請租金補貼」;應記載事項也規定,租賃期間出租人不得藉任何理由要求調漲租金。房東若以漲租、提前終止租約等方式阻止申請,房客可檢具事證向縣市政府消費者服務中心、消保官或地政局(處)申訴。依《消費者保護法》第56條之1,經通知限期改正而不改正者,可處3萬至30萬元罰鍰;再次通知仍不改正,可處5萬至50萬元並按次處罰。2026年的新變化是:申請時不需提供房東身分證字號,舊戶免重新申請,補貼可追溯至申請日;但頂樓加蓋等無房屋稅籍的違建,新申請案不能申請。我們的切角是:房東與房客的爭議,正從「准不准申請」轉向「房子有沒有稅籍」。對合法出租的房東而言,配合補貼取得公益出租人資格,一年可能省下數萬元稅負,阻擋反而要承擔裁罰風險。
文章目錄
一、2026租金補貼重點:75萬戶、免房東身分證
二、法律依據:不得記載、不得漲租與罰則
三、獨特切角:爭議從「准不准」轉向「有沒有稅籍」
四、房客自保五步驟:蒐證與申訴
五、延伸研究:房東配合補貼,算一算划不划算
六、接下來看什麼:2026年底到2027年
七、FAQ 常見問題
八、一句話結論
一、2026租金補貼重點:75萬戶、免房東身分證
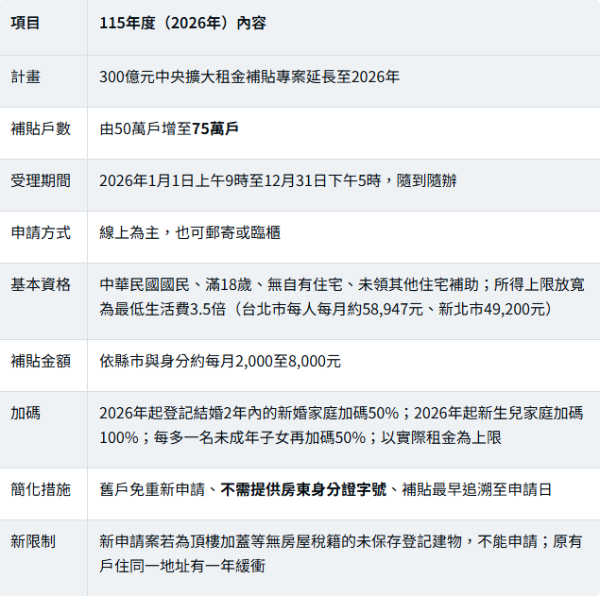
補貼金額與加碼計算以內政部「300億元中央擴大租金補貼專區」公告為準。
二、法律依據:不得記載、不得漲租與罰則
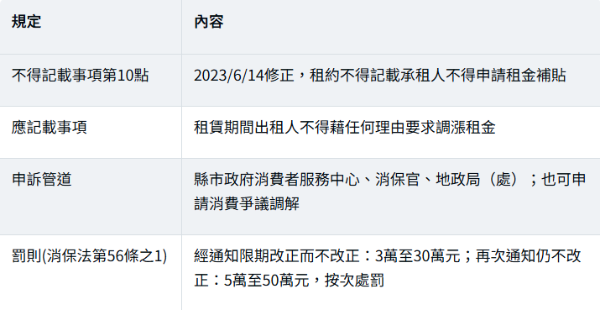
適用對象提醒:「定型化契約應記載及不得記載事項」與消保法罰則,適用於企業經營者與消費者之間的租約。一般個人房東是否屬企業經營者,須由主管機關依出租規模、營業性質等個案認定;非企業經營者另適用租賃住宅相關規定,是否有相同罰則本文未能核對,列為未證實。房客仍可先向地政局(處)申訴,由主管機關判斷。
罰則不是立即重罰:主管機關通常先通知限期改正,屆期不改才開罰。房客要做的是提供完整事證,不是自行斷定罰款金額。
三、獨特切角:爭議從「准不准」轉向「有沒有稅籍」
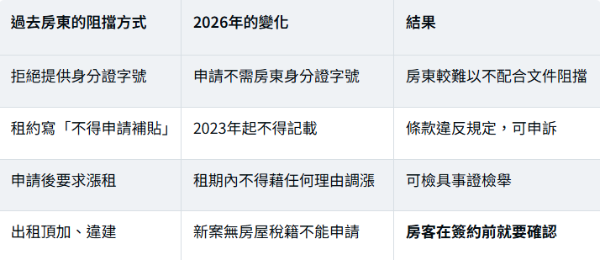
三個讀法:
● 簽約前先問「有沒有房屋稅籍」。頂加或違建,就算房東同意,新申請案也拿不到補貼。
● 房東真正擔心的常是稅與違建曝光。合法房屋配合補貼,反而能取得公益出租人優惠。
● 補貼溢領正被追討。報導指出曾有溢領情形並追討中,房客務必如實申報住址與租約,避免日後被追回。
四、房客自保五步驟:蒐證與申訴
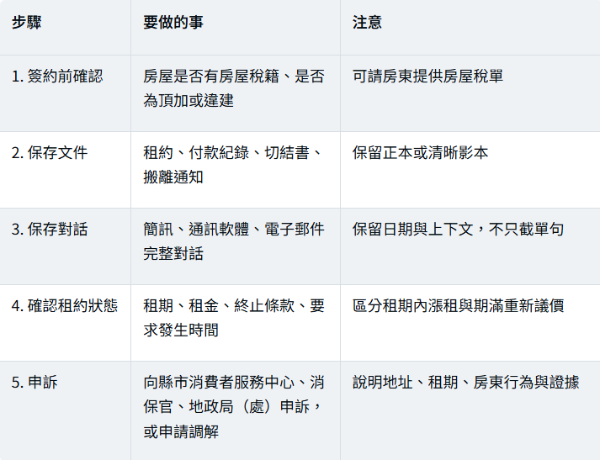
被要求搬家時:房東不會因為房客申請補貼就取得提前終止權,仍須依租約約定與法定事由判斷。若情況急迫,可尋求法律扶助或地方政府法律諮詢。
五、延伸研究:房東配合補貼,算一算划不划算
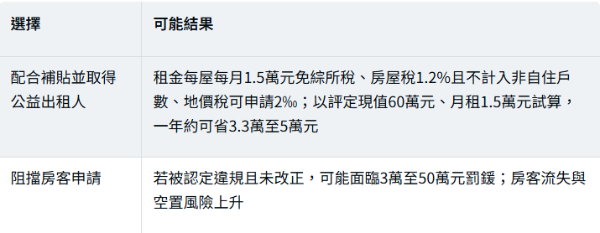
節稅金額為假設情境試算,實際依房屋現值、地方稅率與認定結果而定。公益出租人租稅優惠已延長至2032年1月12日。
房東最常見的誤解:以為房客申請補貼就會被追查過去租金。《住宅法》第15條規定,公益出租人依該條簽訂的租約資料,除租稅減免使用外,不得作為查核租賃所得的依據;但房東仍應依法申報應稅所得。
六、接下來看什麼:2026年底到2027年
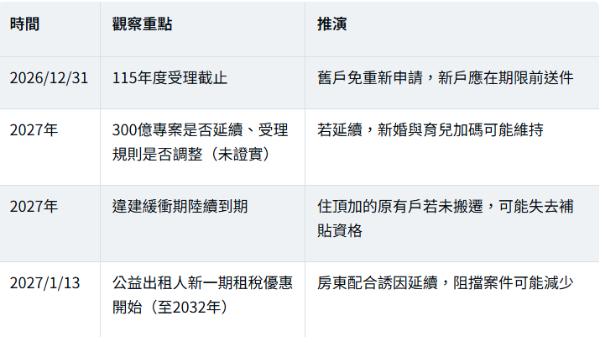
推演為情境判斷,以內政部最新公告為準。
房東想合法出租又兼顧節稅?詠騰工商團隊可協助檢視房屋稅籍、租約條款與公益出租人條件,讓租賃關係透明、持有成本更低。
七、FAQ 常見問題
八、一句話結論
租約不能禁止申請租金補貼,2026年起連房東身分證都不必提供;房客簽約前先確認房屋有稅籍,房東則不如配合補貼取得公益出租人優惠。
詠騰工商觀點
租金補貼與公益出租人制度,其實是讓房東與房客同時受益的設計。我們觀察,爭議多半來自房東對稅務與房屋合法性的疑慮。建議房東在出租前確認房屋稅籍、使用合法性與租約條款,把公益出租人的節稅效果算進租金定價;房客則在簽約前確認房屋條件,保存完整租約,兩方都能減少日後糾紛。
免責聲明:本文依內政部公告、消費者保護法規定及相關新聞報導整理,僅供一般資訊參考,不構成個案法律意見。補貼資格、金額、契約效力、裁罰對象與結果,以最新法令、主管機關公告及個案認定為準;節稅金額為假設情境試算,「未證實」者未能取得正式資料核對。