行政院2026年9月2日發布令,《住宅法》第15條第1項、第16條第2項、第22條第1項及第3項、第23條第2項的租稅優惠,實施期間延長為2027年1月13日至2032年1月12日。對房東而言,三項優惠維持不變:租金收入每屋每月1.5萬元免綜所稅、房屋稅適用1.2%、地價稅可適用2‰自用住宅稅率(依地方規定申請)。多數文章把重點放在「1.5萬免稅」。我們的切角是:房屋稅2.0上路後,省最多的通常是房屋稅,不是所得稅。非自住住家用房屋稅率依持有戶數最高4.8%,公益出租只要1.2%,而且不計入非自住戶數。以評定現值60萬元的房屋試算,房屋稅一年可省7,200元至21,600元;三稅合計,一戶一年約可省3萬至5萬元。
文章目錄
一、公益出租人三大優惠一張表
二、獨特切角:房屋稅2.0讓房屋稅變成主角
三、一戶一年省多少?三稅合計試算
四、怎麼認定與申請:兩個期限別錯過
五、延伸研究:房東最擔心的查稅與出租策略
六、接下來看什麼:2027年到2032年
七、FAQ 常見問題
八、一句話結論
一、公益出租人三大優惠一張表
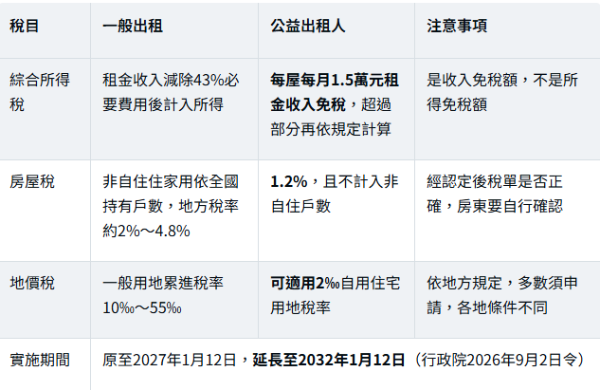
公益出租人是什麼?住宅所有權人把住宅出租給符合租金補貼資格的承租人,並經主管機關認定,就是公益出租人。認定方式包括房客申請租金補貼時由政府直接認定,或房東主動申請認定。
規模:依報導,2023年全台獲公益出租房屋稅減徵的房屋超過17.3萬戶,較2018年的4.3萬戶成長超過兩倍;台中市戶數居全台之冠。
二、獨特切角:房屋稅2.0讓房屋稅變成主角
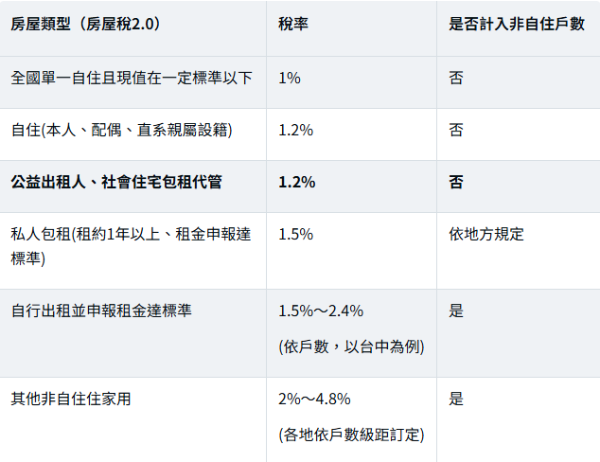
各縣市非自住稅率級距不同,以所在地地方稅務局公告為準。
三個讀法:
● 多屋族受惠最大。公益出租的房屋不計入非自住戶數,等於同時降低其他房屋的級距稅率。
● 延長到2032年,讓房東可以做中期規劃。原本優惠只到2027年1月,不確定性已經消除。
● 租金愈高,所得稅優惠占比愈小。月租超過1.5萬元的部分仍要報稅,但房屋稅1.2%不受租金高低影響。
三、一戶一年省多少?三稅合計試算
假設:房屋評定現值60萬元、月租1.5萬元、土地公告地價總額200萬元(未超過累進起點)。
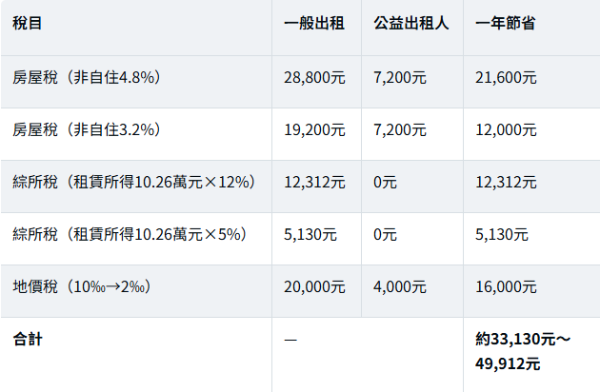
租賃所得=年租金18萬元×(1-43%必要費用);綜所稅以邊際稅率估算。地價稅2‰須地方核准,房屋稅級距依各地規定。試算為假設情境。
月租2萬元時:免稅部分仍是每月1.5萬元,超出的5,000元一年6萬元,減除43%後約3.42萬元要計入所得。租金愈接近1.5萬元,所得稅優惠用得愈滿。
四、怎麼認定與申請:兩個期限別錯過
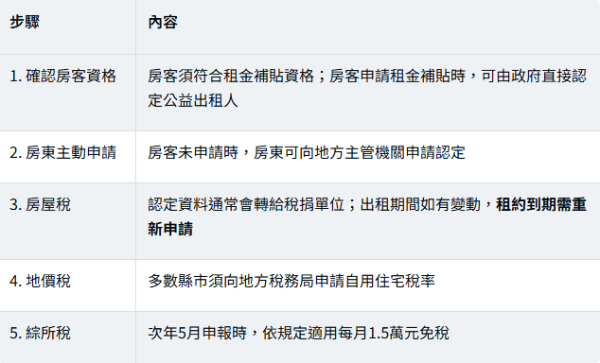
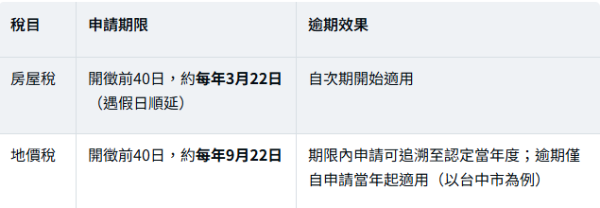
台中市已刪除出租對象與土地面積限制,只要出租給具租金補貼資格的房客即可申請2‰。其他縣市條件不同,請以當地規定為準。
五、延伸研究:房東最擔心的查稅與出租策略
擔心一:會不會被追查過去租金?
《住宅法》第15條規定,公益出租人依該條簽訂的租賃契約資料,除作為租稅減免使用外,不得作為查核其租賃所得的依據。但這不代表其他來源資料不能查核,房東仍應依法申報應稅所得。
擔心二:房客申請補貼要房東同意嗎?
房客依規定提出租金補貼申請,房東不一定要先同意;但房東應確認租約與房屋資料正確,並留意稅單變化。
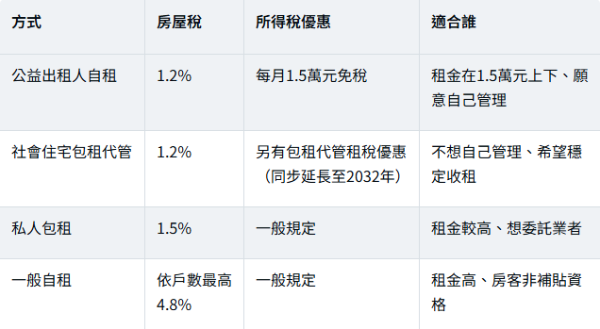
出租策略比較
六、接下來看什麼:2027年到2032年
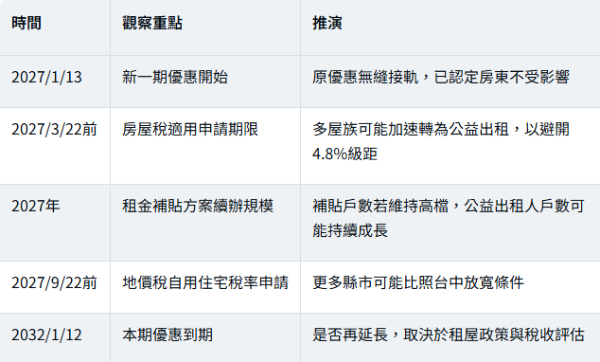
推演為情境判斷,非官方預測。
手上有多戶房屋,想知道哪一戶轉公益出租最划算?詠騰工商團隊可協助比對房屋稅級距、租金行情與管理成本,幫你把出租收益和持有成本一起算清楚。
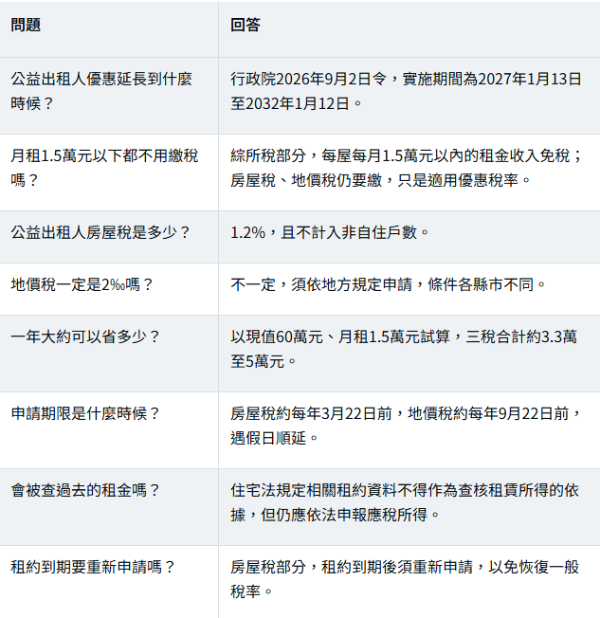
七、FAQ 常見問題
八、一句話結論
公益出租人優惠延長到2032年,房屋稅2.0讓1.2%房屋稅成為最大節稅來源;多屋族先算戶數級距,再決定哪一戶轉公益出租。
詠騰工商觀點
出租的報酬不只看租金,持有成本同樣決定收益。房屋稅2.0之後,多屋族每多一戶非自住房屋,稅率級距就可能往上跳。我們建議房東把每一戶的評定現值、租金水準、房客資格與管理方式列成表格,優先把現值高、租金接近1.5萬元的房屋轉為公益出租;租金遠高於1.5萬元的物件,則可比較私人包租或一般出租。並記得在租約到期時重新申請,避免稅率被打回原級距。
免責聲明:本文依行政院令、財政部及地方稅務局公開資料與相關新聞報導整理,僅供一般資訊參考,不構成個別稅務或法律建議。公益出租人認定、各項稅率與申請期限,以內政部、財政部及所在地地方政府最新公告為準;節稅金額為假設情境試算。