兩家公司最新公布的數字口徑不同,不能直接排名。台積電2025年全球用電287.7億度,比前一年增加12.6%,再生能源用量57.8億度,占20.1%;但台灣廠區用電約258億度,綠電占比只有11.4%。聯電官網公布,2025年範疇一加範疇二排放較2020年絕對減量37%(以產能滿載計為24%);已查證的最新再生能源比例是2024年的17.1%,2025年實際比例未證實。
多數比較停在「誰的綠電比例高」。我們的切角是分母效應:台積電一年增加的用電量約32.2億度,大約是聯電2025年全年節電量(約1.59億度)的20倍。成長越快的企業,綠電比例越難拉高。真正稀缺的是綠電與電力容量,這也會直接反映到供應鏈的選廠條件上。
文章目錄
一、關鍵數據:台積電與聯電ESG一張表
二、獨特切角:綠電比例為什麼是「分母遊戲」
三、經營定位不同,ESG重點也不同
四、聯電南科循環經濟中心:處理什麼、產出什麼
五、延伸研究:廠務工程與工業廠房需求
六、接下來看什麼:2026年底到2030年
七、FAQ 常見問題
八、一句話結論
一、關鍵數據:台積電與聯電ESG一張表
下表只列已查證的公開數字,並標出年度與口徑。不同口徑的數字不能直接相減比高低。
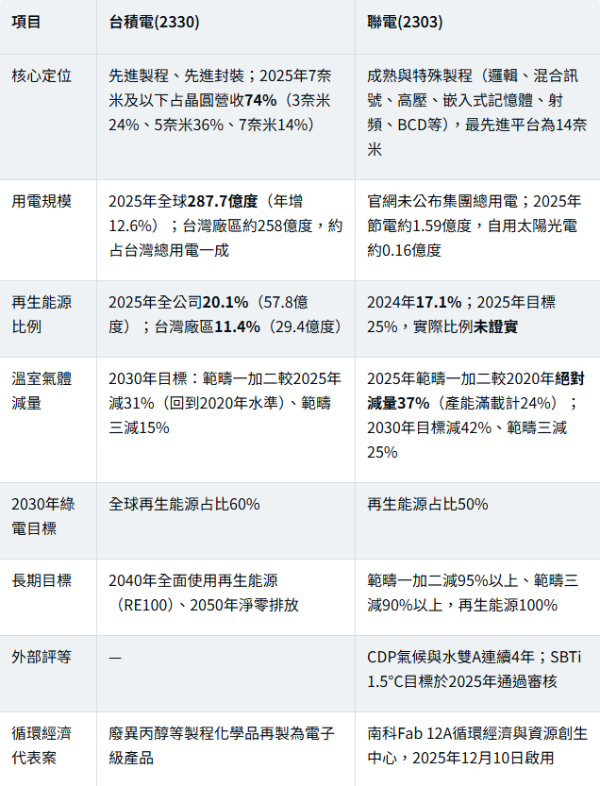
口徑提醒:台積電SASB揭露的「製造用電再生能源占比18.66%」與全公司20.1%、台灣11.4%的定義不同,本文未能逐項核對其計算邊界,列為未證實,不放入比較。
二、獨特切角:綠電比例為什麼是「分母遊戲」
電比例=綠電用量÷總用電。台積電的綠電用量不小,但用電成長得更快,比例自然被稀釋。
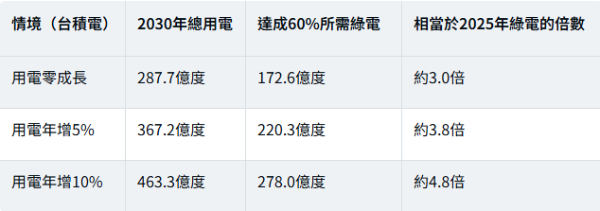
以2025年287.7億度、綠電57.8億度推算的情境試算,並非公司預測。
三個讀法:
● 比例低不等於不努力。台積電2025年國內綠電採購29.8億度,首度超過海外(約28億度),其中約四成是離岸風電。
● 絕對減量容易出現在成長較慢的公司。聯電的37%是絕對減量,但以產能滿載計只剩24%,說明減量與稼動率有關。
● 真正的瓶頸是電,不是報告。台積電一家就用掉台灣約一成電力,綠電與電網容量的競爭會往下傳到供應鏈。
三、經營定位不同,ESG重點也不同
台積電:成長型減碳
先進製程(EUV機台、2奈米擴產)用電密度高,加上海外布局,重點在大量採購綠電與提升單位產品能效。2030年目標是把範疇一加二排放拉回2020年水準,意即先止住成長帶來的增量。
聯電:存量型減碳
成熟製程擴產幅度較小,重點在既有廠區節電、太陽光電與資源循環。2025年節電約1.59億度,加上循環經濟中心,走的是「把現有廠做得更省」的路線。
不同定位不代表其中一家必然比較環保。公平比較應看同年度、同邊界的排放強度(每單位產品排放)與第三方查證。
四、聯電南科循環經濟中心:處理什麼、產出什麼
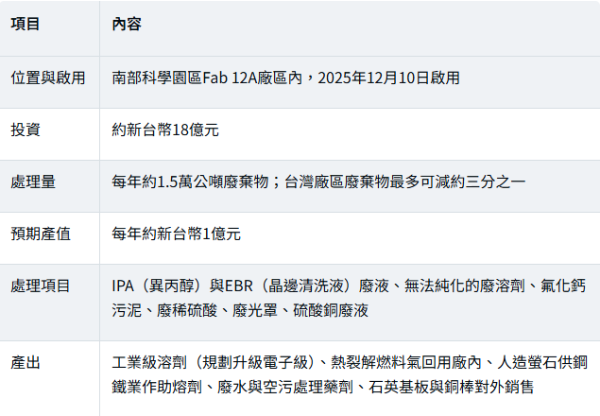
以上為公司公布的設計能力與預期效益,不代表已逐年達成。合作業者名單未公開。
值得注意的是,把廢棄物處理搬進廠區,等於減少對外部處理廠的依賴,也減少清運與跨區運輸。對外部的環保處理業與工業區廠房需求而言,這是一個需要持續觀察的變化。
五、延伸研究:廠務工程與工業廠房需求
工程需求:從新建廠延伸到既有廠改善
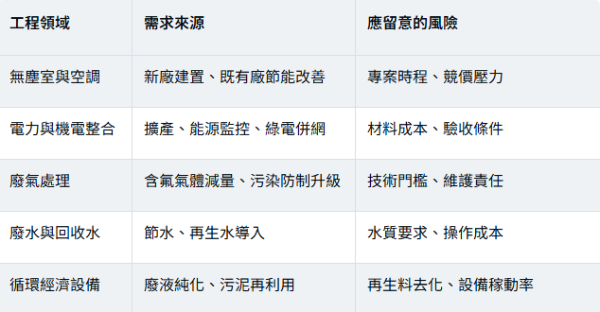
單一設施的投資金額不等於工程商可承接的金額。設備採購、土建、機電與營運常分屬不同合約,且多數有資格審查。
供應鏈廠商看廠:五項必查條件
1. 電力容量:既有契約容量與增設可能,是綠電時代最難補的條件。
2. 屋頂與綠電條件:屋頂面積、結構能否設置光電,是否可接綠電轉供。
3. 合法用途:土地使用分區、使用執照與環保許可,鄰近科學園區不代表都能做化學品相關作業。
4. 用水與排水:供水來源、排放許可與廢水處理設備空間。
5. 結構與進出:樓板載重、淨高、吊裝與大型設備進出動線。
ESG帶來的不是所有廠房同步升值,而是「電夠、屋頂可用、用途合法」的廠房更搶手。
六、接下來看什麼:2026年底到2030年
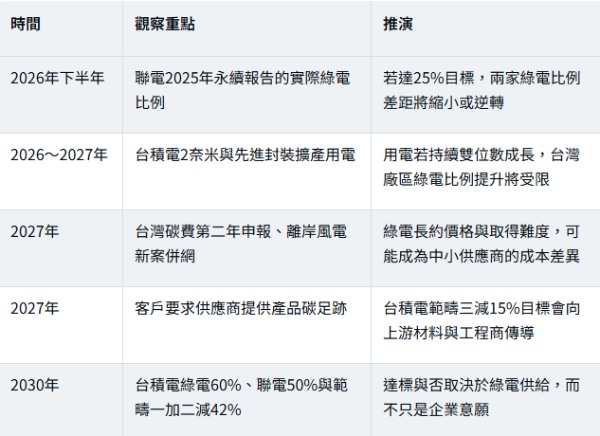
推演為情境判斷,非公司指引。
要找電力容量足夠、可設屋頂光電的工業廠房?詠騰工商團隊可協助比對南科、中科與桃竹苗周邊廠房的供電、樓高、載重與合法用途,讓選廠一次到位。
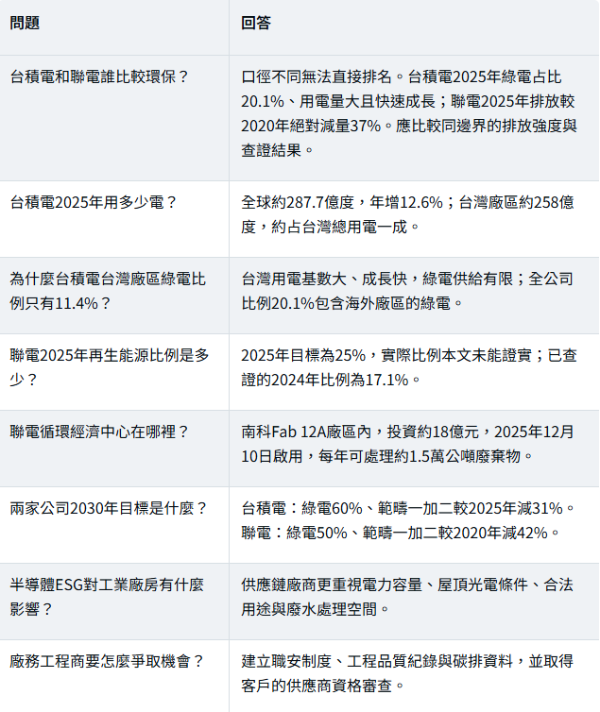
七、FAQ 常見問題
八、一句話結論
台積電比的是「成長中還能把綠電量做大」,聯電比的是「存量廠區做到絕對減量」;兩者共同的瓶頸是綠電與電力容量,這也正成為供應鏈選廠的第一條件。
詠騰工商觀點
半導體ESG最後會落到兩件事:電從哪裡來、廢棄物往哪裡去。我們觀察,承接半導體訂單的設備、材料與工程廠商,看廠時已經把契約容量、屋頂光電與排放許可放在租金之前。建議企業擴廠前先盤點三年後的用電需求,再回頭找廠房;電力條件不足的廠房,後續補強的時間與成本往往高於租金差價。
免責聲明:本文依台積電、聯電公開資訊、年報及永續揭露之新聞報導整理,僅供一般資訊參考,不構成投資建議。各項ESG數據以公司正式報告為準;未能查證者已標示「未證實」,2030年情境試算與推演為本文推估。