同一天,公司另公告A戶10樓、B戶1樓分別售予董事蔡佩珍、董事祝泓真;依報導,三位買方分別為董事長祝文定的妻子、女兒與兒子。三戶合計約34.45坪、總價8,448萬元、預計處分利益約3,300萬元。這則公告值得細看的地方有兩個。第一,兩戶1樓每坪280萬元,比同案10樓(約200萬元)高約四成,也是全案最高單價;而富裔巨蛋目前實價登錄僅1筆,7樓每坪約190.6萬元。第二,富裔2026年1至9月累計營收僅約0.87億元,這三戶的總價相當於前9月營收的97%,處分利益約可抵銷上半年淨損的一半。對小股東而言,問題不是「能不能賣給關係人」,而是價格有沒有獨立依據——本案三戶公告均未取得估價報告。
文章目錄
一、看懂交易:三戶條件一張表
二、獨特切角:同案成本相同,毛利差在樓層
三、價格合理嗎?從實價登錄與公告規定檢視
四、延伸研究:對財報、股東與購屋者的意義
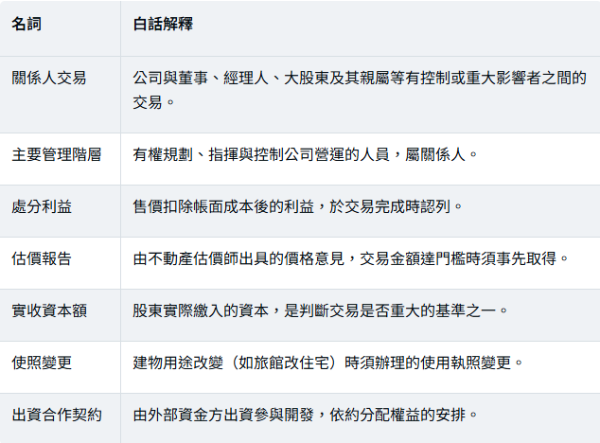
五、名詞解釋
六、接下來看什麼
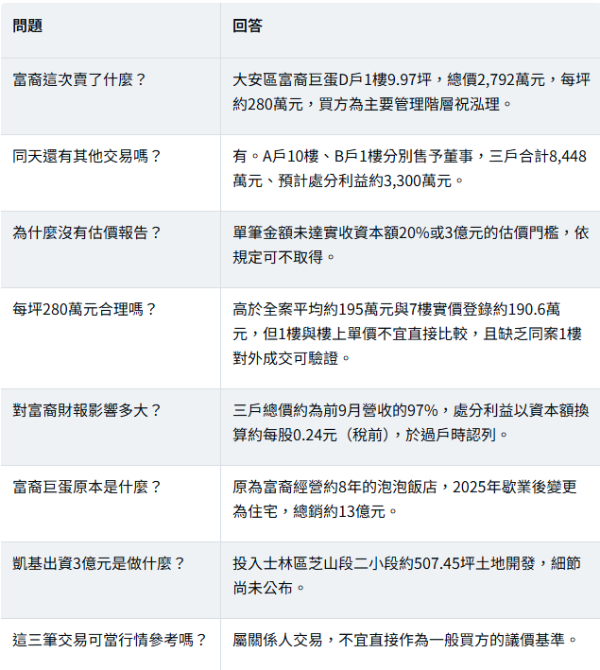
七、FAQ 常見問題
八、一句話結論
一、看懂交易:三戶條件一張表
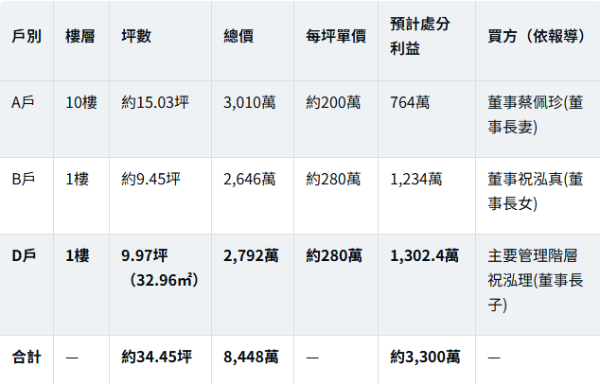
D戶依公開資訊觀測站公告;A、B戶與買方關係依工商時報2026年10月16日報導整理。各戶坪數為公告面積,是否含公設與車位以契約為準。
D戶公告其他重點
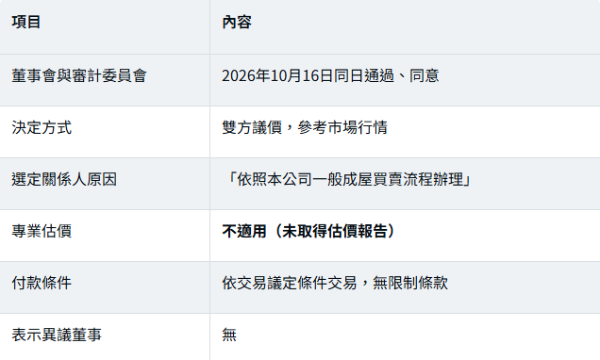
依報導,A、B戶所得將用於償還銀行借款、改善財務結構;D戶公告「具體目的或用途」欄位為不適用。
富裔巨蛋是什麼案?
富裔巨蛋位於大安區、大巨蛋與小巨蛋之間,原為富裔經營約8年的「泡泡飯店」,2025年2月28日歇業後變更為住宅,規劃地上10層、地下3層,總銷約13億元、銷售面積約665坪,換算平均每坪約195萬元。公司2025年12月法說會表示,本案2025年11月完工報竣,預計2026年第一季完成使照變更並過戶。
二、獨特切角:同案成本相同,毛利差在樓層
用「總價減處分利益」反推帳面成本,三戶的每坪成本幾乎一樣:
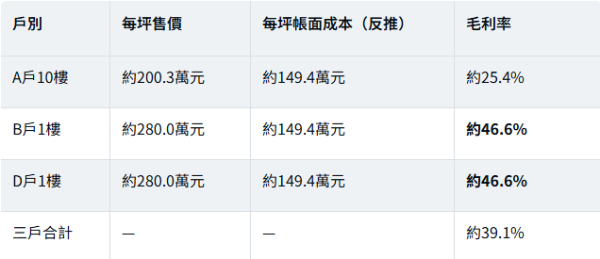
帳面成本=總價−預計處分利益,為簡化推算,未考慮銷售費用與稅負。
判讀:公司對每坪成本採平均分攤,樓層差異全部反映在售價。1樓售價比10樓高約四成,公司毛利也就從25%拉到47%。從公司角度,1樓以高單價售出對股東有利;從治理角度,股東要確認的是:1樓280萬元是否接近市場對外銷售的價格,而不是只看處分利益好看。
三、價格合理嗎?從實價登錄與公告規定檢視
1. 可比資料
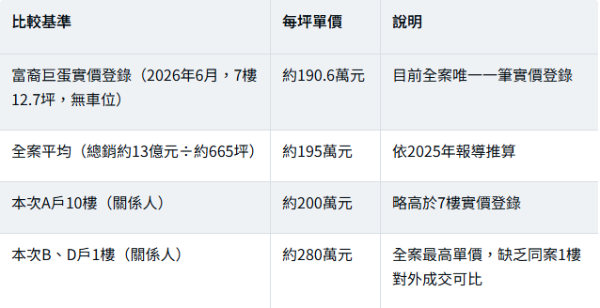
實價登錄資料依591實價登錄頁面查詢結果;新成屋實價登錄有申報時間落差,後續成交可能補登。
判讀:10樓每坪約200萬元略高於7樓的對外成交,尚屬合理範圍。1樓每坪280萬元高於全案平均,對公司有利,但沒有同案1樓的對外成交可以驗證。1樓的價值取決於是否作為店面使用、臨路條件與用途登記,9至10坪的1樓單位若作店面,與住宅單價本來就不能直接比較。
2. 為什麼沒有估價報告?
依「公開發行公司取得或處分資產處理準則」,與關係人取得或處分不動產須經審計委員會與董事會通過並公告;取得或處分不動產交易金額達公司實收資本額20%或新臺幣3億元以上者,才須先取得專業估價報告。富裔資本額約13.64億元,20%約2.73億元,單戶2,792萬元遠低於門檻,因此公告欄位為「不適用」,在程序上並不違規。
股東可以追問的三件事:①同案1樓是否曾對外銷售或報價,價格多少;②三戶付款條件(公告僅寫「依交易議定條件」)是否與一般買方相同;③3戶同日以個別公告處理,若合併計算為8,448萬元,仍未達估價門檻,但家族集中承購同案三戶,資訊揭露應更完整。
四、延伸研究:對財報、股東與購屋者的意義
1. 財報影響
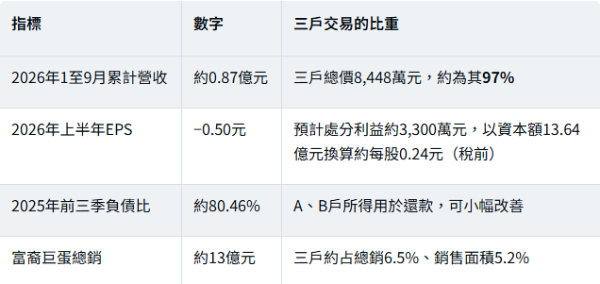
處分利益於過戶時認列;EPS影響為簡化換算,未計稅負與其他損益。
2. 同日另一則公告:凱基資產管理出資3億元
富裔同日公告與凱基資產管理簽訂出資合作契約,凱基總出資承諾3億元,用於士林區芝山段二小段20筆、約507.45坪土地的開發。付款條件、開發計畫與整合進度尚未明朗。家族承購餘屋+外部資金挹注土地開發,顯示公司正在同時處理短期現金流與中長期推案資金。
3. 給一般購屋者的參考
● 關係人成交價不是市場行情:未來在實價登錄看到這三筆,應註記為關係人交易,不宜直接當作議價基準。
● 1樓與樓上不能混比:1樓若為店面或特殊用途,單價邏輯與住宅不同。
● 小坪數新成屋:全案以1至2房小坪數為主,自住或出租都要看總價與租金比。
五、名詞解釋
六、接下來看什麼
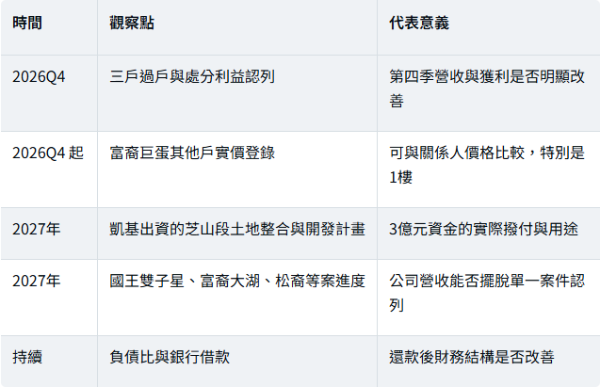
推演:三戶在2026年第四季完成過戶,第四季財報將出現一次性處分利益,但這屬於餘屋去化,不代表本業轉強。若後續富裔巨蛋1樓或其他樓層對外成交價與關係人價格相近,可降低治理疑慮;若對外成交明顯偏低,市場會重新檢視280萬元定價。以上為情境推估,不構成對股價的評價。
企業或家族想處分、承購自有不動產,擔心價格依據與關係人交易規範?詠騰不動產可協助蒐集同區同類型實價登錄與店面租售行情、媒合估價與法務專業,讓關係人交易有清楚的市場比較基礎。歡迎來電或線上諮詢。
七、FAQ 常見問題
八、一句話結論
富裔把富裔巨蛋三戶賣給董事長家族,1樓每坪280萬元替公司拉出46.6%毛利,程序合規,但缺少同案1樓對外成交與估價,價格是否貼近市場仍待後續實價登錄驗證。
詠騰工商觀點
建商把餘屋賣給經營者家族,在中小型上市櫃建商並不少見,常見目的是加速去化、改善現金流。關鍵在於價格是否有可比依據。本案10樓價格與對外成交接近,1樓則是全案最高價且無對外可比。對企業主與家族,我們建議:即使未達法定估價門檻,關係人交易也應主動取得估價或整理同區可比成交,特別是1樓、店面這類單價差異大的產品,既保護公司,也保護買方。
免責聲明:本文依公開資訊觀測站公告、工商時報等公開報導及實價登錄查詢資料整理,僅供一般資訊參考,不構成投資建議或對個股的推薦,亦不代表對交易適法性或價格公允性的判斷。文中成本與毛利為依公告數字推算,推演為情境推估;實際以公司財報與正式文件為準。