2026年各地公告土地現值多為小幅變動:臺北市平均下跌0.31%、高雄市上漲1.21%、臺中市1.26%、桃園市1.88%、臺南市4.42%。目前各縣市正在辦理116年公告土地現值說明會,結果將於2027年1月1日公告。現值調漲時,遺產稅、贈與稅與土地增值稅的計算基礎會跟著提高,但繼承或受贈房地日後出售時的取得成本也會跟著墊高。多數文章只說「現值漲=稅變多」。實際上,對打算出售的繼承人來說,繼承時現值較高,遺產稅多繳約一成,日後的土地增值稅卻可能少繳二成到四成;若遺產淨額本來就在免稅額內,現值上調幾乎只有好處。現值是一把雙面刃,關鍵在「你是移轉的人、繼承的人,還是要賣的人」。
文章目錄
一、看懂數據:2026年各地現值調幅與用途
二、獨特切角:現值上漲,對繼承後要賣的人可能是好事
三、為什麼?四種角色的稅負連動
四、延伸研究:跨年贈與、出售時點怎麼抓
五、名詞解釋
六、接下來看什麼:116年現值與2027年時程
七、FAQ 常見問題
八、一句話結論
一、看懂數據:2026年各地現值調幅與用途
1. 115年主要城市平均調幅
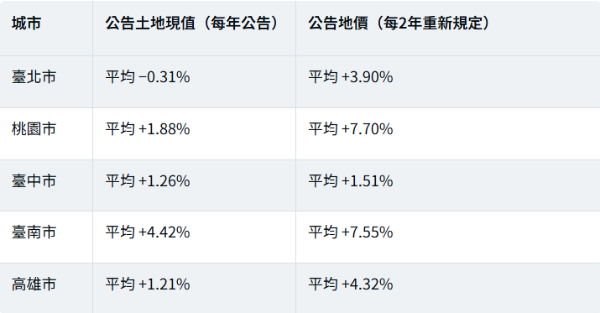
均為各市政府公布的115年平均調幅,自2026年1月1日起適用。平均值不代表個別地段,實際請查詢地號。臺中市合法供工業使用的工業區及丁種建築用地,115年公告地價維持不調整。
2. 兩個「地價」不要搞混
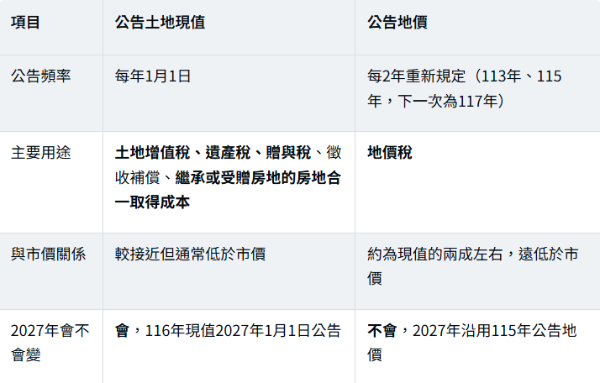
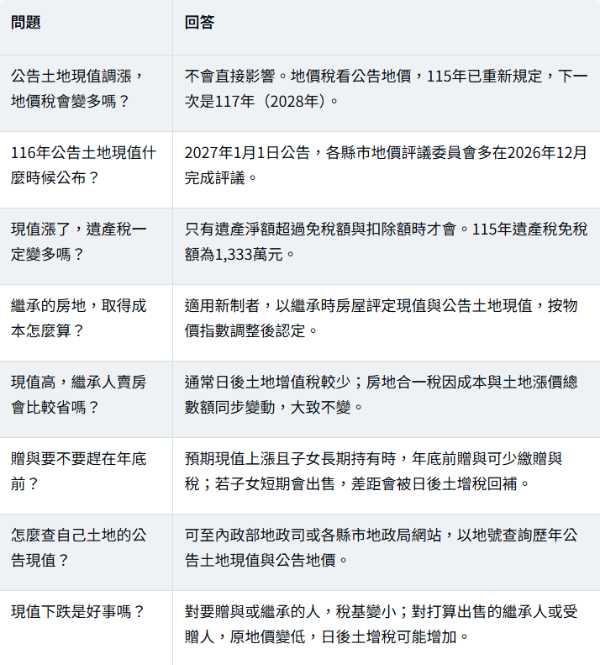
常見誤會:2027年公告土地現值上調,不會讓2027年的地價稅變多;地價稅看的是公告地價,下次重新規定在2028年(117年)。
3. 現值在各稅目扮演的角色
二、獨特切角:現值上漲,對繼承後要賣的人可能是好事
假設某筆土地的繼承時現值多了150萬元(例如現值1,500萬元調漲10%)。繼承人日後出售時,三種稅的變化如下:
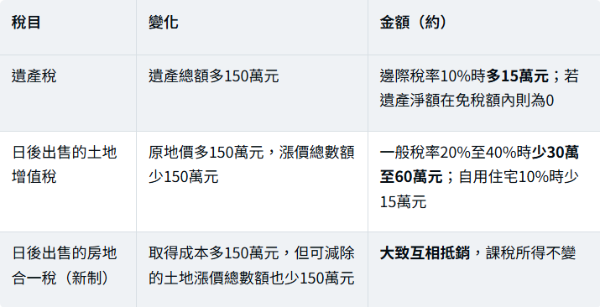
為簡化示意,未計物價指數調整、土地增值稅長期持有減徵與累進級距跳級;實際以核定為準。
結論:遺產稅邊際稅率是10%至20%,土地增值稅一般稅率是20%至40%。繼承時現值高一點,對預計出售土地的繼承人,常常是「多繳一點遺產稅、少繳更多土增稅」。若遺產規模在免稅額內,現值上調更接近純粹的好處。
同樣的邏輯也適用於繼承2015年前取得的舊制房地:土地交易所得不課所得稅,現值上調只會影響遺產稅與日後的土地增值稅,結果一樣是「遺產稅小增、土增稅較明顯減少」。
三、為什麼?四種角色的稅負連動
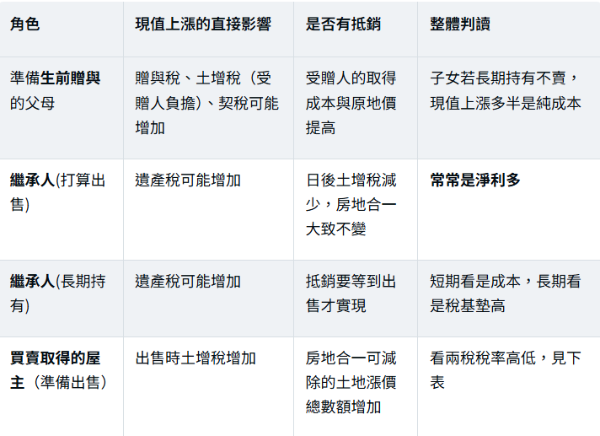
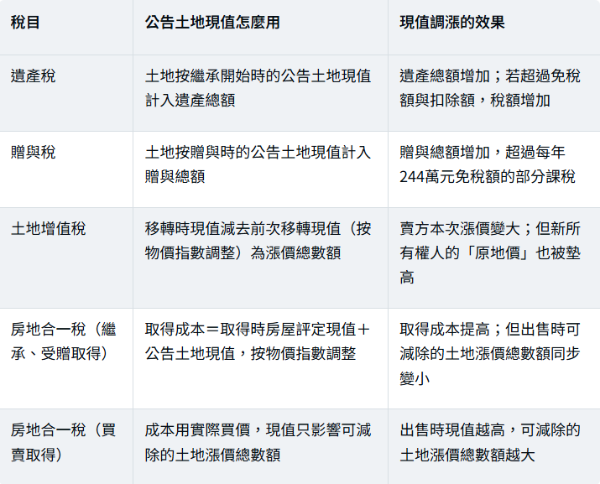
賣方的稅負轉移:現值上漲是把稅從房地合一移到土增稅
對買賣取得、適用新制的賣方,出售時現值多150萬元,土增稅多繳,但房地合一課稅所得同額減少。結果取決於兩邊稅率:
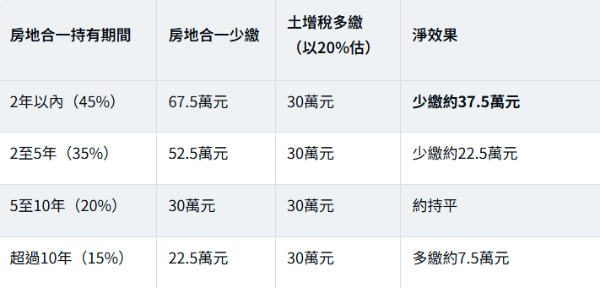
假設情境;土增稅實際稅率依漲價倍數與持有年限計算,符合自用住宅者為10%。
四、延伸研究:跨年贈與、出售時點怎麼抓
1. 贈與要趕在年底前?
贈與土地以贈與時的公告土地現值計算,年底前與1月1日後移轉,可能適用不同年度的現值。以土地現值1,500萬元、房屋評定現值150萬元、扣除244萬元免稅額估算(未計土增稅與契稅扣除):
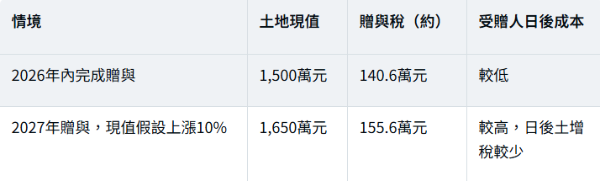
判讀:子女不打算出售時,年底前贈與可少繳贈與稅;子女幾年內可能出售時,差距會被日後土增稅回補。贈與、土增稅的年度認定與申報期限有細節規定,跨年操作前應先請地政士確認契約日期與申報日。
2. 現值下跌的地區反過來看
臺北市115年現值平均微跌0.31%。現值下跌時,贈與稅與遺產稅基礎變小,但受贈人或繼承人的取得成本也跟著變低。對打算出售的繼承人,現值偏低反而會讓日後土增稅增加。
3. 工業地、廠房的特別之處
工業區土地價值占比高,現值變動對遺贈稅與土增稅影響更大。實務上,部分工業用地現值與市價落差明顯,傳承前應先比較公告現值、市價與未來出售價格的差距,不要只看每年的平均調幅。
五、名詞解釋
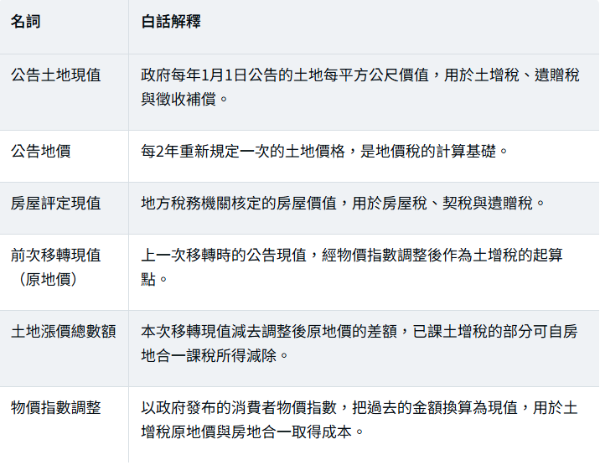
六、接下來看什麼:116年現值與2027年時程
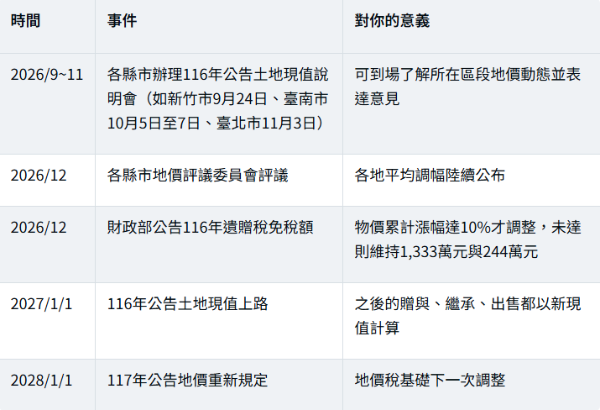
2027年推演:市場訊號偏向盤整,新竹市地政事務所指出,2025年9月至2026年9月的調查期間,買賣件數較前期減少約22%;臺南住宅價格指數一年內由143.75點降至136.80點。116年現值較可能是持平或小幅調整,部分區段不排除微幅下修(推估,以各縣市公告為準)。在遺贈稅免稅額凍漲的情況下,跨年移轉的稅額差距預期有限,規劃重點應放在「誰持有、何時出售」,而不是搶在1月1日前過戶。
想知道自己名下土地的公告現值、市價落差,以及繼承、贈與或出售哪一種時點較划算?詠騰不動產可協助查詢地號歷年公告現值、估算市場價值與出售條件,並配合會計師、地政士試算遺產稅、贈與稅、土地增值稅與房地合一稅的整體負擔。歡迎來電或線上諮詢。
七、FAQ 常見問題
八、一句話結論
公告土地現值上漲不只是「稅變多」:對移轉的人是成本,對打算出售的繼承人常常是省土增稅的機會,判斷前先確認自己是哪一個角色。
詠騰工商觀點
我們接觸的傳承與處分案件中,最常見的錯誤是只看「今年現值漲了幾%」就決定要不要提早過戶。現值同時決定遺產稅、贈與稅、土地增值稅與房地合一取得成本,一個數字牽動四種稅。對持有土地、店面或廠房的家庭,建議先把每筆土地的歷年現值、前次移轉現值與市價整理成一張表,再依「誰持有、何時賣」決定移轉時點。現值不是越低越好,也不是越高越糟,要看你站在交易的哪一端。
免責聲明:本文依各市政府公告資料及現行稅法整理,僅供一般資訊參考,不構成個別稅務、法律或投資建議。文中試算為簡化假設情境,未計物價指數調整、累進級距與減徵規定;116年公告土地現值以各縣市2027年1月1日公告為準,實際稅負請洽國稅局、地方稅稽徵機關、會計師或地政士。