其他一般出租,則以「租金收入 − 必要費用」計算租賃所得。必要費用有兩種扣法:不用單據直接扣 43%,或拿單據列舉房貸利息、房屋稅、地價稅、保險、修繕、折舊;房貸利息高的房東,列舉往往更省。多數教學文漏掉兩件會讓房東多繳稅的事:第一,1.5 萬元免稅額是「每屋」計算,以門牌認定——一層樓隔成五間套房、只有一個門牌,免稅額可能只有一個 1.5 萬元。第二,押金也要算租金,要按郵政一年期定儲固定利率設算利息併入收入。2027 年 5 月申報 2026 年度所得前,現在就是整理單據、確認房客資格的時候。
文章目錄
一、看懂代號與公式:51R、74S、74G 與一般出租
二、獨特切角:免稅額看「門牌」不看「房間」
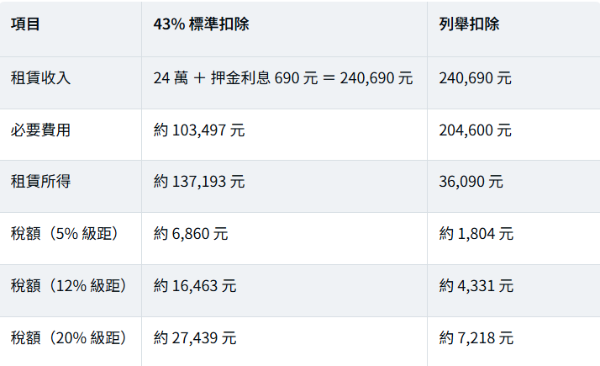
三、必要費用怎麼扣:43% 標準 vs 列舉
四、延伸研究:四種房東試算、扣繳與補充保費
五、名詞解釋
六、房東接下來看什麼:報稅前檢查表
七、FAQ 常見問題
八、一句話結論
一、看懂代號與公式:51R、74S、74G 與一般出租
重點:代號決定你能不能用免稅額;選錯代號,可能被剔除優惠或補稅。
三個優惠代號
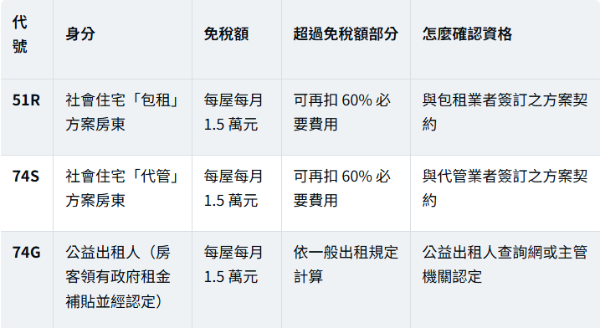
代號為國土署公布之綜所稅申報類別。實際申報介面與欄位,以當年度財政部報稅系統說明為準。
一般出租的計算公式
租賃收入 = 全年租金 + 押金設算利息 + 沒收押金 + 房東代繳後向房客收取的費用差額等租賃所得 = 租賃收入 − 必要損耗及費用(43% 標準或列舉)租賃所得併入綜合所得總額,依個人級距課稅。
押金也要算收入
● 依規定,押金應按郵政儲金一年期定期儲金固定利率設算利息,併入租賃收入;不足一年按月比例計算。
● 2025 年度適用利率為 1.725%;2026 年度適用利率以財政部公告為準(以當年 1 月 1 日郵政一年期定儲固定利率為基準)。
● 押金被沒收時,沒收年度要申報為租金收入。
● 若能證明押金用途且已申報運用押金產生的所得,可在租賃所得範圍內減除。
二、獨特切角:免稅額看「門牌」不看「房間」
一句話:1.5 萬元免稅額是「每屋每月」,而「屋」以門牌認定。同一門牌隔成多間套房分租,免稅額可能只有一份。
試算:一層隔五間套房(同一門牌),每間月租 8,000 元
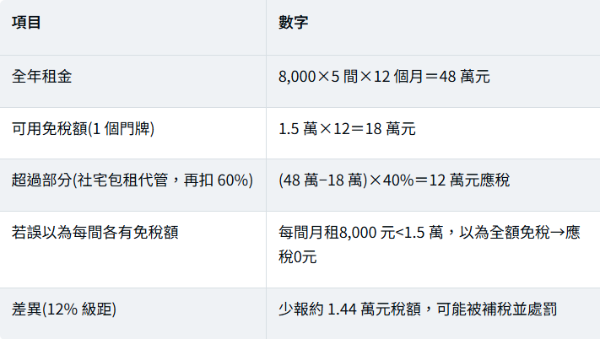
還要注意三件事:
1. 違規隔間:隔間套房若涉及違建或消防不合格,可能影響方案加入與房客補貼資格。
2. 房客營業:公益出租的房客若把房子拿去營業,不符補貼資格,國稅局曾剔除房東免稅額並補徵所得稅。
3. 代簽租約:公益出租人租約須由所有權人本人簽訂,配偶、父母或子女代簽不符資格。
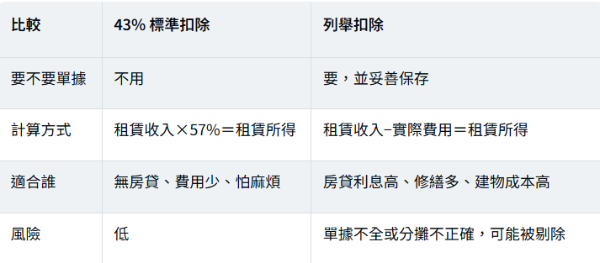
三、必要費用怎麼扣:43% 標準 vs 列舉
結論:沒有房貸、單據不齊的房東,用 43% 最省事;房貸利息高、剛整修過的房東,列舉通常比較省。兩者只能擇一。
兩種扣法比較
列舉可以扣哪些?
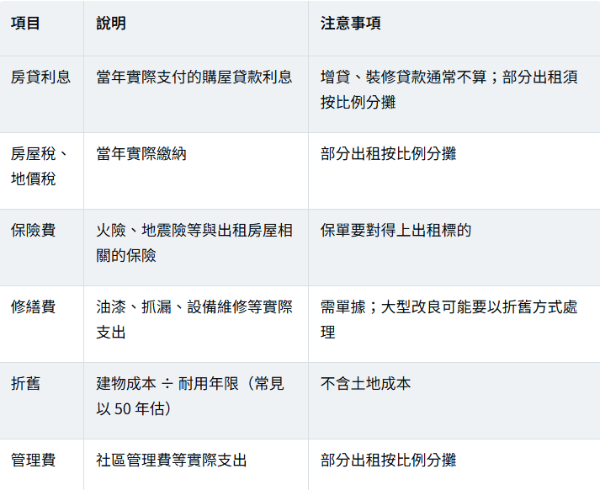
房貸利息不能扣兩次:列舉在租賃費用的房貸利息,就不能再拿去申報「自用住宅購屋借款利息」特別扣除;而出租的房子本來也不符合自用住宅條件。
四、延伸研究:四種房東試算、扣繳與補充保費
案例一:一般出租,月租 2 萬元、押金 4 萬元
假設押金設算利率 1.725%;列舉費用:房貸利息 12 萬、房屋稅 9,600、地價稅 2,000、火險 3,000、折舊 6 萬(建物成本 300 萬 ÷ 50 年)、修繕 1 萬,合計 20.46 萬元。
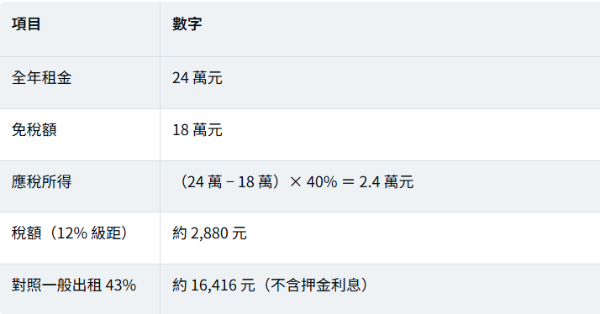
案例二:社宅代管(74S),月租 2 萬元
案例三:公益出租人(74G),月租 1.2 萬元
全年租金 14.4 萬元,低於每屋每年 18 萬元免稅額,租金所得稅 0 元。前提是房客整年都具租金補貼資格;若補貼中途終止,終止後月份應依一般出租申報。
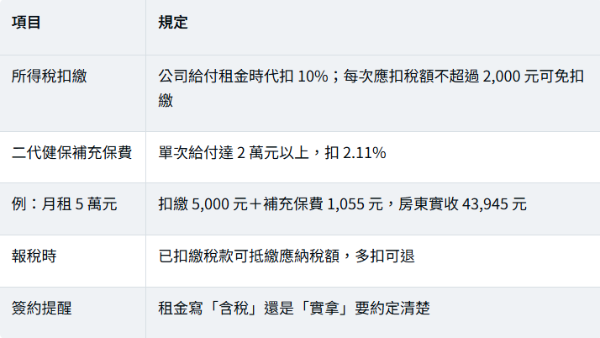
案例四:出租給公司
漏報的代價
● 短漏報所得:依所得稅法第 110 條,處所漏稅額 2 倍以下罰鍰;未申報者最高 3 倍。
● 核課期間:一般為 5 年,未申報或故意逃漏為 7 年。
● 連動效果:申報租金未達當地一般租金標準,房屋稅也可能無法適用 1.5%~2.4% 出租優惠稅率。
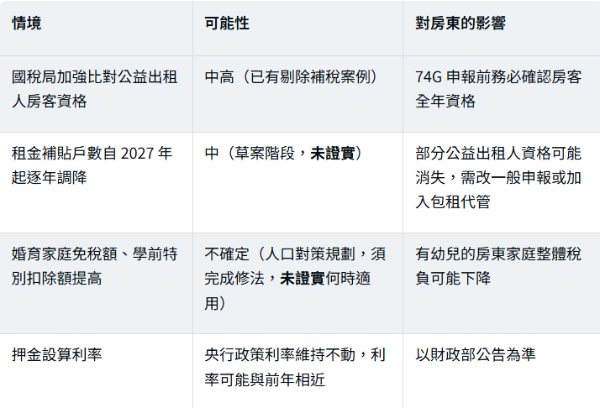
2027 年報稅前可能的變化(推演,非官方說法)
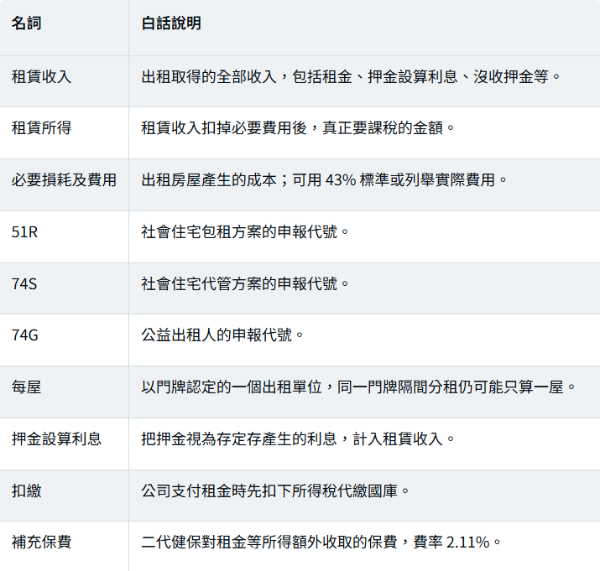
五、名詞解釋
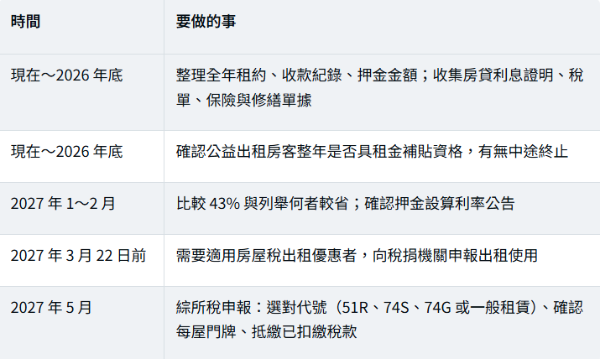
六、房東接下來看什麼:報稅前檢查表
手上有多間出租房,不確定怎麼申報最省稅?詠騰不動產可協助房東盤點出租物件、比較加入社宅包租代管或一般出租的稅後收益,並協助與合作會計師整理申報資料。歡迎預約諮詢。
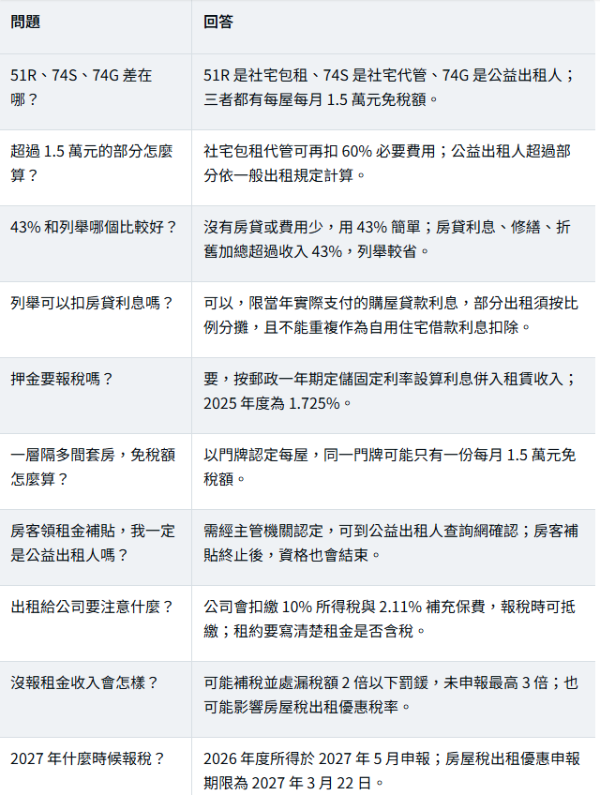
七、FAQ 常見問題
八、一句話結論
房東報稅先選對代號、再選扣除方式:51R、74S、74G 享每屋每月 1.5 萬元免稅,但「屋」看門牌、押金也算收入——單據留好、房客資格確認好,才是最實在的節稅。
詠騰工商觀點
我們協助房東整理出租物件時,最常發現的問題不是不想報稅,而是不知道自己屬於哪一類、能用哪個代號。尤其是隔間套房、房客中途退出補貼、家人代簽租約,這些細節都可能讓原本以為的免稅變成補稅。
我們建議房東每年年底做一次「出租物件健檢」:確認每個門牌的租約、房客資格、押金與費用單據。報稅前一個月才整理,往往來不及比較 43% 與列舉,也來不及補齊證明。若有多間出租物件,也可趁此評估是否加入社宅包租代管,讓稅負與管理都更穩定。
免責聲明:本文依截至 2026 年 10 月 15 日財政部、國土署及公開資訊整理,僅供一般稅務資訊參考,不構成個別稅務或法律意見。試算為概算,實際稅額依個人綜合所得、扣除額與級距計算;申報代號、免稅額、必要費用率、押金設算利率與申報期限,以財政部及國稅局當年度公告為準;「推演」段落為編輯部情境分析。