租賃廠房或倉庫,最基本要有三張保單:房東保建物火險、租戶保自己的設備與存貨火險、租戶保公共意外責任險;存放客戶貨物、怕停工損失、用撒水系統的,還要依情況加保保管責任、營業中斷與自動消防裝置滲漏險。保額要用「重置成本」估,保太少會被按比例理賠。多數保險文章只列險種,卻沒說最關鍵的一件事:倉庫失火後,房東的保險公司理賠完,能不能轉頭向租戶求償,取決於房東對租戶本來有什麼權利。保險公司的代位求償權,範圍以被保險人對第三人的請求權為限;民法又規定承租人「重大過失」失火才需賠償。所以,租約怎麼寫失火責任、有沒有約定互相放棄求償,會直接決定保險公司能不能找上門。
文章目錄
一、看懂保單:廠房倉庫該保哪些險
二、獨特切角:代位求償的範圍,由租約決定
三、互相放棄代位求償怎麼寫才有效
四、延伸研究:保額估算、常見拒賠原因與推演
五、名詞解釋
六、房東與租戶接下來看什麼
七、FAQ 常見問題
八、一句話結論
一、看懂保單:廠房倉庫該保哪些險
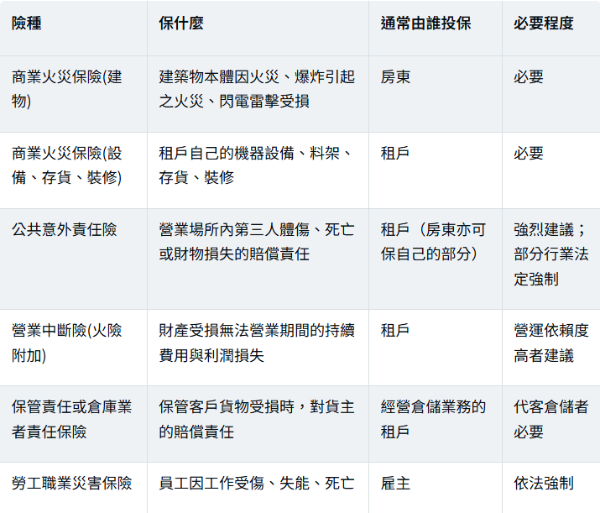
重點:火險保「東西」,責任險保「對別人的賠償」,營業中斷險保「停工期間的錢」。三種要搭配,不是擇一。
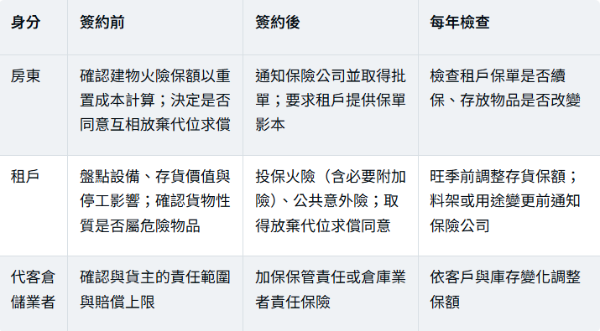
誰該保什麼
商業火災保險常見附加險
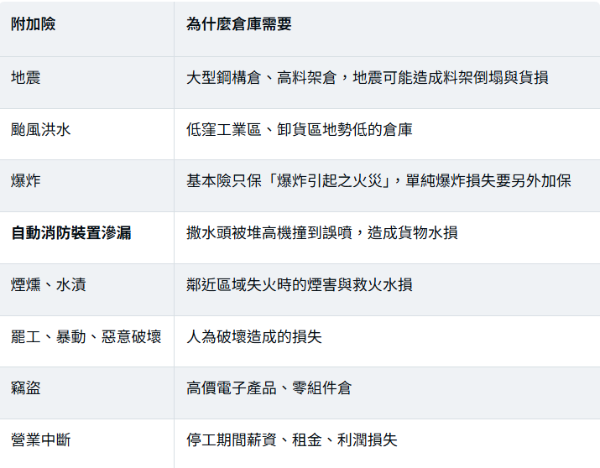
撒水滲漏險是高規格倉的必備:高架儲存倉庫依規定須設自動撒水,部分倉庫連貨架內都有撒水頭。堆高機誤撞造成的水損,若沒有加保「自動消防裝置滲漏險」,常屬不保範圍。
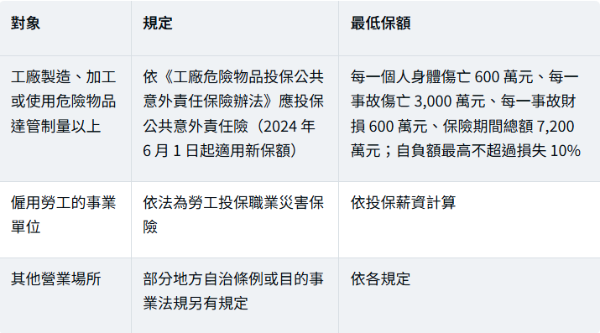
哪些情況是「法定」要保?
二、獨特切角:代位求償的範圍,由租約決定
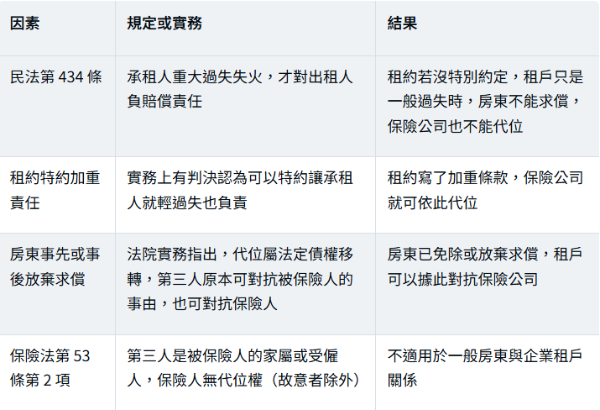
一句話:保險公司理賠房東後,取得的是「房東對租戶的權利」,不會比房東多。租約若讓房東對租戶沒有求償權,保險公司也就沒有。
代位求償怎麼運作
1. 租戶失火,房東的建物受損。
2. 房東的保險公司依火險理賠房東。
3. 依保險法第 53 條,保險公司在賠償金額範圍內,代位行使房東對租戶的損害賠償請求權。
4. 保險公司能不能求償成功,要看房東本來能不能向租戶求償。
三個決定因素
兩件真實判決給的提醒
● 和解後保險公司追不到:有案例是承租人家屬用火不慎失火,屋主與承租人和解並拋棄請求權;保險公司雖已先理賠,但未通知承租人,法院認為承租人對屋主的清償有效,保險公司代位求償敗訴。
● 房東已免除責任,保險公司也無法求償:另有社宅租戶失火案,出租機關已免除租戶賠償責任,法院認為保險公司代位求償時,租戶可以用同樣的免除事由對抗,判保險公司敗訴。
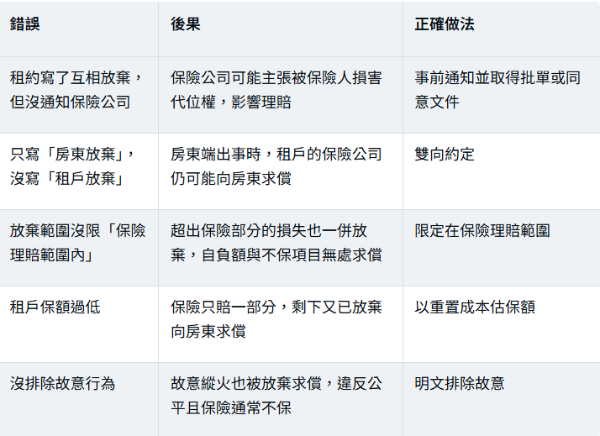
但房東要注意:房東若在租約中事先放棄對租戶的求償權,卻沒告知自己的保險公司,保險公司可能主張被保險人損害其代位權,依保單條款減少或拒絕理賠。正確做法是事先通知保險公司,並加保或取得「放棄代位求償」相關批單同意。
三、互相放棄代位求償怎麼寫才有效
結論:互相放棄代位求償,要同時做到三件事——租約寫清楚、雙方保單取得保險公司同意、保額足夠覆蓋各自的財產。
為什麼要「互相」放棄
● 房東放棄:租戶失火燒到建物,由房東的火險賠,房東的保險公司不向租戶求償。
● 租戶放棄:房東的設備或建物問題(例如電線老化)燒到租戶存貨,由租戶的火險賠,租戶的保險公司不向房東求償。
● 好處:各自用自己的保險處理自己的財產,避免火災後雙方互告,也避免保險公司間互相追償拖長理賠。
範本參考(租約條款):
1. 出租人應就租賃標的建築物投保商業火災保險,保險金額不低於建築物重置成本;承租人應就其所有之設備、裝修及存貨投保商業火災保險,並投保公共意外責任保險,每一事故體傷保險金額不低於新臺幣__元。
2. 雙方同意,就任何一方之財產因火災或其他保險事故所生損失,於該方保險理賠範圍內,互相放棄對他方及其受僱人之損害賠償請求權。
3. 雙方應於簽約後__日內,通知各自之保險人並取得保險人同意放棄代位求償之批單或書面文件,副本交付他方。
4. 前項放棄不適用於一方之故意行為所致之損失。
5. 任一方未依約投保或保額不足者,因此無法自保險取得之損失,由該方自行負擔,不得向他方請求。
條款為參考寫法,實際文字請由律師與保險經紀人依保單條款調整。
常見錯誤
四、延伸研究:保額估算、常見拒賠原因與推演
保額要怎麼估
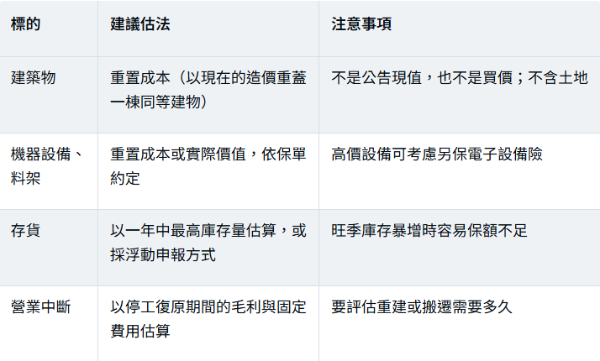
保太少會被打折賠:依保險法第 77 條,保險金額低於保險標的物價值時,除契約另有約定外,保險公司依「保險金額 ÷ 標的物價值」的比例負擔。例如存貨實際價值 1,000 萬、只保 500 萬,損失 200 萬時,原則上只能拿到 100 萬。
倉庫火險常見拒賠或減賠原因
● 告知不實:投保時未如實說明儲存物品(例如鋰電池、化學品、易燃物)或使用性質。
● 危險增加未通知:保險期間改存危險物品、加高料架、增設設備,沒通知保險公司。
● 消防設備不合規:撒水關閉、消防設備未檢修,可能影響理賠或費率。
● 不保項目:單純爆炸、撒水滲漏、地震、颱風洪水等,沒加保就不賠。
● 受託物:公共意外責任險通常不保被保險人保管、控制中的他人財物,代客倉儲要另保保管責任。
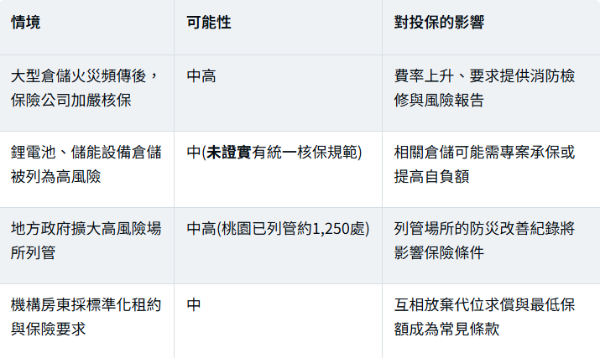
接下來可能怎麼發展(推演,非官方說法)
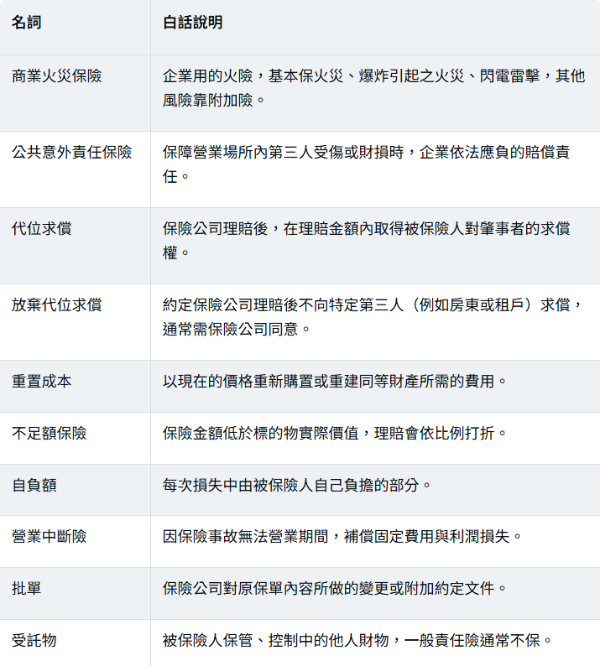
五、名詞解釋
六、房東與租戶接下來看什麼
租廠房、倉庫前,想一次把租約和保險規劃好?詠騰不動產可協助整理租約中的失火責任、互相放棄代位求償與最低保額條款,並與合作保險經紀人協助雙方檢視保單。歡迎預約諮詢。
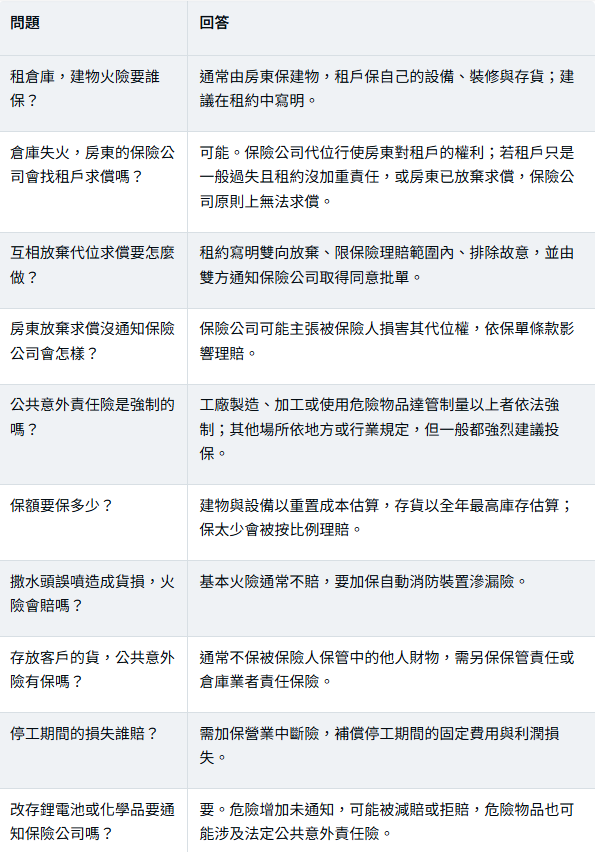
七、FAQ 常見問題
八、一句話結論
廠房倉庫保險不是買一張火險就好——房東保建物、租戶保設備存貨與責任,再用租約加保險批單把「互相放棄代位求償」寫實,火災後雙方才不會一邊等理賠、一邊打官司。
詠騰工商觀點
我們在協助企業租倉時發現,保險與租約常常是兩個部門各做各的:法務簽租約,總務買保險,彼此沒有對過。結果租約寫了互相放棄求償,保單卻沒有對應批單;或是保單保額還停在三年前的庫存水準。
我們建議企業在簽倉庫租約時,把保險經紀人一起拉進來,讓租約的失火責任、保險義務、放棄代位求償條款,與實際保單內容一致。每年旺季前再檢查一次存貨保額,這是成本最低、效果最大的風險管理。
免責聲明:本文依截至 2026 年 10 月 14 日之保險法、民法、相關辦法及法院判決公開資訊整理,僅供一般資訊參考,不構成保險、法律或稅務專業意見。各保險公司保單條款、附加險內容與核保條件不同,實際承保範圍與理賠以保單條款及保險公司核定為準;文中條款範本為參考寫法,請由律師與保險經紀人依個案調整;「推演」段落為編輯部情境分析。