台商資金回流可能影響金融市場,但不能直接認定是房價上漲的單一原因。2019年8月施行的《境外資金匯回管理運用及課稅條例》明定:適用專法匯回的資金,不得用於購置不動產或不動產證券化受益證券;存入專戶的資金須存放屆滿五年才能提取三分之一、六年再提取三分之一、七年才能全部提取,五年內查獲用於購置不動產者,按20%稅率課稅。以專法施行時間推算,最早一批匯回資金,今年已陸續進入可全部提取的階段。多數討論忽略了一個關鍵例外:專法資金若經經濟部核准實質投資,用於興建或購置「供自行生產或營業用建築物」,不受不動產禁令限制。換句話說,專法設計上就是把台商資金導向廠房與營運據點,而不是住宅。這和今年商用不動產的實際走向吻合:AI相關產業與企業自用買盤,成為廠房交易的主力。對政策而言,與其擔心台商資金炒住宅,不如確保合法、可用的產業用地足夠,讓資金流向能創造產值的地方。
本文目錄
一、專法怎麼規範資金:三個時間點與一個例外
二、2026房市與信用現況
三、獨特切角:專法本來就把資金導向廠房
四、如何引導資金投入實體產業
五、延伸研究:土地、住宅與資金治理
六、名詞解釋
七、FAQ
八、一句話結論
詠騰工商觀點
一、專法怎麼規範資金:三個時間點與一個例外
結論:專法資金受專戶管理、分年提取,原則禁止買不動產,但自用廠房可經核准投資。
提取時程
1. 2019年8月專法施行,符合條件的資金開始匯回並存入外匯存款專戶。
2. 存入屆滿五年得提取三分之一。
3. 屆滿六年得再提取三分之一。
4. 屆滿七年得全部提取;最早一批資金今年已陸續到達此階段。
實際時點依各筆資金存入專戶日期計算;從事金融投資或實質投資的資金另有規定。
不動產限制與例外
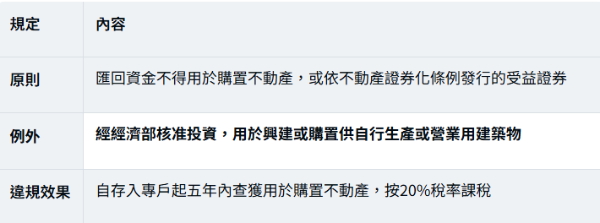
為什麼「解禁」不等於「流入房市」
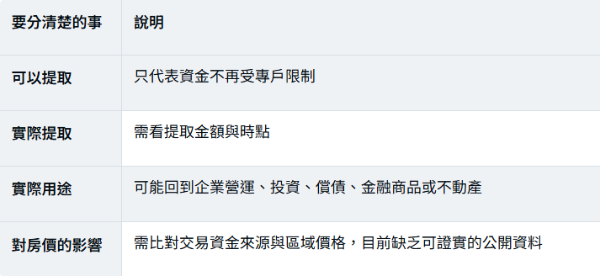
也不能把所有「台商資金」混為一談:專法資金、未適用專法的一般境外資金、企業自有資金與融資,適用的規則都不同。
二、2026房市與信用現況
結論:銀行不動產授信集中度已從高點回落,房價區域分化,信用管制改為差別化調整。
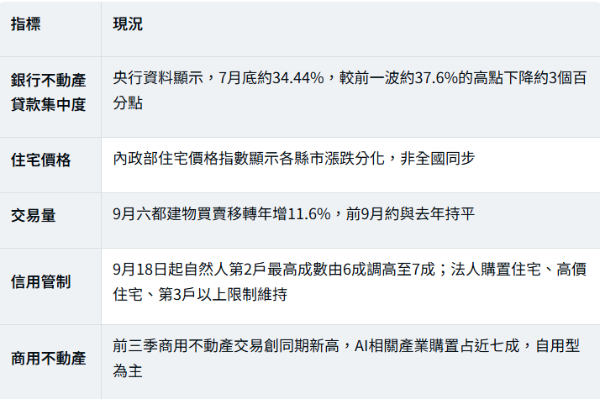
貸款集中度是金融風險指標,不是資金最終用途清單;集中度下降不代表資金已全數轉入產業。
三、獨特切角:專法本來就把資金導向廠房
核心判斷:專法對不動產的唯一開口,是「經核准、供自行生產或營業用」的建築物。這個設計,讓台商資金能合法進入的不動產,本質上就是廠房、廠辦與營運據點。政策要避免房市失控,關鍵不只在「堵住宅」,更在「通廠房」——讓真正要擴產的企業,找得到合法可用的空間。
資金流向的三種路徑
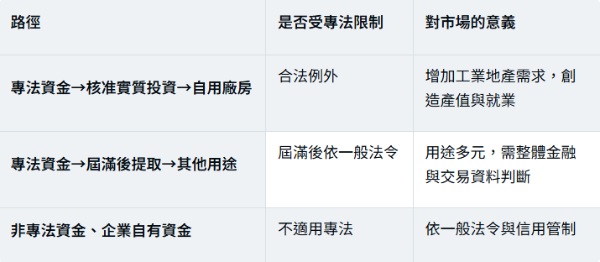
和今年商用不動產走勢對照
● 今年大型交易以科技業自用廠房為主,例如封測、AI伺服器、光學業者購置既有廠房擴產。
● 土地交易與建商購地則明顯降溫。
● 這代表資金正往能立即投入生產的空間集中,而不是住宅開發。
個別交易的資金來源未公開,不能推論為專法資金;此處僅說明制度設計與市場走向一致。
真正的瓶頸:合法產業用地
如果企業擁有資金,卻找不到合法、可立即使用的廠房,就可能轉向違規使用農地或閒置土地。產業用地供給不足,才是資金被扭曲流向的風險來源。以桃園為例,中壢產業園區幾近飽和,龍科三期、航空城產專區要到2028至2030年後才大量釋出,空窗期更需要既有廠房的有效流通。
四、如何引導資金投入實體產業
策方向(建議)
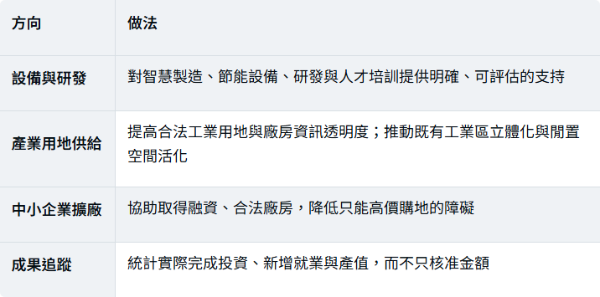
以上為政策建議,各項措施仍須評估財政成本與實際成效。
善用既有制度
● 清楚列出可投資產業、適用條件與申請流程。
● 公布核准、實際完成投資與帶動就業的彙整成果。
● 加強跨機關資料勾稽,同時兼顧個資與金融隱私。
五、延伸研究:土地、住宅與資金治理
土地治理
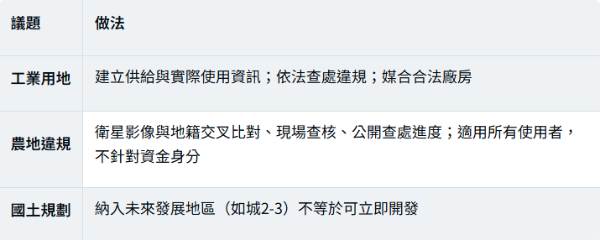
住宅政策
● 社會住宅:追蹤實際完工、可入住與出租數量,重視區位與通勤。
● 首購政策:青安3.0新增年齡、所得與總價上限,避免「貸得到」被誤認為「買得起」。
● 金融與住宅分工:信用管制處理授信風險,住宅供給處理居住負擔,兩者互補而非互相取代。
四層治理架構(建議)
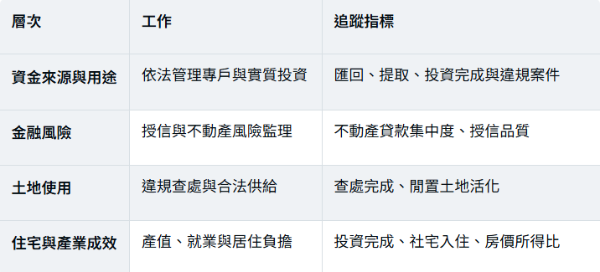
此架構為政策建議,非政府現行單一制度。
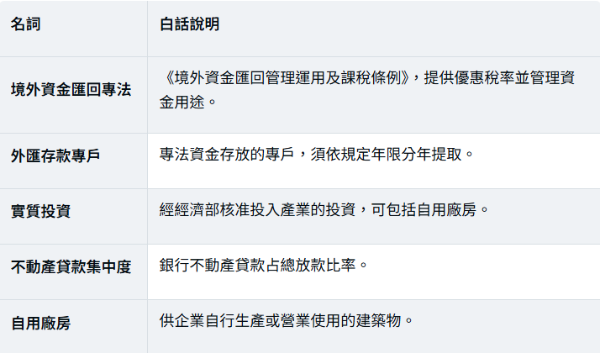
六、名詞解釋
七、FAQ
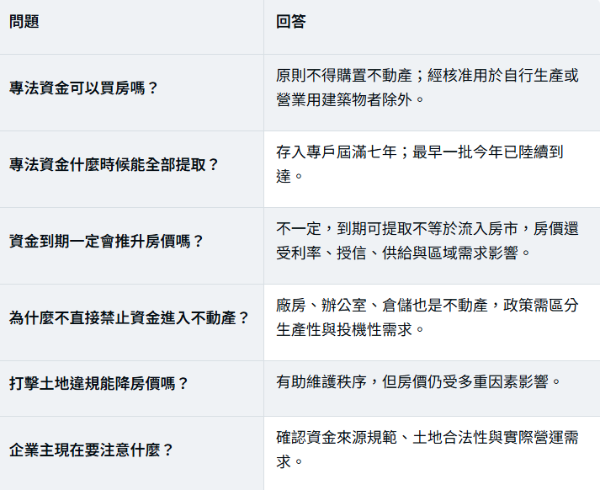
八、一句話結論
專法資金今年陸續可全部提取,但它的設計本來就把資金導向自用廠房而非住宅——要避免房市失控,關鍵是讓合法產業用地夠用、流通,讓資金走進能創造產值的地方。
詠騰工商觀點|讓資金走進能創造產值的廠房
對企業主而言,資金配置不應只看土地有沒有增值題材,而要看能否合法使用、是否符合營運需求、持有成本是否合理。專法本身也提醒:最被政策鼓勵的不動產投資,就是企業自己要用的廠房與營運據點。
🏭 企業擴廠:協助尋找合法、可立即使用的廠房、廠辦與工業地
🔍 土地查證:使用分區、建物合法性、工廠登記與公共設施條件
🤝 屋主委託:閒置廠房與工業地的出售、出租,對接擴產企業
詠騰工商團隊(曾先生)
洽詢電話:0981-681-379
免責聲明:本文依《境外資金匯回管理運用及課稅條例》(全國法規資料庫、財政部法規系統)、中央銀行理監事會新聞稿與相關資料、商仲報告及公開報導整理,內容僅供一般參考,不構成法律、稅務或投資建議。政策建議部分為本文觀點;專法適用、提取時點與核准條件依主管機關規定及個案認定。