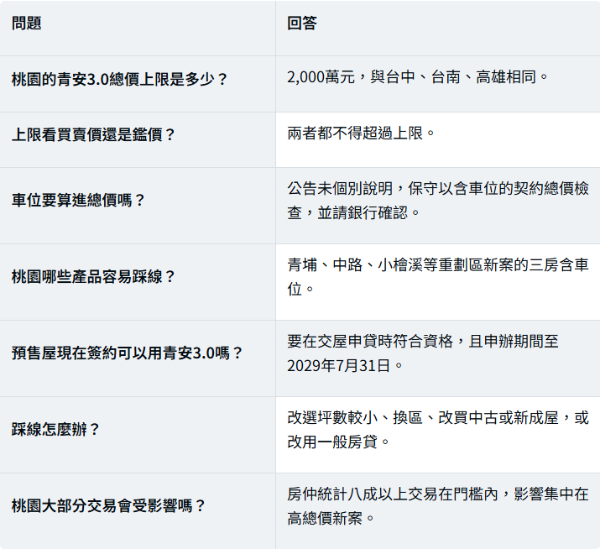
桃園八成以上交易落在2,000萬元以內,多數首購族不受影響;預售市場主力總價也多在1,000萬至1,700萬元。但「多數不受影響」不等於「你買的那間不受影響」。以本文試算,在總價必須連車位一起算的保守假設下,青埔、中路、小檜溪等重劃區新案的三房產品,很容易踩到2,000萬元:青埔每坪約56.5萬元,扣掉一個車位後,2,000萬元大約只買得到32坪。另一個常被忽略的細節是:預售屋要到交屋才申請房貸,而青安3.0的申辦期間到2029年7月31日——現在簽約、更晚才交屋的預售族,要先確認交屋時的貸款方案。
本文目錄
一、各縣市總價上限比較
二、獨特切角:桃園哪些產品會踩線?
三、預售屋族的兩個時間陷阱
四、延伸研究:總價怎麼算、車位算不算
五、名詞解釋
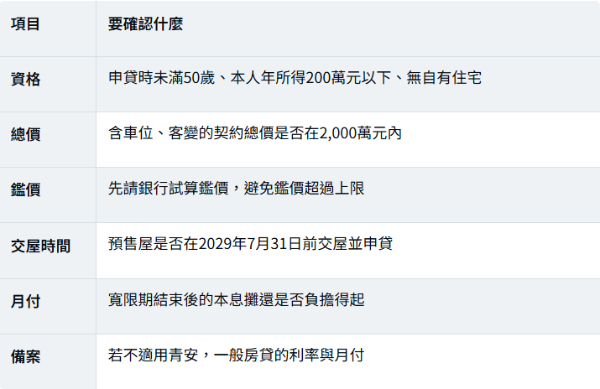
六、桃園首購族的檢查清單
七、FAQ
八、一句話結論
詠騰觀點與免責聲明
一、各縣市總價上限比較
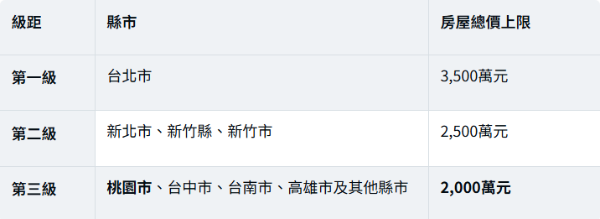
結論:三級制,桃園與台中、台南、高雄同屬2,000萬元級距。
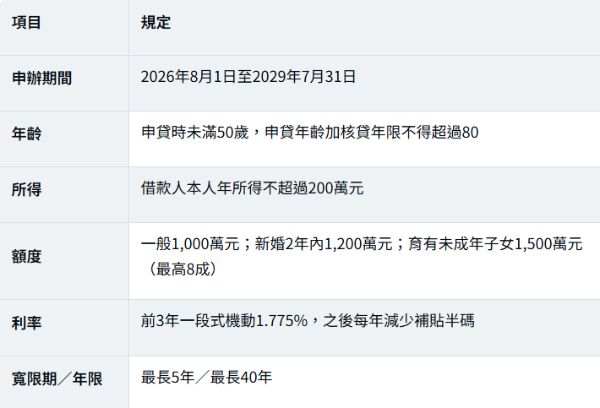
青安3.0其他門檻
桃園的位置有點尷尬
新竹縣市適用2,500萬元,但桃園青埔、中路等重劃區新案單價,已和竹北部分區域相近,上限卻只有2,000萬元。這讓桃園的高單價重劃區,成為2,000萬元級距中最容易踩線的市場之一。
二、獨特切角:桃園哪些產品會踩線?
核心判斷:桃園整體八成以上交易在門檻內,但踩線風險集中在「高單價重劃區+三房以上+含車位」的新案。用2,000萬元反推,可以看出各區能買多大。
2,000萬元在桃園各區能買多大?(含一個車位)
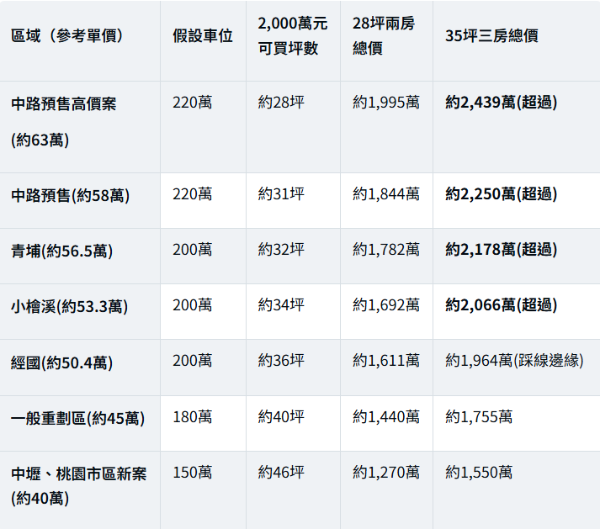
本文假設性試算;單價參考公開彙整之區域實價或預售行情,車位價格為假設。坪數為權狀坪數,實際以個案契約與銀行鑑價為準。
這張表要怎麼讀
● 兩房多數安全:即使在中路、青埔,28坪左右的兩房含車位,大多在2,000萬元以內。
● 三房是分水嶺:青埔、中路、小檜溪的35坪三房含車位,多半超過上限。
● 經國是邊緣:三房剛好踩在2,000萬元附近,鑑價或車位價格稍高就可能超過。
● 成熟市區與一般重劃區:三房仍有空間,是想用青安買三房的首購族的主要選項。
婚育家庭的特別提醒
育兒家庭最高可貸1,500萬元,以8成計,對應的房價約1,875萬元——剛好貼近2,000萬元上限。最需要三房的育兒家庭,在青埔、中路等熱門重劃區,反而最容易同時碰到總價上限。
三、預售屋族的兩個時間陷阱
核心判斷:預售屋是「現在簽約、幾年後交屋」,但房貸是在交屋時申請。青安3.0的年齡、所得與申辦期間,都要用交屋時的條件檢查。
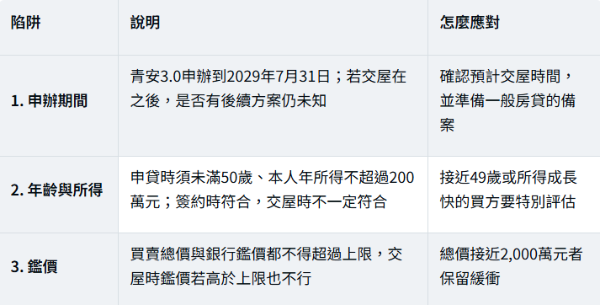
預售屋申請時點與條件,以財政部規定及承貸公股銀行認定為準。
四、延伸研究:總價怎麼算、車位算不算
總價認定
● 雙重檢查:銀行鑑價與買賣總價,兩者都不得超過上限。
● 車位:財政部公告未個別說明車位是否可扣除;保守做法是用房屋、土地加車位的契約合計總價檢查,並請承貸公股銀行確認。
● 客變、追加款:是否計入,以契約與銀行認定為準。
踩線時的選擇
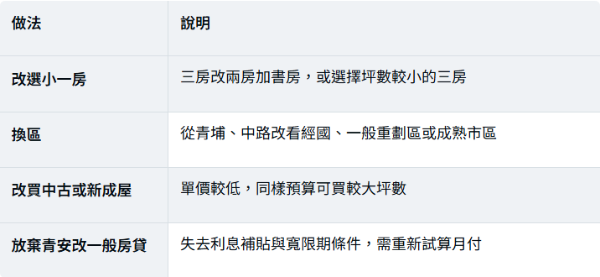
不建議以拆分契約等方式規避上限,可能影響貸款核准與後續權益。
五、名詞解釋
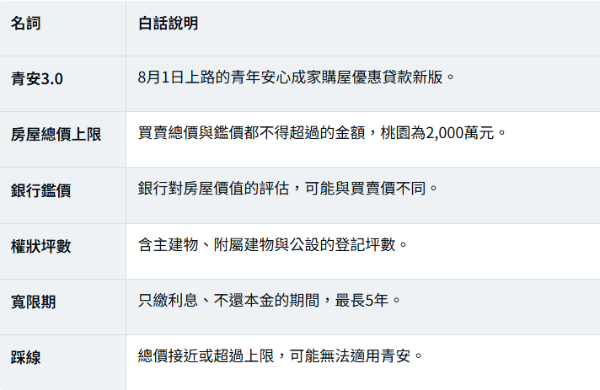
六、桃園首購族的檢查清單
三種情境推演
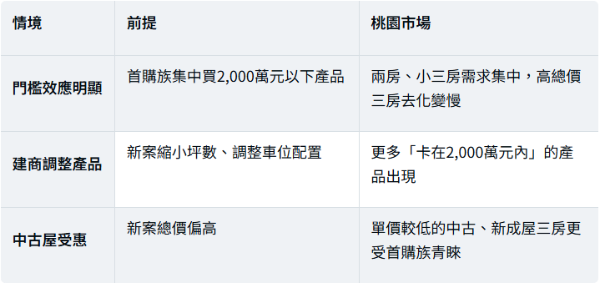
以上為本文依公開資訊所做推演,非市場預測或投資建議。
七、FAQ
八、一句話結論
桃園的青安3.0上限是2,000萬元,多數交易不受影響,但青埔、中路、小檜溪的三房新案含車位最容易踩線;預售族還要用「交屋時」的年齡、所得與申辦期限重新檢查一次。
詠騰觀點
青安3.0讓「總價」成為桃園首購族選屋的第一道門檻。同樣的預算,換一區、換一個產品,就可能從踩線變成安全。
給首購族:先把含車位的總價、鑑價與寬限期後月付算清楚,再決定區域與房型。
給屋主與建商:2,000萬元以內、格局實用的三房,在青安3.0下會更受首購族歡迎。
詠騰團隊熟悉桃園各區行情,可協助比較2,000萬元以內的預售、新成屋與中古屋選擇。
詠騰工商團隊(曾先生)
洽詢電話:0981-681-379
免責聲明:本文依財政部青安3.0方案、公開實價與預售行情彙整,以及商業周刊、數位時代、聯合新聞網、TVBS等報導中房仲研究單位分析整理,內容僅供參考,不構成貸款或投資建議。區域單價為參考值、車位價格為假設;總價、車位與客變認定、申貸資格以財政部規定及承貸公股銀行核定為準。