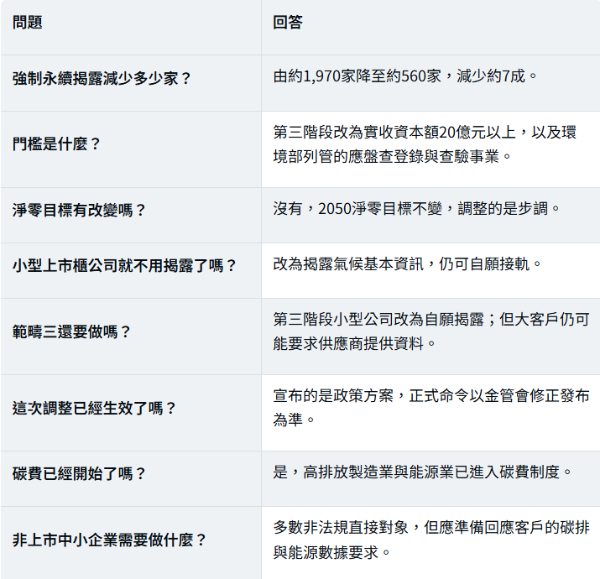
政府強調,2050淨零目標不變,改變的是步調。多數報導沒說清楚的是:被排除的主要是資本額不到20億元的約1,435家小型上市櫃公司;但真正承擔大部分碳排的560家大企業仍在名單內,而它們的供應鏈排放(範疇三)很大一部分來自中小供應商。法規對中小企業的直接要求減少了,但來自大客戶的資料要求不會跟著消失。另外,這次宣布的是政策方案,相關命令仍待金管會修正發布;碳費則已正式上路,對高排放製造業來說,ESG早已是成本,而不只是報告。
本文目錄
一、看懂9月23日宣布的內容
二、獨特切角:法規減壓,供應鏈壓力未減
三、企業還要花大錢嗎?合規、管理與轉型三種成本
四、延伸研究:ESG如何影響工業廠房的價值
五、名詞解釋
六、企業的三階段ESG策略
七、FAQ
八、一句話結論
詠騰工商觀點與免責聲明
一、看懂9月23日宣布的內容
結論:強制揭露範圍縮小、資料計算調和、範疇三放寬,同時加強反漂綠。
適用家數調整
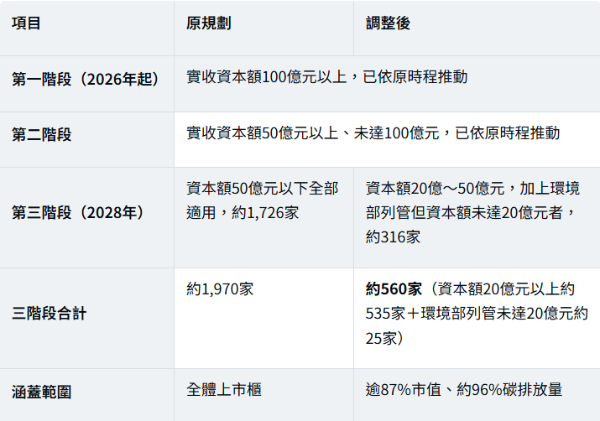
家數與市值依主管機關說明之2026年6月30日統計。各數字以金管會正式公告為準。
其他主要調整
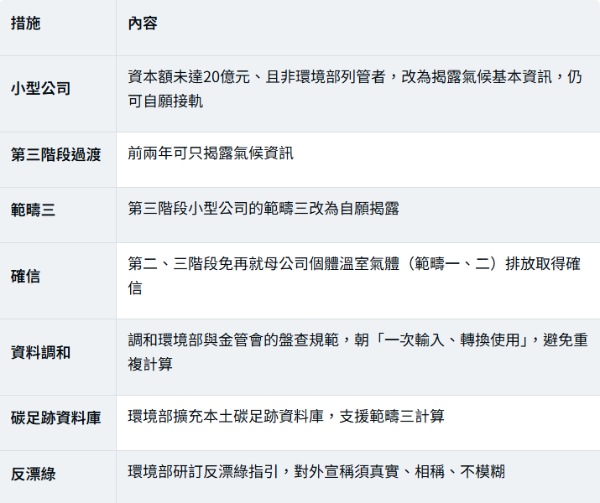
法律位置:宣布了,但還要修令
9月23日公布的是政策方案。現行接軌命令的年度與門檻,仍以金管會正式修正發布為準。企業應持續關注正式命令與相關辦法的修正時程,不要只看新聞就停止準備。
二、獨特切角:法規減壓,供應鏈壓力未減
核心判斷:這次調整讓約1,400家小型上市櫃公司鬆一口氣,但對數量更多的非上市中小製造業來說,原本就不在揭露名單上,真正的壓力一直來自客戶。560家大企業仍要揭露、仍掌握96%的碳排,它們對供應鏈的碳數據需求不會因此降低。
1. 壓力從哪裡來
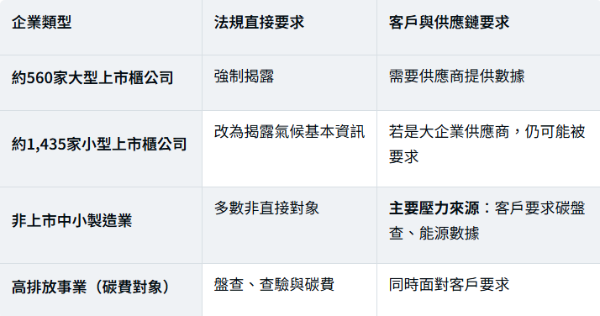
2. 已經發生的例子
本站先前分析的長榮航空綠色供應鏈計畫,就是大企業要求供應商一起減碳的實例:評選聚焦綠能節電、綠色循環、綠色能源、綠色運輸,得獎供應商的減碳行動多半落在廠房本身——屋頂光電、水回收、設備節能。這類要求不需要等法規,只要客戶開口就會發生。
3. 碳費已經是成本
碳費主要針對電力、燃氣供應業及製造業,全廠直接與間接排放合計達每年2萬5,000公噸CO₂e以上者。對這些企業而言,減碳的每一噸都直接反映在成本上;對其供應商來說,客戶的減碳壓力也會一路往下傳。
三、企業還要花大錢嗎?合規、管理與轉型三種成本
結論:合規做到法規要求即可,管理成本可望因資料調和而下降,轉型投資則應以能否降低營運成本來評估。
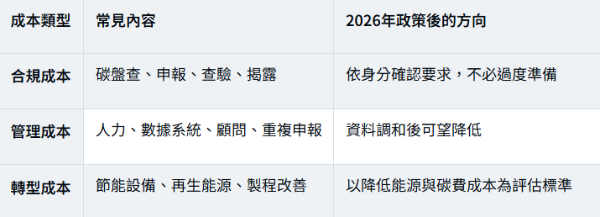
最常見的陷阱:過度準備
● 還沒確認法規要求,就先購買昂貴軟體。
● 還沒建立排放基準,就急著購買碳權。
● 沒有減量計畫,就直接宣稱碳中和——反漂綠指引上路後風險更高。
● 為了評鑑購買大量不必要服務。
● 花大量人力做報告,卻沒有改善能源效率。
ESG的價值,要能量化
能源效率提升 → 用電量降低 → 生產成本降低 → 碳排降低 → 碳費與客戶要求的風險降低。能用電費帳單看到成果的ESG,才是最實在的ESG。
四、延伸研究:ESG如何影響工業廠房的價值
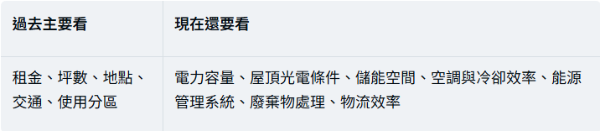
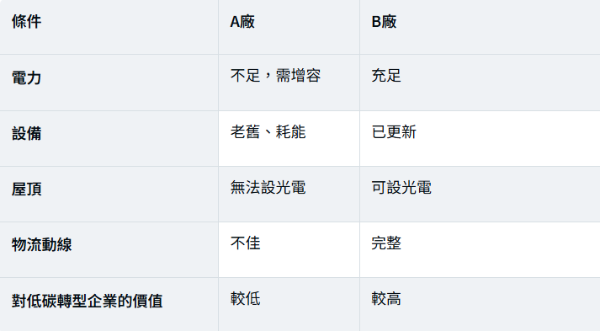
重點:ESG不會讓所有廠房都漲價,但會拉大「高規格廠房」與「一般廠房」之間的使用價值差距。
企業找廠房,條件正在增加
同樣1,000坪,長期成本可能完全不同
和其他政策一起看
● 能源管理法:新設或增設用電達規定容量者,須設自用發電或儲能設備。
● 桃園儲能補助:中小型用戶可降低導入成本,2027年度是否續辦待公告。
● 2026年廠房市場:科技業偏好可立即使用的即戰力廠房,條件完整的物件去化較快。
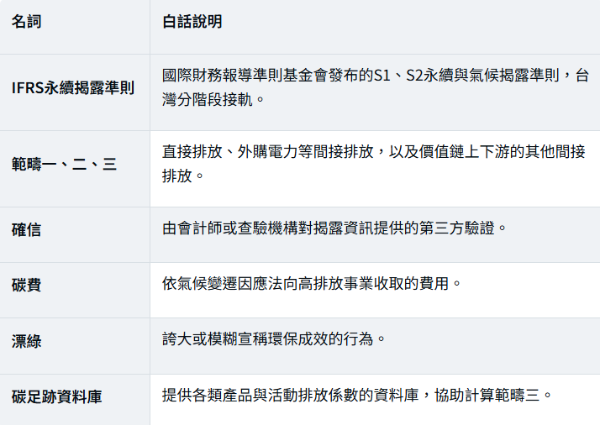
五、名詞解釋
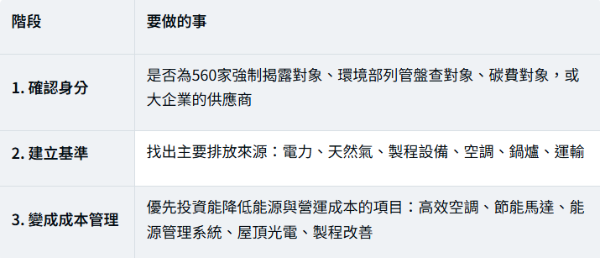
六、企業的三階段ESG策略
三種情境推演
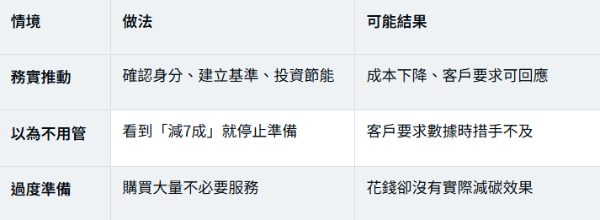
以上為一般情境說明,非個案建議。
八、一句話結論
2026年ESG從「全面要求」轉向「抓大放小」,強制揭露少了7成企業;但大客戶的供應鏈要求與碳費不會跟著減少,企業該做的是把錢花在真正降低能源與碳排成本的地方。
詠騰工商觀點
對製造業與物流業來說,ESG最實際的落點,往往是廠房本身:電力、空調、屋頂、設備與動線。
給準備擴產或搬遷的企業:把能源效率與光電、儲能的設置條件列入選廠清單,未來回應客戶的減碳要求會更容易。
給廠房屋主:電力充足、屋頂可設光電、設備較新的廠房,在租售時更容易被重視減碳的企業列入名單。
詠騰工商團隊可協助比較桃園及北部地區廠房的能源與營運條件。
免責聲明:本文依環境部與金管會2026年9月23日聯合記者會資料,以及中央社、聯合新聞網、ETtoday、APPI News等公開報導整理,內容僅供參考,不構成法律、會計或投資建議。適用家數與時程以金管會正式修正之命令為準;碳費規定以環境部公告為準。