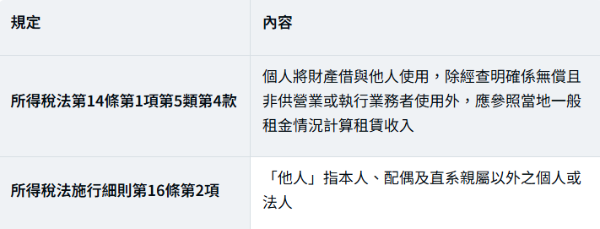
依所得稅法施行細則,「他人」是指本人、配偶及直系親屬以外的個人或法人;公司是法人,屬於「他人」,至於實際上有沒有收租金,「則非所問」。多數報導沒算出來的是:因為公司實際上沒有付租金,公司端也不能把這筆設算的租金列為費用。結果是:屋主個人被課稅,公司卻沒有任何租金費用可以減少營所稅。和「依市價收租」相比,「免費借給自己公司」反而是兩邊都吃虧的安排。對桃園、新北不少個人持有廠房、店面、辦公室再給自家公司使用的企業主來說,這是值得重新檢視的問題。
本文目錄
一、看懂法條與兩則國稅局新聞稿
二、獨特切角:免費借 vs 依市價收租,哪個比較省?
三、設算租金怎麼算?43%必要費用與核實列舉
四、延伸研究:房屋稅、地價稅的連動影響
五、名詞解釋
六、企業主接下來該怎麼做
七、FAQ
八、一句話結論
詠騰工商觀點與免責聲明
一、看懂法條與兩則國稅局新聞稿
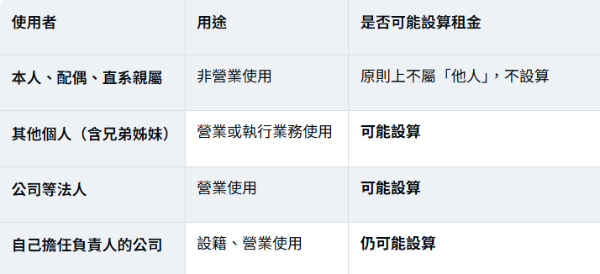
結論:只要是借給「他人」且「供營業或執行業務使用」,不論有沒有收錢,都可能被設算租金。
法律依據
兩則新聞稿重點
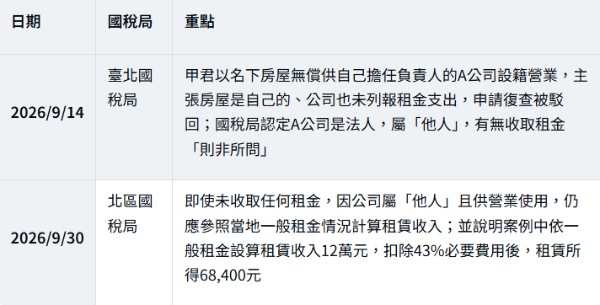
北區國稅局轄區包括新北市、桃園市、新竹市、新竹縣、基隆市、宜蘭縣、花蓮縣、金門縣、連江縣。
哪些情況要設算
二、獨特切角:免費借 vs 依市價收租,哪個比較省?
核心判斷:很多企業主選擇「不收租」,是因為覺得少一筆交易就少一筆稅。但實際上,屋主端照樣可能被設算課稅,公司端卻少了一筆可扣除的租金費用。在公司有獲利的情況下,「依市價收租」往往比「免費借」更有利。
試算:當地一般租金每年12萬元(每月1萬元)
假設屋主綜所稅邊際稅率20%、公司有獲利且營所稅率20%,屋主採43%必要費用:
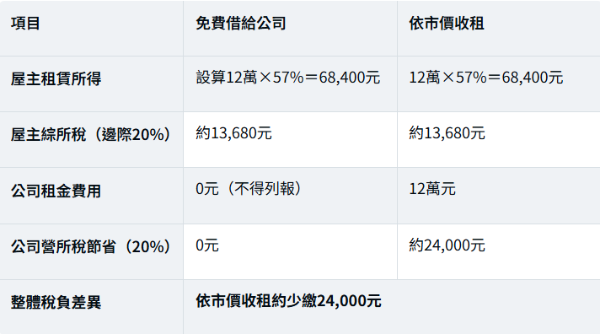
假設性試算,未計二代健保補充保費、扣繳與營業稅等因素;實際稅負依個人所得級距、公司獲利與個案條件而定。
收租時還要注意的
● 扣繳:公司支付個人租金,依規定需辦理扣繳;每次給付金額較低時可能適用免扣繳門檻,請依各類所得扣繳規定確認。
● 二代健保補充保費:單次給付達一定金額以上時,須扣取補充保費。
● 租約與金流:應簽訂書面租約、實際支付租金,並以當地一般租金水準訂價,避免被認為不合常規。
● 公司虧損時:若公司本身無獲利,租金費用的節稅效果有限,需另行評估。
三、設算租金怎麼算?43%必要費用與核實列舉
結論:被設算的是「租賃收入」,課稅的是扣除必要費用後的「租賃所得」。
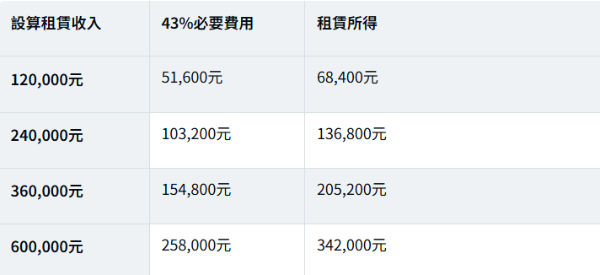
核實列舉可扣除的項目
若實際費用高於43%,可提出證明核實列舉,例如房屋折舊、修理費、房屋稅、地價稅、財產保險費、購屋出租的貸款利息等。43%只適用房屋;出租土地不能適用43%,僅能扣除當年度地價稅。
「當地一般租金」怎麼決定
國稅局依財政部公布的各地一般租金標準,以及房屋位置、面積與用途核算。廠房、店面、辦公室的一般租金差異很大,企業主可先了解周邊行情,評估被設算的可能金額。
四、延伸研究:房屋稅、地價稅的連動影響
重點:房屋供公司營業使用,影響的不只是所得稅。
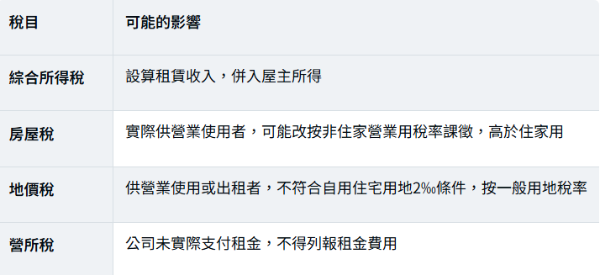
房屋稅、地價稅依實際使用情形由地方稅務機關核定;僅辦理公司登記而未實際營業者的認定,以稅務機關查核為準。
最常被忽略的四種情況
● 老闆自己的房子給公司當辦公室:最典型,也是兩則新聞稿的案例類型。
● 老闆個人持有廠房,公司免費進駐:桃園、新北工業區常見,廠房一般租金較高,設算金額也較大。
● 住家地址登記為公司營業地址:是否構成營業使用,依實際情況認定。
● 借給兄弟姊妹開店:兄弟姊妹不屬於本人、配偶或直系親屬,供營業使用仍可能設算。
五、名詞解釋
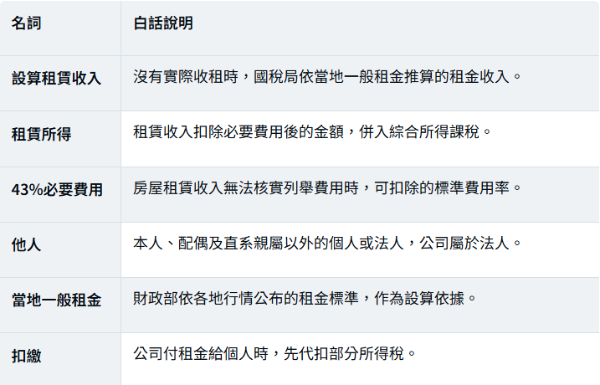
六、企業主接下來該怎麼做
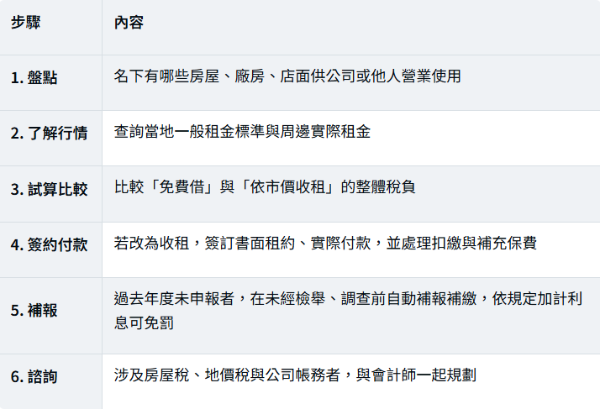
三種情境推演
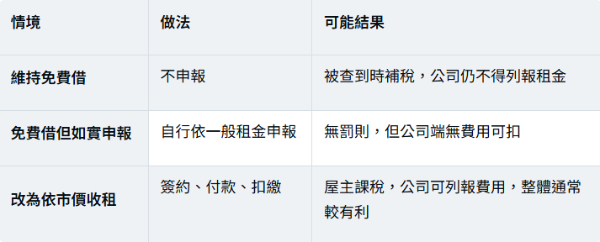
以上為一般情境說明,非個案稅務意見。
七、FAQ
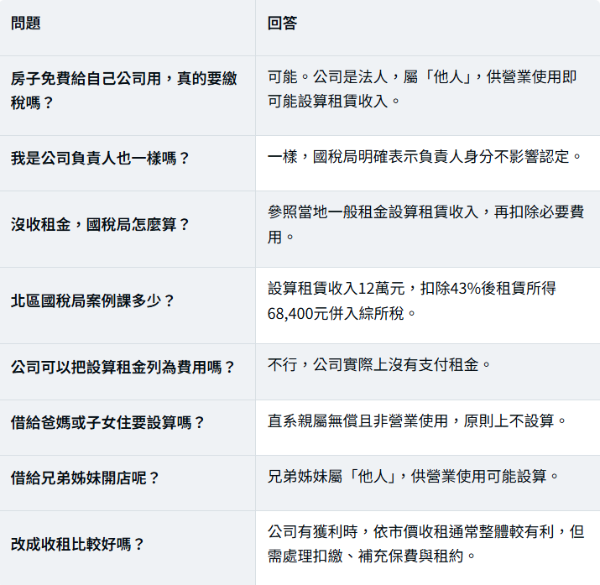
八、一句話結論
房子免費給自己公司用,國稅局照樣可能設算租金課屋主的稅,公司卻不能列報任何租金費用;與其「免費借」,不如依市價簽約收租,讓兩邊的帳都清楚。
詠騰工商觀點
在桃園、新北,老闆個人持有廠房、店面或辦公室,再讓自家公司使用的情況非常普遍。這次國稅局的提醒,正好是重新檢視資產安排的時機。
給企業主:先了解自己物件的當地一般租金與實際市場租金,再和會計師一起比較「免費借」與「依市價收租」的差異。
給考慮出售或重新配置廠房的企業主:個人持有、公司持有或售後回租,各有不同的稅務與財務效果。詠騰工商團隊可協助評估物件的租金行情與市場價值,作為規劃的依據。
免責聲明:本文依所得稅法及施行細則、財政部臺北國稅局2026年9月14日與北區國稅局2026年9月30日新聞稿,以及會計師事務所公開說明整理,內容僅供一般參考,不構成稅務建議。稅負比較為假設性試算;扣繳、二代健保補充保費、房屋稅與地價稅之適用,以主管機關規定與個案核定為準。請洽會計師依實際情況規劃。