兩個多數文章沒講的重點:第一,財政部統計全國約59.9萬人持有空閒置房屋,其中持有2戶以下者占93%,10戶以上的大戶只有1,043人——對多數多屋族來說,空屋適用的是級距較低端的稅率,而不是4.8%。第二,新制改為按年課徵,以每年2月末日為納稅義務基準日,當天的所有權人要繳整年度(前一年7月1日至當年6月30日)的房屋稅。在1~2月間買賣房子,契約裡的稅費分攤就特別重要。
本文目錄
一、看懂房屋稅2.0的稅率與2026年數據
二、獨特切角:多數空屋族只有1~2戶,以及「2月末日」的買賣提醒
三、自住、出租、空屋:各要符合什麼條件
四、延伸研究:多屋族規劃與工商用途
五、名詞解釋
六、屋主的申報行事曆與檢查清單
七、FAQ
八、一句話結論
詠騰觀點與免責聲明
一、看懂房屋稅2.0的稅率與2026年數據
結論:稅率依「怎麼用」與「全國有幾戶」決定;實際稅率由地方政府在法定範圍內訂定。
住家用房屋法定稅率
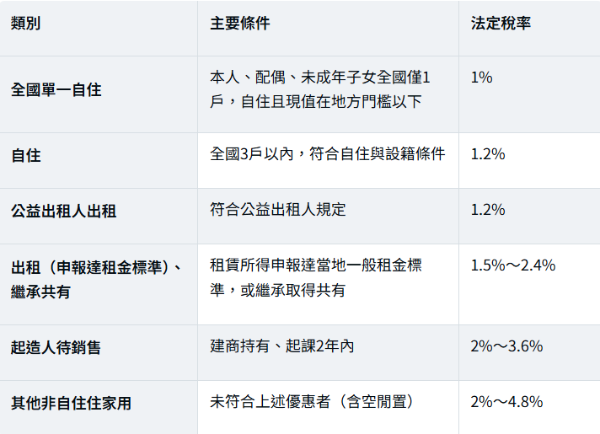
財政部說明,出租申報達租金標準可適用的1.5%~2.4%,等同空屋最高稅率減半,也比修法前最高稅率3.6%少三分之一。
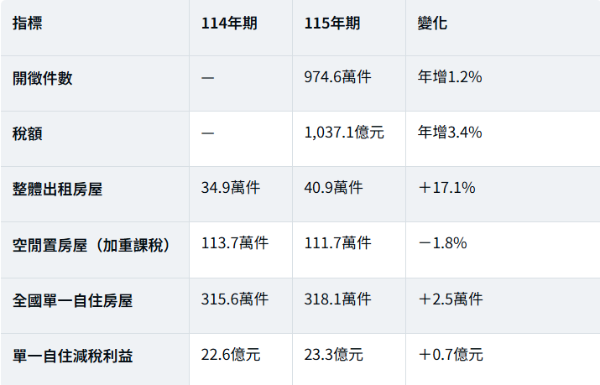
2026年(115年期)最新數據
房屋稅怎麼算
應納稅額=課稅現值×稅率×持分比例。課稅現值依地方不動產評價委員會評定的房屋標準價格計算,不是市場成交價。
二、獨特切角:多數空屋族只有1~2戶,以及「2月末日」的買賣提醒
核心判斷:「囤房稅最高4.8%」的說法讓很多人以為空屋一律重稅。但財政部統計顯示,絕大多數持有空屋的人只有1~2戶;另一方面,新制改成按年課徵後,買賣時點與房屋稅的關係,反而是許多屋主沒注意到的實務問題。
1. 誰在持有空屋
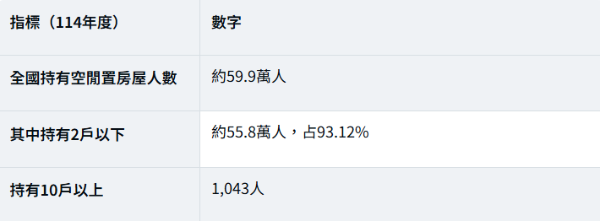
統計範圍為完全由1人持有、全部面積供非自住其他住家用的房屋,不含共有房屋、停車空間與防空避難室。
地方政府依全國持有戶數訂定差別稅率並「全數累進」,持有戶數越少、適用級距越低,法定下限為2%(各縣市級距與戶數門檻不同,請查詢當地公告)。換句話說,對九成以上只多持有1~2戶空屋的人,實際稅率多在級距低端;4.8%主要針對大量持有者。
2. 按年課徵與「2月末日」
1. 前一年7月1日課稅期間開始。
2. 每年2月末日納稅義務基準日:當天的所有權人為當期納稅義務人,繳整年度房屋稅。
3. 3月22日前申報自住、出租等優惠(開徵40日前);逾期自次期適用。
4. 3月1日~6月30日新建、增建或改建完成的房屋,該期間房屋稅併入次期課徵,最長可達16個月。
5. 5月1日~31日開徵繳納。
6. 當年6月30日課稅期間結束。
3. 買賣房屋時的稅費分攤
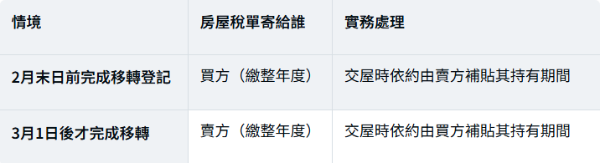
這和地價稅以8月31日為基準日的邏輯相同:稅法決定稅單寄給誰,雙方實際負擔則靠契約約定按日數分攤。買方若在2月底前過戶且要自住,也要記得在3月22日前申報自住,才能當期適用。
三、自住、出租、空屋:各要符合什麼條件
結論:設籍是自住的必要條件,但不是唯一條件;出租要申報所得達租金標準,才有較低稅率。
自住1.2%的條件
● 無出租、無供營業使用。
● 本人、配偶或直系親屬實際居住。
● 本人、配偶或直系親屬於該屋辦竣戶籍登記(2.0新增要件)。
● 本人、配偶及未成年子女全國合計3戶以內。
全國單一自住1%:要看現值門檻
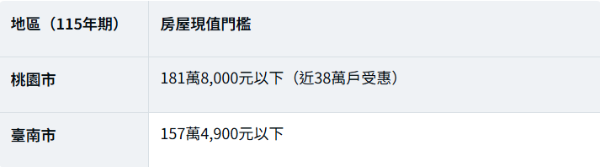
門檻為「房屋現值」,不是市價;其他縣市請查詢當地稅務局公告。新建大樓現值較高,可能超過門檻而只適用1.2%。
出租:不是出租就一定1.5%
● 須申報租賃所得,且達所得稅法規定的當地一般租金標準。
● 公益出租人、社會住宅等另有優惠。
● 出租房屋與繼承共有房屋,不計入差別稅率的非自住戶數。
● 出租還涉及租賃所得的綜合所得稅,應一起計算。
四、延伸研究:多屋族規劃與工商用途
多屋族的三分法
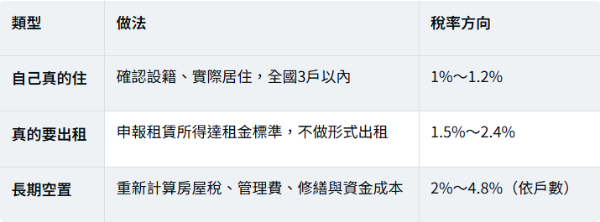
以2026年的持有成本重新算一次
本站其他文章整理過:2026年是重新規定地價的年度,地價稅可能上升;8月居住類物價中維修費漲幅擴大;2027年最低工資調升,大樓管理費有調漲壓力。空屋的房屋稅只是持有成本的一部分,和這些成本加總後,閒置的代價會更清楚。
工商用途:房屋稅2.0主要改的是住家用
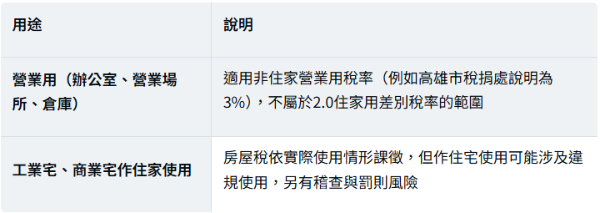
非住家用稅率由地方政府在法定範圍內訂定,請以房屋所在地稅務局公告為準。
五、名詞解釋
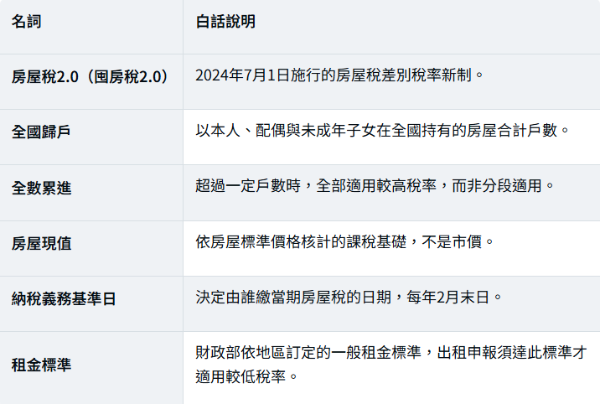
六、屋主的申報行事曆與檢查清單
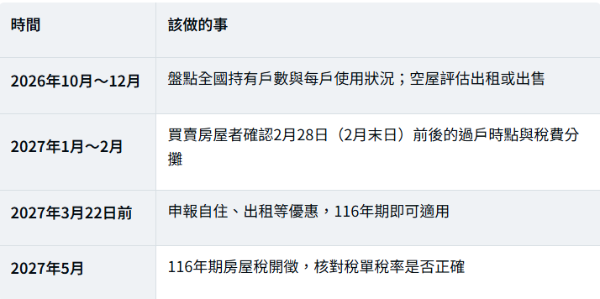
115年期優惠申報期限為2026年3月23日(因3月22日為星期日順延),已截止;逾期申報者自次期適用。
三種情境推演
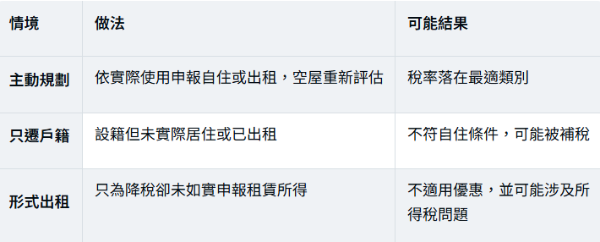
以上為一般情境說明,非個案稅務意見。
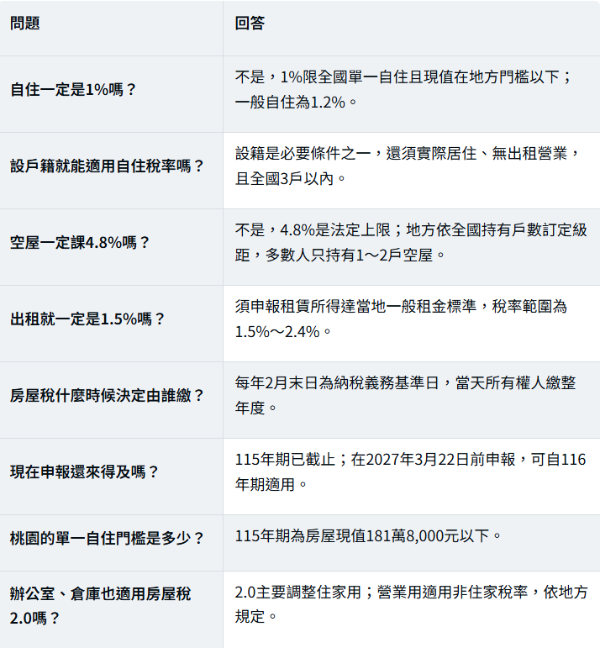
七、FAQ
八、一句話結論
房屋稅2.0讓「房子怎麼用」直接決定稅負:自住要真住真設籍、出租要如實申報、空屋要重算持有成本;而買賣房子時,別忘了2月末日的基準日與契約分攤。
詠騰觀點
房屋稅2.0真正的改變是:房屋的使用方式,開始直接影響持有稅負。但節省房屋稅,不代表整體持有成本一定下降。把空屋出租,還要考慮租賃所得稅、修繕、管理與租客管理。
給多屋族:把每一戶的房屋稅、地價稅、管理費、修繕與租金收入放在同一張表,再決定自住、出租或出售。
給買賣雙方:房屋稅與地價稅分別以2月末日與8月31日為基準日,請在契約中約定按日分攤並於交屋時結算。
詠騰團隊可協助屋主評估閒置房屋出租或出售的行情,並在買賣過程中處理稅費分攤。
免責聲明:本文依房屋稅條例、財政部及財政資訊中心統計、桃園市政府地方稅務局、臺南市政府財政稅務局、高雄市稅捐稽徵處公開資料,以及鉅亨網、經濟日報、中國時報等報導整理,內容僅供一般參考,不構成稅務建議。各縣市差別稅率級距與單一自住現值門檻不同;實際稅率以房屋所在地稅務機關核定為準。詠騰工商團隊|曾先生