主計總處最新資料顯示,2026年8月房租指數升至111.03、再創歷史新高,但年增率降至1.69%,是2022年6月以來、51個月的新低;前8月平均年增1.82%,已低於2023~2025年連續三年超過2%的水準。租金仍在高檔,但漲幅明顯收斂。容易被忽略的另一面:同一份資料顯示,8月居住類物價年增2.31%、連續七個月超過2%,住宅維修費與家庭用品的漲幅反而擴大。換句話說,2026年「租金」漲得變慢,「自己擁有房子要付的維修成本」卻漲得更快。比較租屋與買房時,也不應拿租金和整筆房貸月付相比——房貸裡的本金是存在自己房子裡的錢,真正的成本是利息、持有費用與自備款的機會成本。
本文目錄
一、看懂2026年最新租金與居住成本數據
二、獨特切角:拆開房貸,租金該跟什麼比
三、什麼人適合租?什麼人適合買?
四、延伸研究:利率、政策與租金補貼
五、名詞解釋
六、決定前的五個問題與壓力測試
七、FAQ
八、一句話結論
詠騰觀點與免責聲明
一、看懂2026年最新租金與居住成本數據
結論:租金「水位高、漲幅降」;維修成本則仍在上升。
房租年增率變化
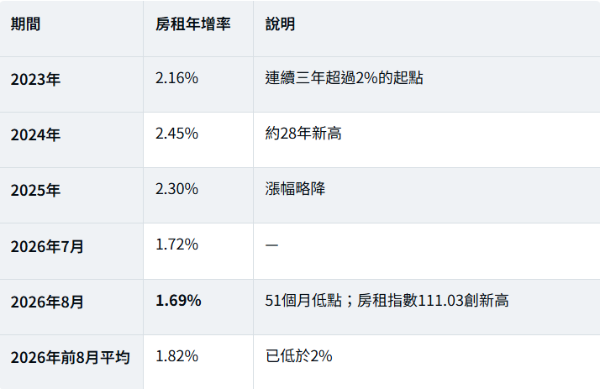
上一次房租年增率達2%,是1996年,因此2023~2025年的漲勢相當罕見。9月物價資料預計10月7日公布。
漲幅下降不等於租金下降
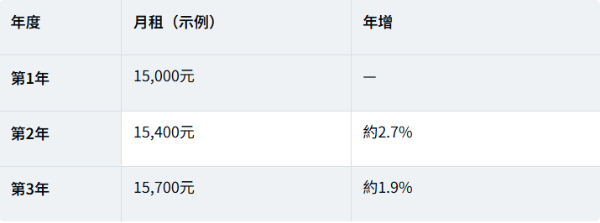
示例說明:漲幅變小,租金仍比前一年高。
居住成本的另一面:維修費
● 2026年8月居住類物價年增2.31%,連續七個月超過2%。
● 房租漲幅收斂,但住宅維修費與家庭用品漲幅擴大,成為支撐居住類物價的主力。
● 主計總處說明,前一兩年房租漲幅較高,與整體物價上升、利率偏高及住宅維修成本增加有關,房東修繕成本提高也可能反映到租金。
二、獨特切角:拆開房貸,租金該跟什麼比
核心判斷:最常見的比較方式是「月租2萬 vs 房貸月付2.3萬」。但房貸月付裡有一大部分是本金,是在幫自己累積房屋權益,不是消失的錢。和租金真正可比的,是利息、管理費、稅費、修繕預備金,以及自備款原本可以賺到的報酬。
案例:月租2萬元,要不要買800萬元的房子?
假設:總價800萬元、自備款200萬元、貸款600萬元、30年本息平均攤還、利率2.2%。
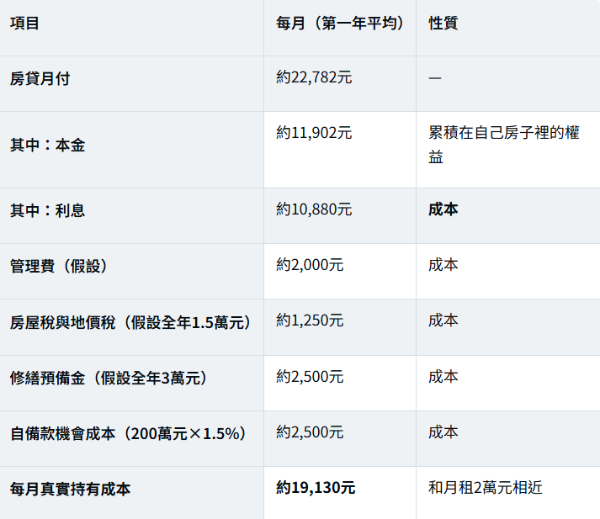
所有數字皆為假設示範;實際利率、管理費、稅額與修繕支出依個案而定。機會成本以自備款若存放或投資可得的年報酬1.5%估算,未計房價漲跌、交易成本與裝修。
這張表要怎麼讀
● 每月現金流:買房每月要多拿出約8,500元(22,782+2,000+1,250+2,500-20,000=8,532),還要先準備200萬元自備款。
● 真實成本:扣掉本金後,買房的每月成本與租金相近;差別在於本金變成自己的資產。
● 關鍵變數:利率、修繕支出與居住年限。住得越久,交易成本攤得越薄。
2026~2027年,哪些成本在變
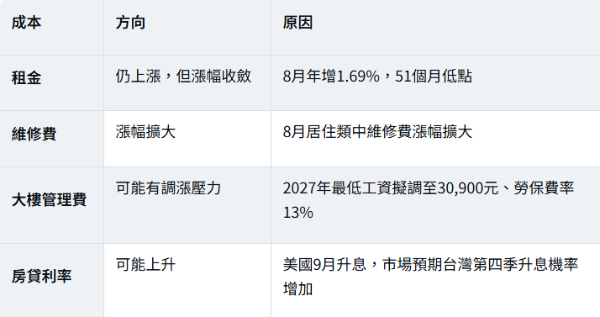
對比的結果是:2026年起,「擁有一間房子」的持有成本,可能比租金漲得更快。這不代表不該買房,而是買之前要把這些變數一起算進去。
三、什麼人適合租?什麼人適合買?
結論:不是「租屋派」或「買房派」,而是看財務條件與居住年限。
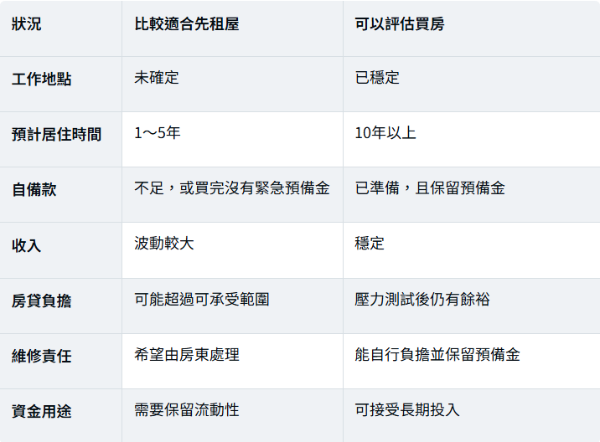
租屋的優勢:彈性
工作可能變動、家庭規劃未定時,租屋可以避免短期買賣產生的仲介費、稅費、裝修與交易成本。若三年內就要搬家,交易成本可能吃掉買房的好處。
買房的優勢:穩定
確定長期住在同一區域、收入穩定、自備款充足時,買房可以避免反覆換約、搬家或房東出售的不確定性,本金也逐步累積成自己的資產。但「買得起」和「養得起」是兩件事。
四、延伸研究:利率、政策與租金補貼
房貸環境
● 央行自2026年9月18日起,自然人第2戶購屋貸款上限由6成放寬至7成,仍無寬限期;首購者的條件則未因此次調整改變。
● 美國聯準會9月升息1碼,市場預期台灣第四季升息機率增加,房貸利率可能隨之調整。
● 不同身分(首購、名下已有住宅、第2戶、多戶)的貸款條件不同,應先請銀行試算。
租金補貼
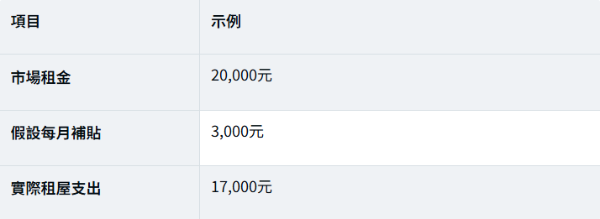
2026年中央擴大租金補貼持續受理,符合資格者每月可獲補貼,並依身分條件加碼(詳細金額與資格以內政部公告為準)。比較租買成本時,應以「市場租金-租金補貼」計算實際租屋支出。
區域差異
全台平均漲幅收斂,不代表每個區域都一樣。有捷運、產業園區或大型企業聚落的區域,例如桃園、新北部分就業集中地,租屋需求可能比其他地區更有支撐。比較時應以自己要住的生活圈為準。
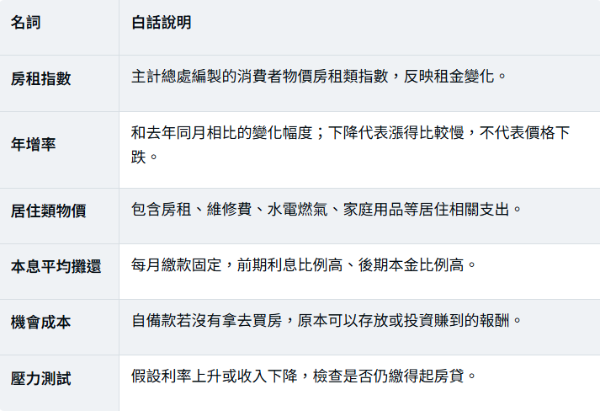
五、名詞解釋
六、決定前的五個問題與壓力測試
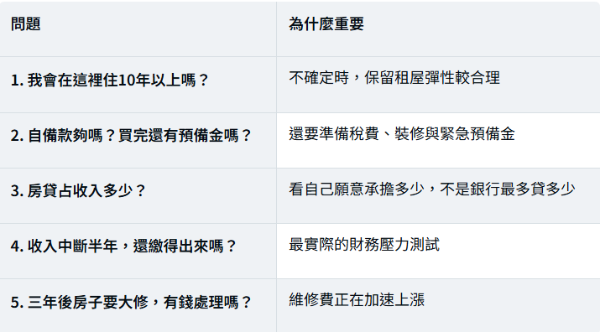
五個問題
利率壓力測試:600萬元、30年房貸
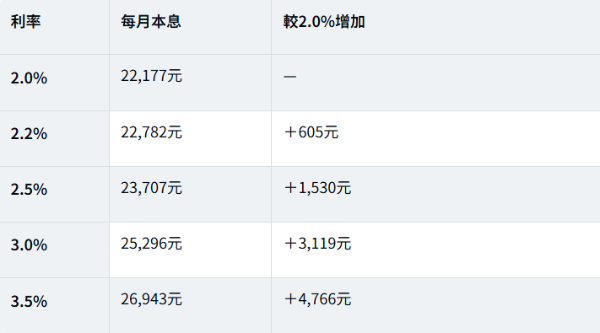
本息平均攤還計算,未含寬限期;實際利率依銀行核定。
三種情境推演
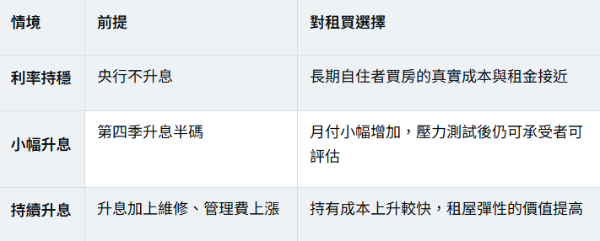
以上為一般情境說明,非個案財務建議。
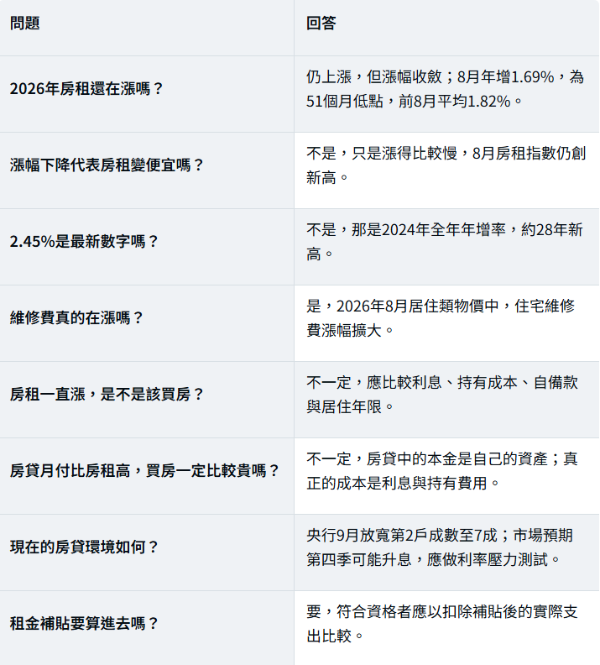
七、FAQ
八、一句話結論
2026年租金漲幅降到51個月低點,但維修與持有成本仍在上升;比較租屋與買房,別再拿租金對整筆房貸月付,而是對「利息+持有成本+機會成本」,再加上你會住多久。
詠騰觀點
房地產的「租」與「買」沒有單一答案。剛工作、資金還在累積,或工作地點未定時,租屋可以保留彈性;收入穩定、自備款充足,也確定長期在同一區域生活,再評估購屋會比較理性。買房前最該問的不是「銀行最多能貸多少」,而是「房貸、管理費、稅費、修繕全部加起來,我每個月還能不能舒服地生活」。詠騰團隊可以協助比較同一生活圈的租金與成交行情,把租屋與購屋的完整成本一起算清楚。
免責聲明:本文依行政院主計總處物價統計、中央銀行公告,以及工商時報、經濟日報、聯合新聞網等公開報導整理,內容僅供參考,不構成任何投資、貸款或財務建議。持有成本試算之利率、管理費、稅費、修繕與機會成本皆為假設;租金補貼資格與金額以內政部公告為準;實際貸款條件以銀行核定為準。