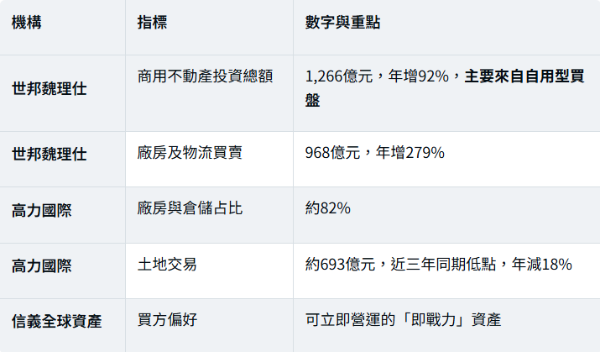
住宅管制只能改變部分投資人的選擇,無法直接創造工商不動產需求。真正支撐價格的,仍是企業營運、租金收益、合法用途與區域供需。2026年的數據給了更明確的答案:上半年商用不動產交易創新高,但商仲報告一致指出,成長主要來自企業自用型買盤,特別是AI與半導體供應鏈搶購可立即使用的廠房;同期以投資開發為主的土地交易,反而創近三年同期低點。換句話說,錢不是「從住宅逃到工商」,而是企業因為擴產需要空間。至於真正從住宅管制「溜出去」的資金,有一部分流向了法規灰色地帶的工業宅、商業宅——那才是最需要警惕的投資風險。
本文目錄
一、看懂住宅管制與2026年商用不動產數據
二、獨特切角:「管住不管商」的兩條資金去路
三、工商不動產分四類看:誰真的有支撐?
四、延伸研究:投資人進場前的收益與風險試算
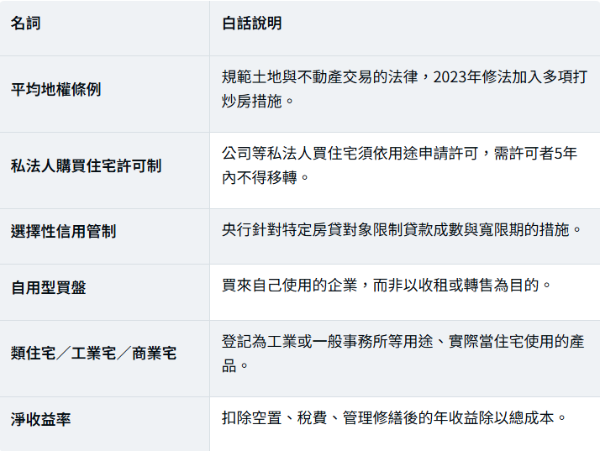
五、名詞解釋
六、投資人與企業接下來看什麼
七、FAQ
八、一句話結論
詠騰工商觀點與免責聲明
一、看懂住宅管制與2026年商用不動產數據
結論:住宅管制的對象很明確,商用與工業不動產多數不在管制範圍內;但2026年商用市場的熱度,來源是企業自用而非投資客轉移。
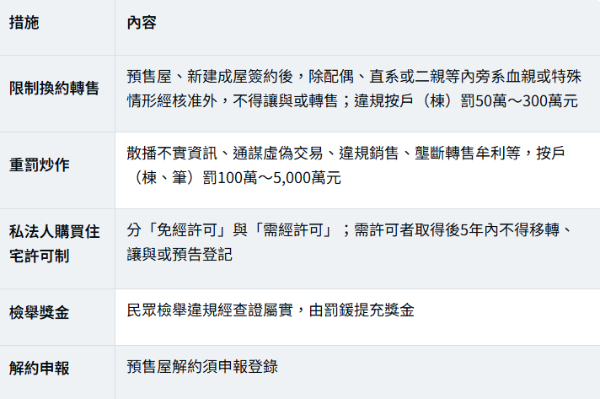
平均地權條例修法重點(2023年7月1日上路)
央行信用管制現況(2026年9月18日起)
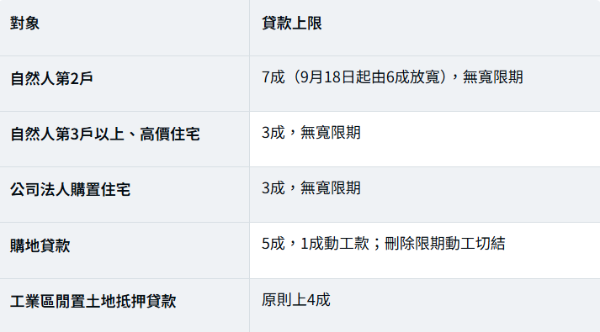
商辦、店面、廠房的一般貸款,未納入選擇性信用管制,但銀行仍會依物件與借款人條件審核。
2026年上半年商用不動產數據
二、獨特切角:「管住不管商」的兩條資金去路
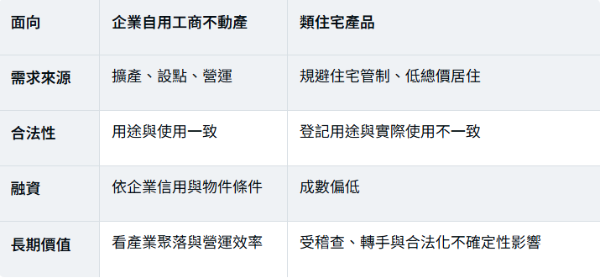
核心判斷:住宅管制之後,市場上確實有資金在找新出口,但它分成兩條完全不同的路:一條是企業因營運需要買廠房、商辦,有真實需求支撐;另一條是投資型資金流向「類住宅」產品——用途登記為工業或商業、實際當住宅使用——表面避開管制,實際上法規風險最高。
1. 第一條路:企業自用,是真正的支撐
2026年商用不動產的主角,是美光、日月光、矽品,以及華擎、群聯、仁寶等AI供應鏈企業。他們購廠的理由是擴產、縮短投產時間,和住宅管制幾乎無關。即使住宅市場完全沒有管制,這些企業一樣需要廠房。
2. 第二條路:類住宅,是表面避開管制的灰色地帶
私法人購買住宅許可制所稱的「住宅」,依規定不包括住商用、住工用或住宅混合使用的房屋,以及用途空白或經證明可作住宅以外用途者。這讓一部分「登記為工業或商業、實際當住宅使用」的產品,成為資金尋找出口時的選項。但這條路有四個明顯風險:
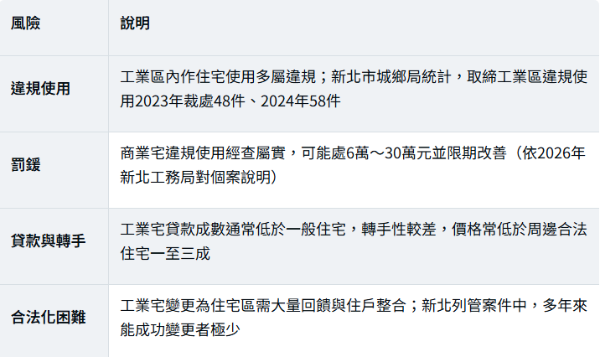
個別物件是否違規,依土地使用分區、使用執照與實際使用狀況認定。
3. 兩條路的對照
三、工商不動產分四類看:誰真的有支撐?
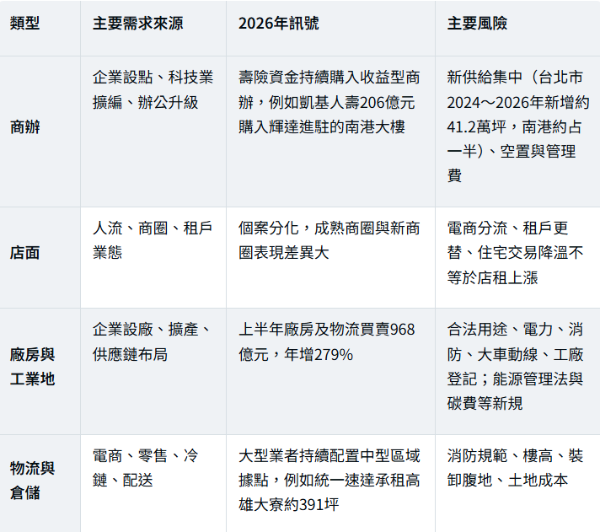
結論:「商用不動產受惠」是太籠統的說法。商辦、店面、廠房、物流倉儲,各有不同的需求來源與風險。
為什麼「住宅管制→工商上漲」的推論不成立
● 需求來源不同:住宅看家庭所得與居住需求,工商看企業營運與租金收益。
● 投資門檻不同:工商不動產總價高、物件條件差異大,散戶不易直接轉進。
● 收益邏輯不同:工商不動產的價格,最終要靠租金或營運效率支撐。
● 數據不支持:2026年投資型的土地交易冷清,熱的是企業自用的現成廠房。
四、延伸研究:投資人進場前的收益與風險試算
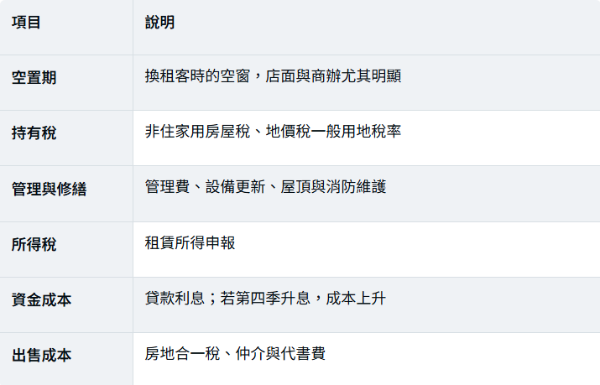
重點:工商不動產要用「淨收益」判斷,而不是「轉手價差」。
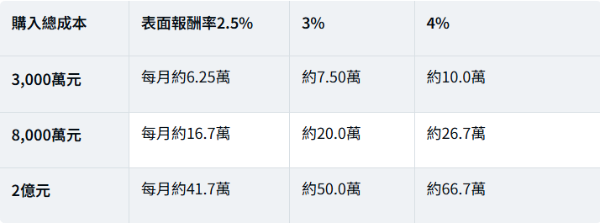
回推需要的月租
公式:需要月租=購入總成本×目標表面報酬率÷12。以下為數學示範,非實際行情。
從表面報酬到淨報酬,還要扣這些
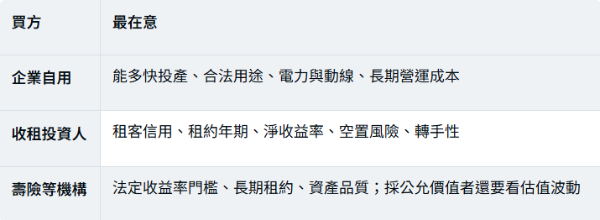
企業自用和投資人看的指標不同
五、名詞解釋
六、投資人與企業接下來看什麼
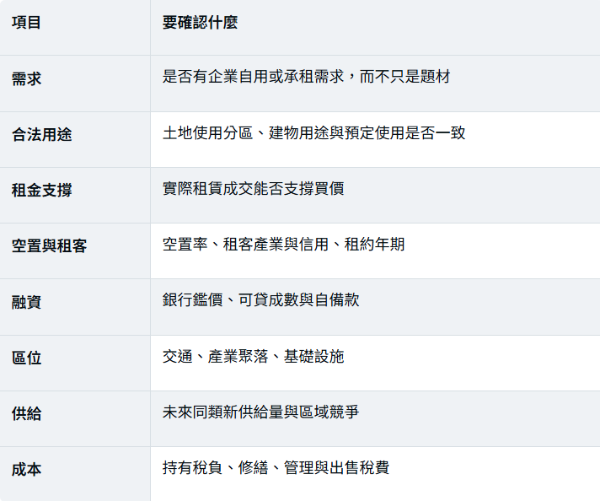
買工商不動產前的八項檢查
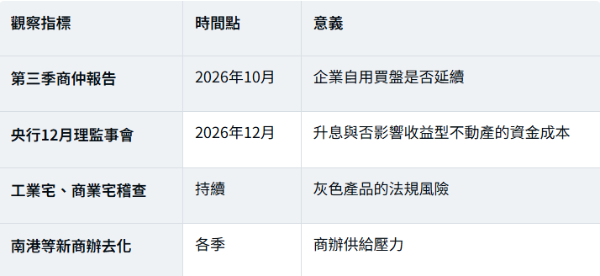
接下來要追蹤的事
三種情境推演
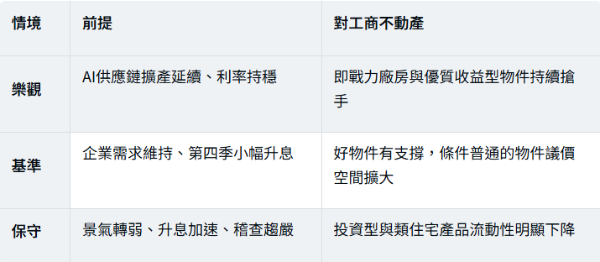
以上為本文依公開資訊所做推演,非市場預測或投資建議。
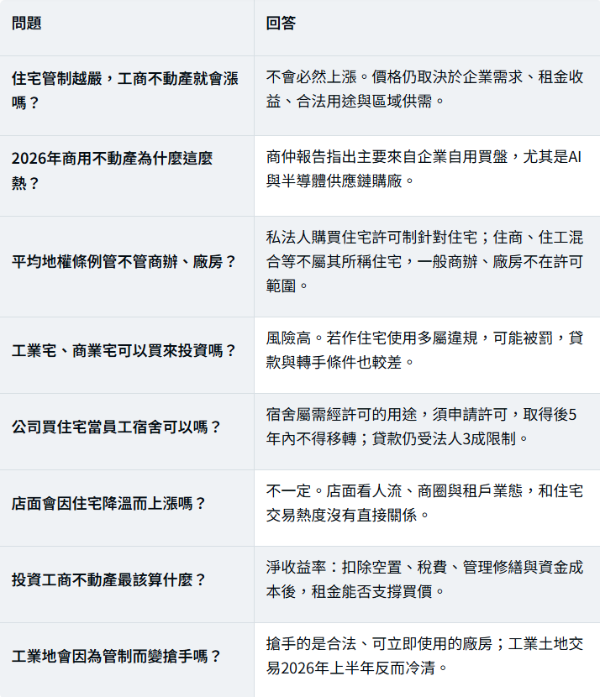
七、FAQ
八、一句話結論
住宅管制改變的是投資人的選擇,不是工商不動產的需求;2026年真正撐起工商市場的是企業自用,而從管制縫隙流出的資金,最該避開的是用途與使用不一致的類住宅產品。
詠騰工商觀點
在桃園、新北協助企業與投資人買賣工商不動產時,我們最常提醒的一句話是:工商不動產沒有「題材價」,只有「使用價」。
給企業:先確認營運需求,再看物件的合法用途、電力、消防與動線;能立即投入營運的物件,才是真正值錢的物件。
給投資人:用淨收益率而不是轉手價差評估,並把空置、稅費與利率變化算進去。對用途與使用不一致的產品,請特別保守。
詠騰工商團隊可協助比較桃園及北部地區的廠房、工業地、倉儲、商辦與店面,從使用分區、物件條件、實際租金與企業營運需求評估,避免在政策訊息升溫時忽略個別不動產的基本面。
免責聲明:本文依平均地權條例及內政部公告、中央銀行選擇性信用管制規定、世邦魏理仕、高力國際、信義全球資產等2026年公開報告,以及工商時報、經濟日報、聯合新聞網、三立新聞網等報導整理,內容僅供參考,不構成任何投資或法律建議。收益試算為數學示範;個別物件是否違規使用,依主管機關認定;違規罰則與稽查情形依各地方政府規定。