更前面的問題是:亡者若在2015年12月31日以前取得,原則上根本不適用房地合一新制,而是舊制。多數文章沒提到的兩件事:第一,財政部2026年4月21日修正作業要點,讓繼承「自地自建、合建分屋、都更、危老」房屋的案件,房屋持有期間可以併計被繼承人的土地持有期間,避免「土地持有九年、新屋只有一年」的45%陷阱。第二,繼承房屋最常卡住出售的,往往不是稅,而是兄弟姊妹意見不一——土地法第34條之1的「多數決處分」,是很多家庭不知道的解方。
本文目錄
一、看懂稅率、新舊制與持有期間規定
二、獨特切角:2026年修正與「兩個六個月」的時間表
三、為什麼稅率降了,稅額還可能不少?
四、延伸研究:繼承人意見不一時,房子怎麼賣
五、名詞解釋
六、出售前要做什麼:六項檢查與文件清單
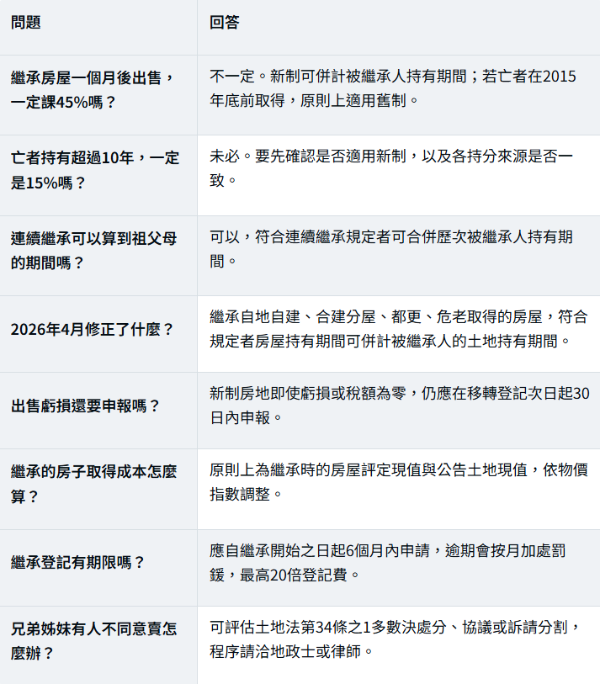
七、FAQ
八、一句話結論
詠騰觀點與免責聲明
一、看懂稅率、新舊制與持有期間規定
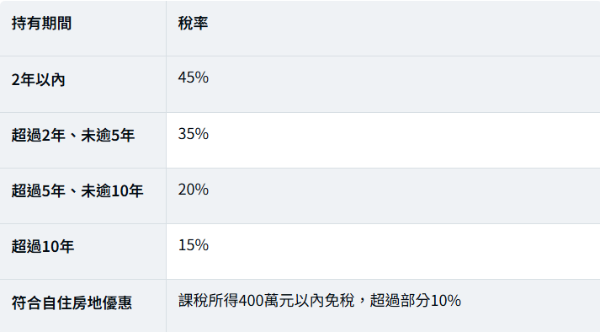
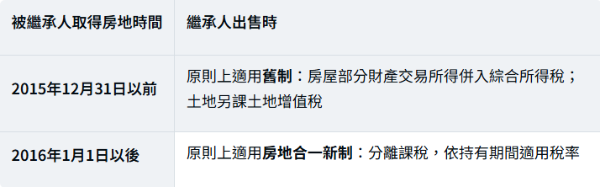
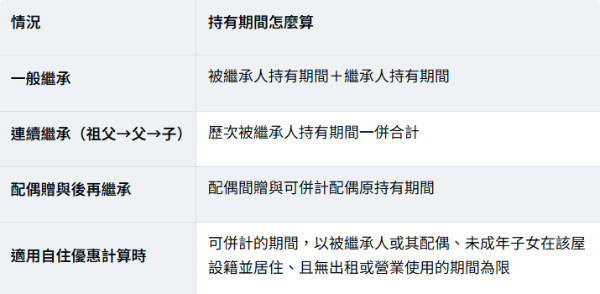
結論:判斷順序是「新制或舊制 → 房屋與土地取得日 → 合併持有期間 → 自住優惠」,不是一看到繼承未滿兩年就套45%。
房地合一稅率(境內居住個人)
第一步:新制還是舊制?
第二步:合併持有期間
三個案例
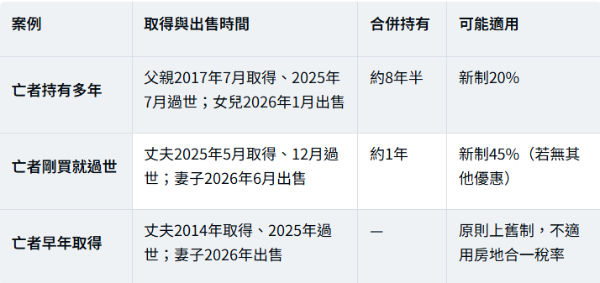
以上為說明用的簡化案例,實際須依謄本、死亡日與各持分來源判斷。
同一間房,可能一半新制、一半舊制
若同一房屋的不同持分,分別來自不同時間、不同人的取得,就可能出現部分持分適用舊制、部分持分適用新制。例如母親早年買入,過世後由父親與兒子共同繼承,父親再過世後由兒子取得全部——兒子手上的持分,來源與取得日可能不同。出售前應調閱異動索引與歷次繼承資料,分持分計算。
二、獨特切角:2026年修正與「兩個六個月」的時間表
核心判斷:繼承房屋的稅務,常被簡化成「持有期間怎麼算」。但真正影響結果的,還有兩個容易被忽略的時間點:一是2026年4月的規定修正,二是從死亡日開始、兩個各為六個月的法定期限。
1. 2026年4月21日修正:合建、都更、危老繼承案件受惠
財政部2026年4月21日修正發布房地合一申報作業要點,自發布日生效。這次修正除了股權交易的規定外,也讓以下情況的繼承人受惠:
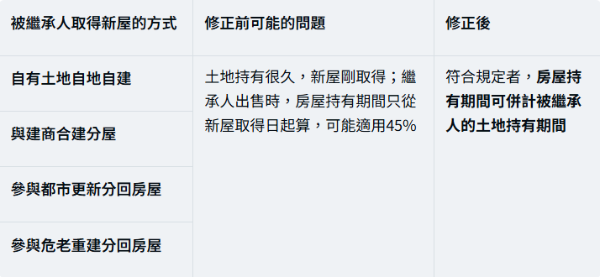
以常見的說明案例為例:被繼承人2017年取得土地、2025年合建分回新屋並於同年過世,繼承人2026年出售。修正前房屋持有期間只有一年多,可能適用45%;修正後房屋可依土地持有期間計算約九年,房屋與土地都可能適用20%。
若被繼承人的土地是2015年底以前取得(舊制土地),合建分回的新屋卻在2016年以後取得,實務上可能出現土地適用舊制、房屋適用新制的情形,需個案判斷。
2. 兩個「六個月」:遺產稅申報與繼承登記
1. 死亡日繼承開始。
2. 6個月內申報遺產稅(有正當理由可申請延長);繳清或取得免稅證明後,才能辦繼承登記。
3. 6個月內依土地法規定,繼承登記應自繼承開始之日起6個月內申請;逾期會按月加處登記費罰鍰,最高20倍。
4. 完成繼承登記後才能出售、辦理所有權移轉。
5.出售移轉登記次日起30日內新制房地須申報房地合一稅(即使虧損或稅額為零);土地另申報土地增值稅。
實務上的意義:很多家庭希望「賣房繳遺產稅」,但遺產稅要先處理,房子才能過戶。資金安排、分期繳納或實物抵繳等選項,應在死亡後的頭幾個月就開始規劃。
三、為什麼稅率降了,稅額還可能不少?
結論:繼承取得的成本,通常不是亡者當年的買價,而是繼承時的政府公告價值,往往低於市價,所以課稅所得可能偏高。
課稅所得的計算
課稅所得=成交價額-取得成本-相關必要費用-土地漲價總數額
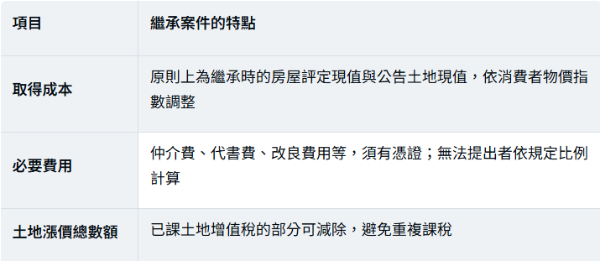
土地增值稅:基準日不同
土地因繼承移轉時,原則上免徵土地增值稅。但繼承人日後出售時,通常以繼承開始時的公告土地現值作為前次移轉現值計算土地增值稅。也就是說:
● 房地合一稅的「持有期間」可以往前併計亡者期間。
● 土地增值稅的「前次移轉現值」卻從繼承開始時算起。
● 兩種稅的基準不同,不能互相套用。
自住優惠:六年條件可以併計,但要真的住
繼承家庭住宅,若符合設籍、實際居住連續滿六年、交易前六年無出租或營業使用,以及六年內未曾使用過自住優惠等條件,有機會適用400萬元免稅。依作業要點,可併計的被繼承人期間,以被繼承人或其配偶、未成年子女設籍並居住、且無出租的期間為限。亡者生前把房屋出租,或繼承後先出租,都可能影響資格。
四、延伸研究:繼承人意見不一時,房子怎麼賣
重點:繼承房屋最常見的卡關不是稅,而是共有人意見不同。土地法第34條之1提供了多數決處分的途徑。
共有房屋的出售方式
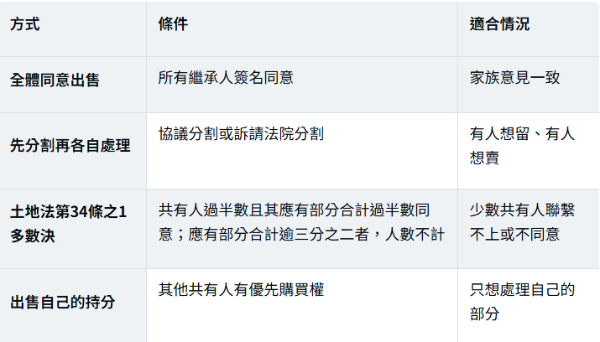
多數決處分須依規定事先通知其他共有人,並處理對價分配或提存;公同共有(尚未分割的遺產)亦準用。實際程序請洽地政士或律師。
繼承房屋出售,也要注意市場時機
2026年9月央行放寬第2戶房貸成數,購屋信心回升但仍未轉樂觀,市場呈現個案分化。繼承房屋常見屋齡較高、需整修的情況,急售往往要讓價;若稅率差異不大,給自己一點時間整理屋況、比較成交行情,可能比急著成交更划算。
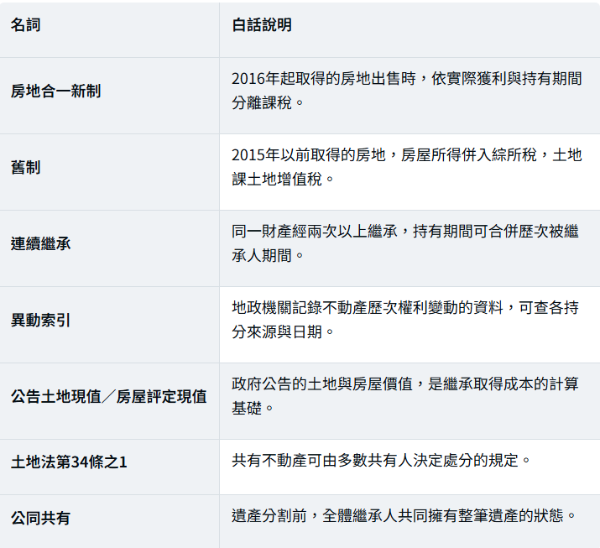
五、名詞解釋
六、出售前要做什麼:六項檢查與文件清單
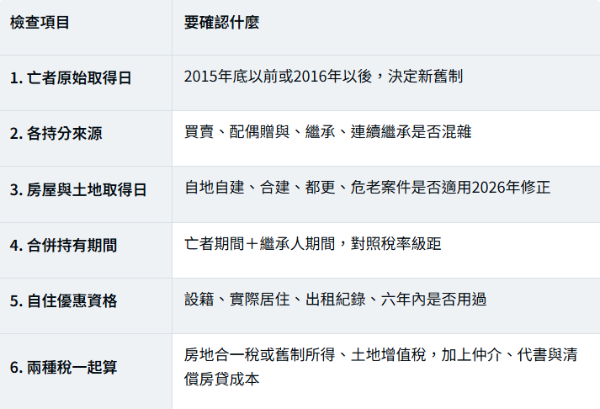
文件清單
● 土地與建物登記謄本、異動索引
● 繼承系統表、遺產分割協議書
● 亡者原始買賣、贈與或合建契約
● 遺產稅繳清或免稅證明書
● 改良、修繕、仲介、代書等費用憑證
● 戶籍與居住證明(申請自住優惠時)
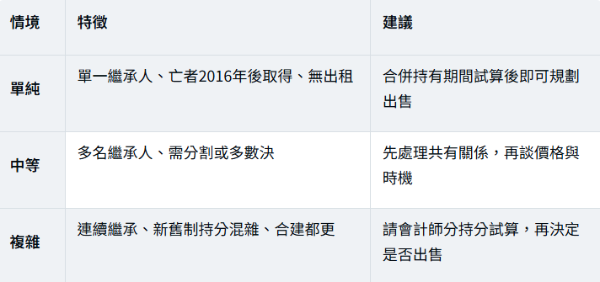
三種情境推演
七、FAQ
八、一句話結論
繼承房屋短期出售不一定課45%:先分新舊制,再合併亡者與繼承人持有期間,合建都更案件還可適用2026年4月的新規定;但別忘了兩個六個月的法定期限,以及共有人之間的處分程序。
詠騰觀點
協助家庭出售繼承房屋時,我們最常遇到的問題依序是:共有人意見不一、產權資料不完整、稅率算錯。
第一,先整理資料再開價。謄本、異動索引、繼承系統表與原始契約齊全,才能算出正確稅負與底價。
第二,先談好家人,再談買方。繼承人之間的分配與出售共識,決定房子能不能順利成交。
第三,不必因為「怕45%」而急售。合併持有期間後稅率可能不高,反而是急售讓價的損失更大。
如果您剛繼承房屋、需要評估出售時機或處理共有人協商,詠騰團隊可以協助整理產權資料、提供周邊成交行情,並與地政士、會計師合作完成交易。
免責聲明:本文依所得稅法、房地合一課徵所得稅申報作業要點(2026年4月21日修正發布)、土地法、遺產及贈與稅法,以及財政部賦稅署、臺北國稅局公開說明與會計師事務所公開資料整理,內容僅供一般參考,不構成稅務、法律或地政建議。個案新舊制判斷、持有期間計算、自住優惠資格、共有物處分程序等,請洽會計師、地政士或律師確認。