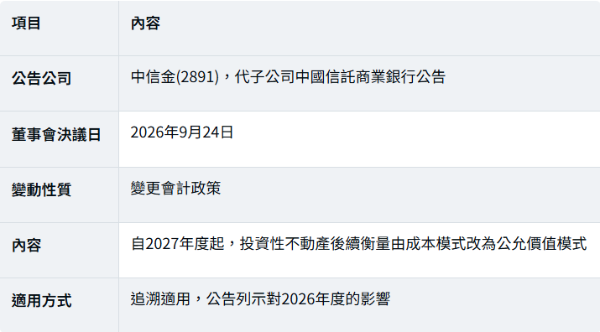
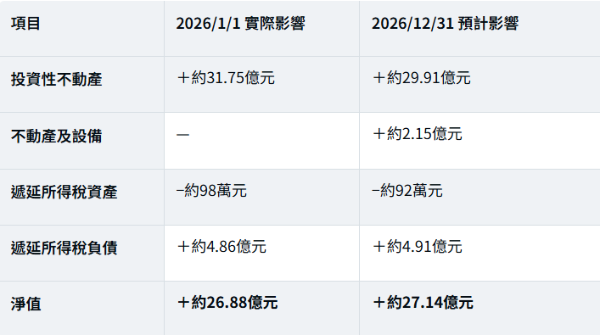
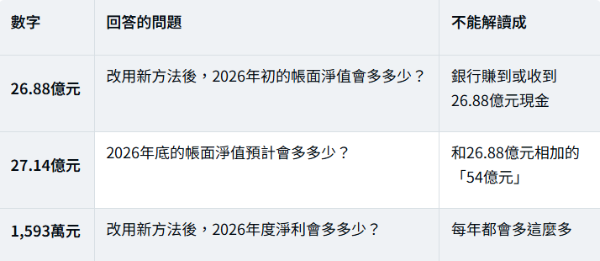
若追溯適用,中信銀2026年1月1日合併資產負債表的投資性不動產增加約31.75億元,扣除遞延所得稅後淨值增加約26.88億元。這是會計政策變更,不是賣房,也沒有收到任何現金。真正值得看的:一次性的淨值增加約26.88億元,相當於中信銀2026年前8個月稅後獲利的6%左右;但對2026年度淨利的預估影響只有約1,593萬元,對每股盈餘幾乎沒有差別。這次改變影響的是「資產負債表看起來多厚」,不是「銀行一年賺多少」。另外,公告的年初與年底數字之間,投資性不動產增加額減少、不動產及設備卻多出約2.15億元,暗示2026年間可能有部分出租物業轉為自用(推測,未經公司證實)。
本文目錄
一、看懂公告數字
二、獨特切角:這筆增值有多大、藏了什麼訊息
三、為什麼要改?對股東有什麼影響?
四、延伸研究:公允價值模式在台灣的實例與不動產市場
五、名詞解釋
六、投資人接下來看什麼
七、FAQ
八、一句話結論
詠騰工商觀點與免責聲明
一、看懂公告數字
結論:公告列了三組數字,分別回答三個不同問題,不能加總,也不能混用。
基本資料
三組影響數(單位:新台幣)
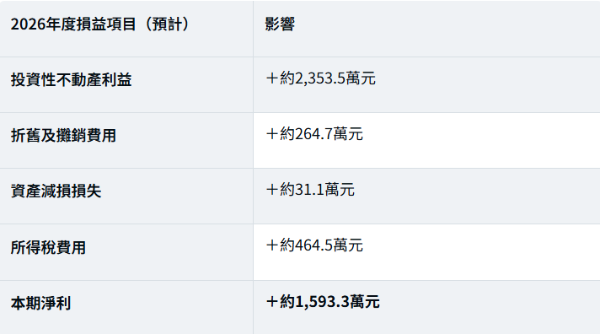
2,353.5萬−264.7萬−31.1萬−464.5萬=1,593.2萬元,與公告數字相符(尾數差異為四捨五入)。
三個數字,三個問題
二、獨特切角:這筆增值有多大、藏了什麼訊息
核心判斷:26.88億元聽起來很大,但放在中信銀的獲利規模裡只是一小部分;真正有資訊價值的,是它告訴我們中信銀出租物業的市價已明顯高於帳面,以及年初到年底數字變化透露的資產移動。
1. 放在中信銀的規模裡看
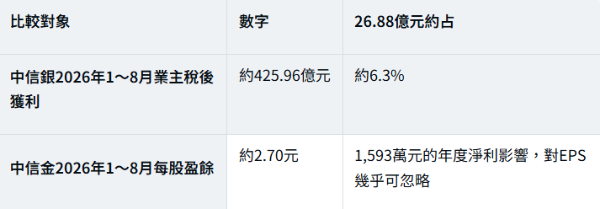
比較僅為量級參考;26.88億元為子公司追溯影響,不等於中信金合併股東權益的增加數。
2. 年初與年底的差異:可能有物業轉為自用(推測)
比對公告的兩組資產負債表影響,會發現一個細節:
● 投資性不動產增加額,從年初約31.75億元減少到年底約29.91億元。
● 年底卻新增不動產及設備約2.15億元的影響。
● 2026年度另有其他綜合損益的預計影響。
在會計上,不動產由「出租投資用」轉為「自用」,或反向轉換時,都會在兩個科目間移動並可能產生其他綜合損益。上述變化可能代表2026年間有部分物業改變用途,例如收回出租樓層自用,或自用空間轉為出租。這是依公告數字所做的推測,實際情形須以財報附註為準。
3. 帳面與市價的差距,說明物業持有得早
投資性不動產在成本模式下以取得成本減累計折舊列帳。改用公允價值後增加約31.75億元,代表這批出租物業的市價明顯高於帳面,通常反映取得時間較早、所在地段歷年增值。這和近年台灣商用不動產價格走勢一致,但公告並未揭露個別物業,不能推算任何一棟大樓的漲幅。
三、為什麼要改?對股東有什麼影響?
結論:改採公允價值讓財報更貼近市價,但也把未來房價波動帶進損益;帳面增加的盈餘,依規定多半不能直接拿來配息。
成本模式 vs 公允價值模式
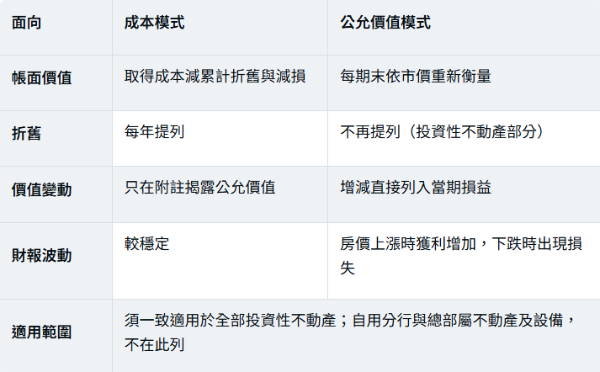
為什麼現在改?
台灣導入IFRS初期,考量公允價值資訊不夠完備,投資性不動產只能採成本模式;實價登錄上路後,金管會於2014年開放可選擇公允價值模式。公司改採的理由通常是讓財報更能反映資產實際價值。中信銀這次的公告只寫明「變更會計政策」,未詳述其他動機。
值得一提的是,中信銀2026年7月也獲金管會核准採用信用風險內部評等法(IRB法),自2026年第四季上路。兩件事都會讓銀行資產負債表的呈現更完整,但彼此是獨立的制度變動。
對股東:淨值增加≠股利增加
● 特別盈餘公積:依金管會對銀行與金控的相關規範,採公允價值模式所增加的保留盈餘,原則上應提列相同數額的特別盈餘公積,未來在公允價值降低或處分時才依規定迴轉。
● 須經核准:董事會通過不等於生效,仍須主管機關核准。
● 未來波動:2027年起,每年房地產估值變動都會進入損益,房市下跌時也會反映為損失。
四、延伸研究:公允價值模式在台灣的實例與不動產市場
其他公司怎麼做
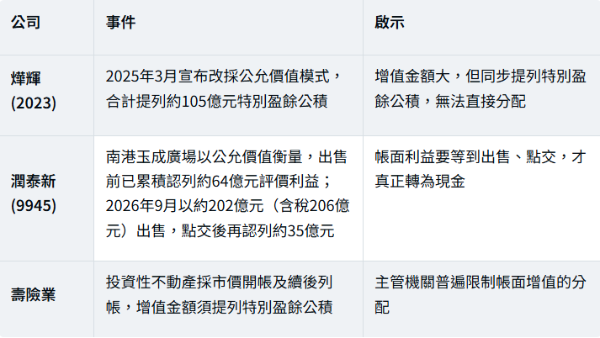
對不動產市場的意義
● 估價需求:採公允價值模式的企業,每期都需要可靠的市價資訊,通常仰賴獨立估價與實價登錄資料。
● 持有與出售的選擇:帳面已反映市價後,企業未來出售時的處分利益會較小,決策重心轉向租金報酬與資金運用。
● 2026年商用不動產熱絡:多家商仲統計上半年商用不動產交易創同期新高,市價上升也讓持有物業的帳面與市價差距擴大。
五、名詞解釋
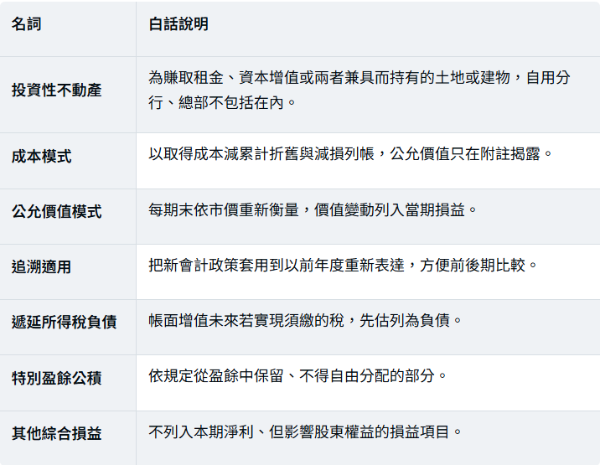
六、投資人接下來看什麼
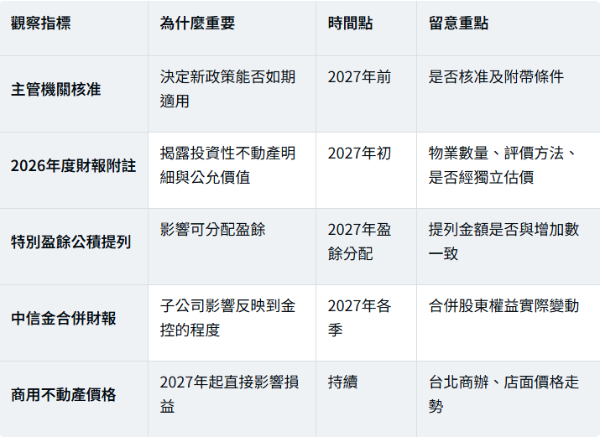
三種情境推演
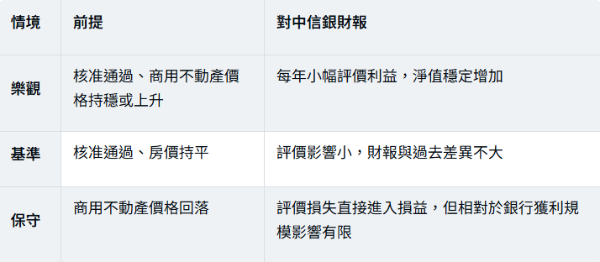
以上為本文依公開資訊所做推演,非公司財測,亦非投資建議。
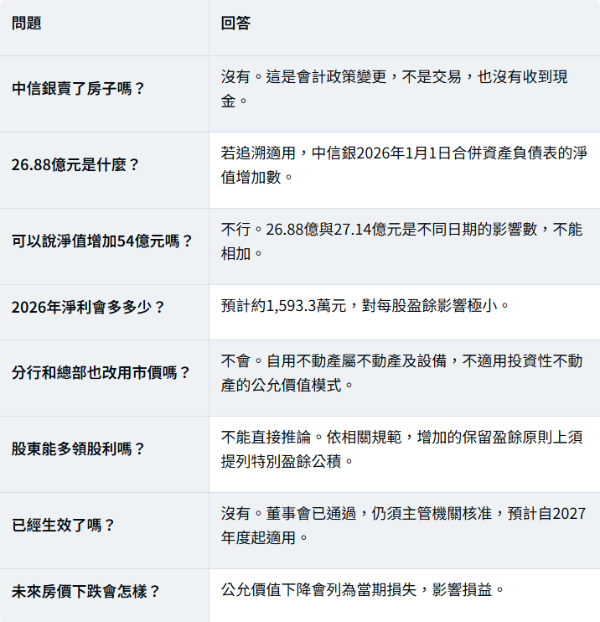
七、FAQ
八、一句話結論
中信銀改採公允價值,讓出租物業約31.75億元的帳面增值浮上檯面、淨值多約26.88億元,但年度淨利只多約1,593萬元;這是「帳本怎麼記」的改變,不是「口袋多了多少錢」。
詠騰工商觀點
中信銀的公告,對一般企業主也有啟發:你帳上的房地產,市價可能早就高於帳面很多。
第一,先知道資產真正值多少。多數中小企業的廠房、辦公室仍以成本列帳,實際市價可能已大幅增值,這會影響融資、出售與傳承規劃。
第二,帳面增值要轉成現金,只有三條路。出售、出租或設定融資。潤泰新玉成廣場的例子說明,評價利益要等到交易完成,才是真正可用的資金。
第三,出售時點與租約條件影響最終價格。長期租約、租客品質與物業條件,都會直接反映在買方出價上。
如果您想了解手上辦公室、廠房或店面的市場行情,評估出售、出租或售後租回,詠騰工商團隊可以協助比對同區成交與租賃資料。
免責聲明:本文依公開資訊觀測站中信金2026年9月24日重大訊息、中信金自結盈餘公告、臺灣證券交易所IFRS專題資料,以及工商時報、中央社、優分析等公開報導整理,內容僅供參考,不構成任何投資、會計或稅務建議。物業用途轉換為本文依公告數字所做推測;特別盈餘公積規定之適用以主管機關函令與公司實際處理為準。會計政策變更尚待主管機關核准。