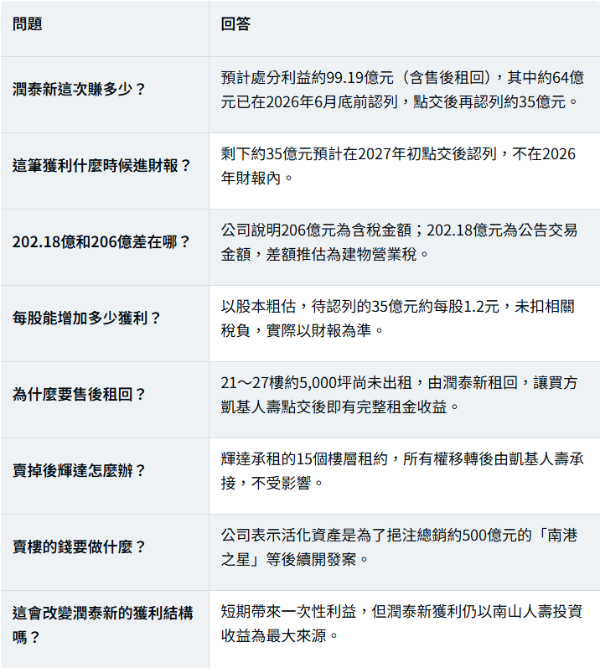
真正值得看的:「獲利99億」是整個持有期間的總帳,市場還沒看到的新增獲利約35億元,而且要等2027年初點交才認列,不會出現在2026年財報。另一個少人提的細節是,潤泰新在出售前一年先買回日商三菱地所持有的30%股權,讓這筆近百億元的處分利益全數留在集團內。這筆交易的本質,是建商把一棟蓋好、租滿的大樓變現,回收約兩百億元資金,轉進下一個總銷數百億元的開發案。
本文目錄
一、看懂交易與獲利數字
二、獨特切角:99億裡,真正「新」的只有35億
三、為什麼賣?賣得合理嗎?
四、延伸研究:建商持有商辦的新模式與南港供給
五、名詞解釋
六、投資人/企業主接下來看什麼
七、FAQ
八、一句話結論
詠騰工商觀點與免責聲明
一、看懂交易與獲利數字
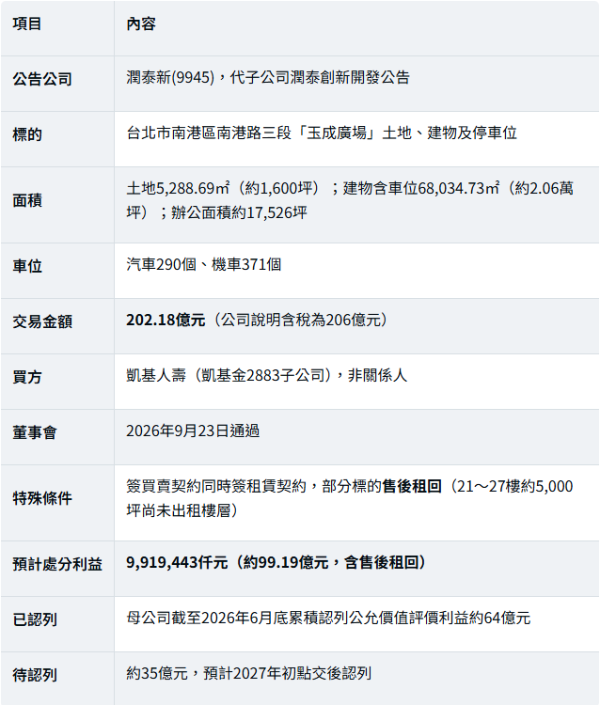
先講結論:賣價略低於買方取得的兩份估價,但對潤泰新而言仍是一筆超過原始投入的高報酬出場。
交易基本資料
把數字換算成看得懂的口徑
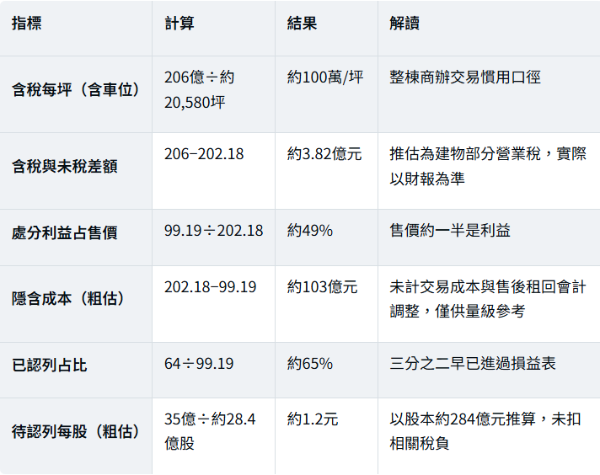
註:以上除公告與公司說明數字外,皆為本文自行推算;實際稅負、會計處理與每股影響以潤泰新財報為準。
二、獨特切角:99億裡,真正「新」的只有35億
核心判斷:標題寫「獲利99億」並沒有錯,但容易讓人以為潤泰新即將多賺一年的獲利。實際上,這筆利益大部分已經隨著大樓價值重估,分散認列在過去的財報裡;賣掉這個動作,是把帳面利益換成真金白銀,並補上最後約35億元。
1. 公允價值模式:房子還沒賣,獲利先入帳
潤泰新對投資性不動產採公允價值衡量,大樓完工出租、市價上升時,帳面增值就會以「評價利益」列入損益。玉成廣場2024年初完工、輝達進駐後,大樓估值拉高,約64億元的利益在出售前就已陸續認列。
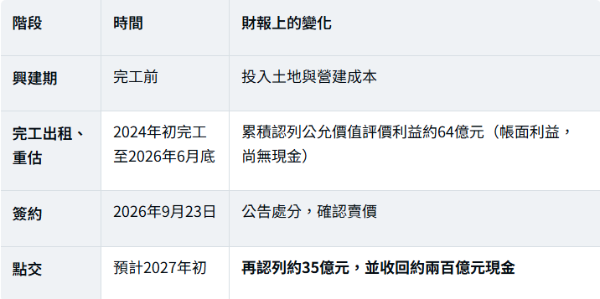
2. 對潤泰新財報的時間意義
● 2026年財報不會有這35億元。潤泰新2026年上半年稅後純益約100.82億元、EPS 3.70元,主要動能來自南山人壽獲利大增與建案交屋。
● 35億元落在2027年初。以股本粗估約每股1.2元(未扣稅),對2027年首季獲利是明顯加分項。
● 最重要的是現金。評價利益不會帶來現金,點交才會。約兩百億元的回收,才是對潤泰新營運最實質的改變。
3. 被忽略的一步:先買回三菱地所的30%
玉成廣場原本由潤泰創新開發持有,潤泰新占70%、日商三菱地所占30%。2025年10月,潤泰新公告以約26.8億元買下三菱地所持有的30%股權,換算每股約31.44元,交割後100%持有。三菱地所當時表示,出場是既定規劃。
回頭看,這一步讓後續近百億元的處分利益與全部出售價款,都留在潤泰新集團內,不必與合資夥伴分配。這不代表潤泰新「賺了三菱地所的錢」——股權價格已反映公司淨值與負債,兩者不能直接相減——但它說明潤泰新在出售前已先把持股結構整理乾淨,讓整棟出售更單純。
4. 從開價到成交:市場替這棟樓打了幾折?
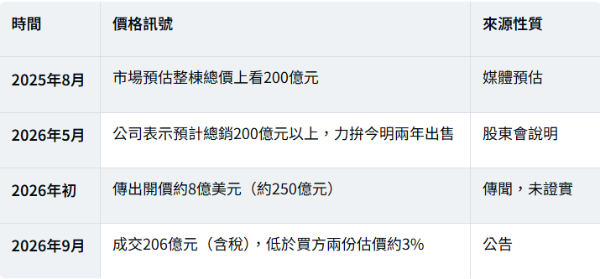
最後價格回到公司一直掛在嘴邊的「200億元以上」,沒有追到傳聞中的天價。這也反映買方的考量:大樓逾半面積由單一租客承租、約三成樓層仍需賣方租回,以及南港新辦公大樓供給很大。
三、為什麼賣?賣得合理嗎?
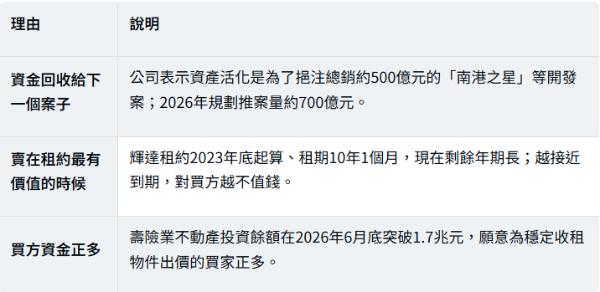
結論:對一家以開發為本業的建商來說,在租約最漂亮、利率門檻還沒更高之前出場,是合理的資金配置;代價是放棄未來長期租金,並用售後租回承擔部分空置風險。
潤泰新的三個出售理由
賣方付出的代價
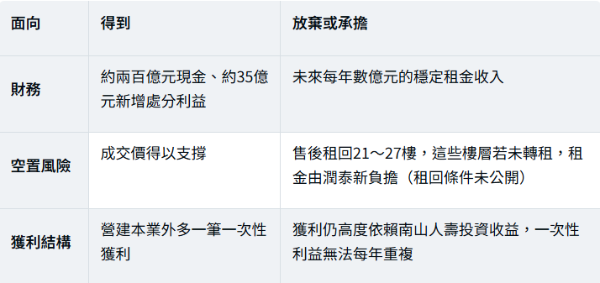
一個值得注意的問題:南山人壽的比重
潤泰新對南山人壽持股約25.65%。2026年上半年南山人壽稅後淨利約308.7億元,法人依持股估算對潤泰新的貢獻約79億元,占上半年獲利的大部分。玉成廣場這種「一次性資產出售」能補強營建本業的獲利,但無法改變潤泰新獲利隨南山人壽起伏的結構,投資人不宜把這35億元當作經常性獲利。
四、延伸研究:建商持有商辦的新模式與南港供給
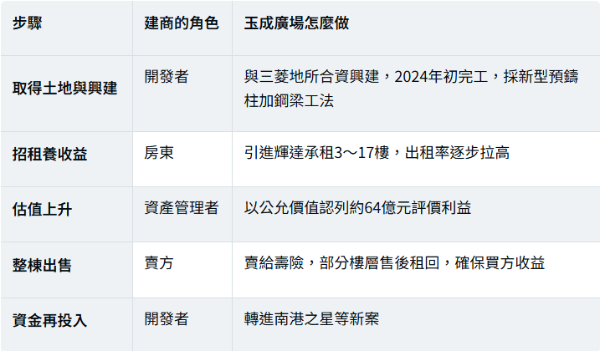
重點:「建商蓋、先租滿、再整棟賣給壽險」正在成為台北商辦的主流循環,但南港的大量新供給會讓下一棟的出場難度提高。
「蓋、租、賣」的資產循環
南港的供給壓力
業界統計,台北市2024~2026年新增商辦約41.2萬坪,其中南港約20.2萬坪、占近半。潤泰新自己的南港之星也在這個區域。供給越多,下一個想整棟出售的業主,越需要「長租約+知名租客+售後租回」這類條件來撐價格,玉成廣場的交易條件,很可能成為之後同類交易的參考範本。
關係企業的連動
潤泰全(2915)持有潤泰新約25.7%,2026年上半年自潤泰新認列約23.3億元投資收益。玉成廣場點交後的處分利益,也會依持股間接反映在潤泰全的財報上。
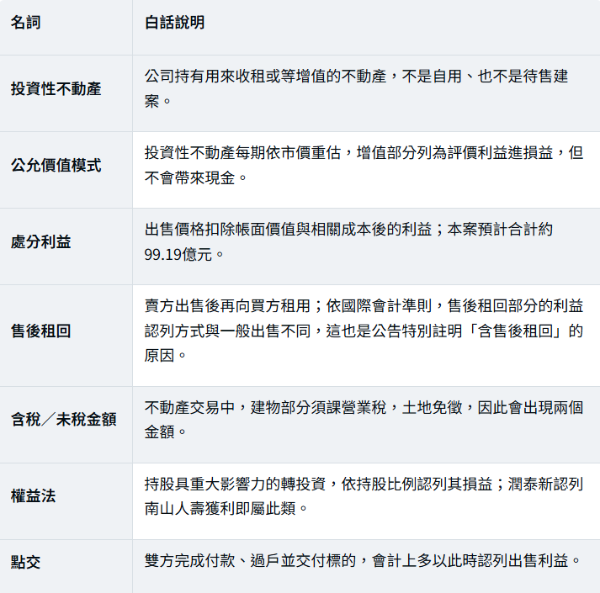
五、名詞解釋
六、投資人/企業主接下來看什麼
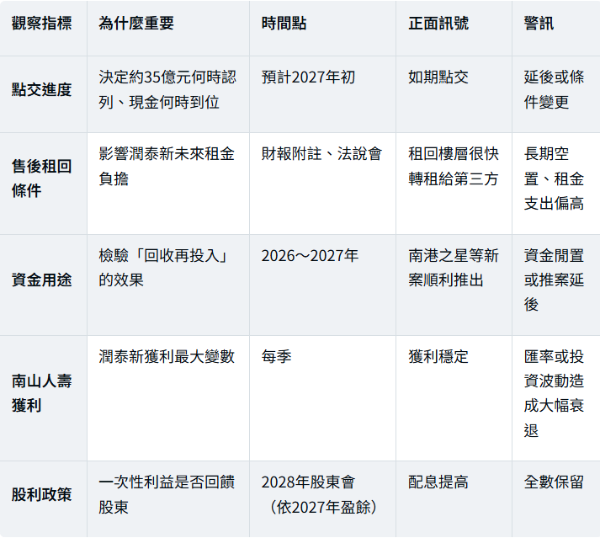
重點:這筆交易已定案,接下來要看的是「錢怎麼用」與「租回樓層怎麼處理」。
接下來可能怎麼發展:三種情境推演
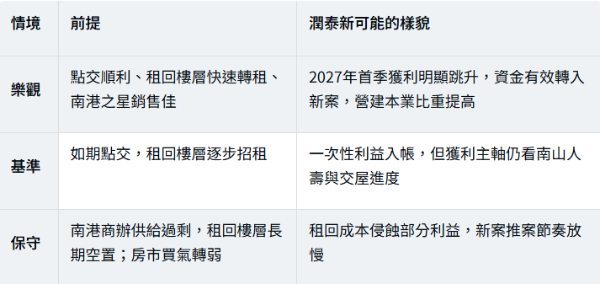
以上為本文依公開資訊所做推演,非公司財測,亦非投資建議。
七、FAQ
八、一句話結論
潤泰新賣玉成廣場的99億元獲利,三分之二早已入帳;真正的新意,是2027年初入袋的約35億元和兩百億元現金,將決定南港之星這一輪開發能走多快。
詠騰工商觀點
玉成廣場是一個大型案例,但背後的邏輯,同樣適用在中小企業手上的廠房、廠辦與辦公室:
第一,資產有「最佳出場時點」。租約剩餘年期越長、租客條件越好,物件越值錢。等租約快到期才想賣,買方就會用空置風險議價。
第二,售後租回能同時解決資金與使用需求。企業若想釋出自有不動產的資金,又不想搬家,可以評估出售後租回的結構,重點在租期、租金與續約條件的設計。
第三,帳面增值不等於現金。許多企業主的不動產早已大幅增值,但只有透過出售、租賃或融資安排,才能真正轉為營運資金。
如果您正在評估自有物業的出售時機、售後租回,或想找一棟能長期收租的辦公或廠辦物件,歡迎與詠騰工商團隊討論。
免責聲明:本文資料來源包括公開資訊觀測站重大訊息(潤泰新、凱基金)、公司說明,以及中央社、經濟日報、工商時報、鉅亨網、MoneyDJ、住展雜誌等公開報導,內容僅供參考,不構成任何投資、法律、會計或不動產交易建議。文中隱含成本、每股影響、營業稅差額等為本文依公開數字自行推算,未考量稅負與會計調整;售後租回條件未公開;市場傳聞開價未經證實。投資人與企業應自行查證並諮詢專業人士。資料更新至2026年9月24日,後續若有新公告以最新資訊為準。