CPO(共同封裝光學)確實已從概念驗證走向商用部署,但短期內不會全面取代可插拔光模組。NVIDIA 2026 年宣布 Vera Rubin 全面量產、Spectrum-X Ethernet Photonics(CPO 交換器)進入生產,CPO 正式落地;但可插拔、LPO/LRO、CPO 三種架構將依傳輸距離、功耗、維修便利與成本,長時間並存。而對投資人來說,最該記住的是:CPO 是真的,但「有題材」不等於「賺到錢」。同為光通訊/CPO 概念,四家台廠 2026 前 8 月營收年增從 +129% 到 −10.56%,差距極大。真正的兩個陷阱是「時間差」(大放量在 2028 後、資本支出與折舊先到)與「押錯路線」(三種架構並存,押對產業也可能押錯技術)。該問的不是「有沒有 CPO 題材」,而是「在供應鏈哪個環節、認證到哪、量產了沒、反映在毛利了沒」。
本文目錄
一、看懂現況:CPO 商用進度與四檔個股數據
二、獨特切角:有題材 ≠ 賺到錢的兩個陷阱
三、CPO 解決什麼?為何不會全面取代?
四、延伸研究:價值鏈重分配與四家供應鏈定位
五、名詞解釋
六、投資人接下來看什麼
七、常見問題 FAQ
八、一句話結論
一、看懂現況:CPO 商用進度與四檔個股數據
結論先講:CPO 商用已啟動(NVIDIA 帶頭),但大放量在 2028 後;四檔台廠的財報,已經先把「業績落差」攤在陽光下。
CPO 商用進度(已驗證)
● NVIDIA 2026 年宣布 Vera Rubin 平台全面量產,導入 Spectrum-X Ethernet Photonics——全球首個採 CPO+200Gb/s SerDes 的交換器,已進入量產;首批客戶 CoreWeave、Lambda、Oracle。
● 相較傳統可插拔架構:能源效率約 5 倍、AI 持續運作時間約 5 倍、部署速度 1.3 倍(部分資料另提可靠性/MTBF 約 10 倍);外置雷射源使雷射器用量約縮至 1/4。
● 供應鏈含台積電(COUPE 矽光子)、日月光/矽品(封裝)、鴻海(系統);訂單能見度延伸至 2028。
● 但大放量在 2028 後:TrendForce 預估 CPO+NPO 市場 2030 年上看 390 億美元、「2028 後才是放量關鍵」;SemiAnalysis 曾看空良率、量產恐延至 2028,NVIDIA 則稱按時推進。
四檔台廠 2026 前 8 月營收(公司公告)
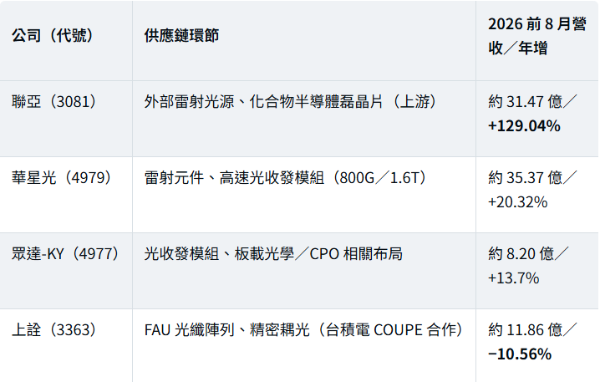
※ 為公司公告之月/累計營收,僅供了解基本面;營收成長不能全歸 CPO(多含 800G、儲存網路、電信及既有產品)。財務數字以公開資訊觀測站為準。
同一個 AI/CPO 大題材,四家前 8 月營收卻從 +129% 到 −10.56%——這證明「光通訊產業很好」無法概括所有公司。所處環節、產品認證時間、客戶庫存、產能開出速度與良率,都會造成業績落差。
二、獨特切角:有題材 ≠ 賺到錢的兩個陷阱
結論:CPO 是真的,但別把「切入 CPO」當成「已經賺到錢」。兩個結構性陷阱決定成敗。
陷阱一:時間差(資本支出先到、營收後到)
CPO、FAU、矽光子與 1.6T 擴產,需要大量設備投資;但客戶大放量在 2028 後,若量產時點延後,折舊會先於營收反映,初期財報可能難看。上詮就是案例:技術位置具想像空間(台積電 COUPE 合作、FAU 關鍵環節),但前 8 月累計營收仍年減 10.56%、單月才回升——「技術位置」不等於「業績已同步爆發」。送樣、驗證、小量出貨與大規模量產,是完全不同的階段。
陷阱二:押錯路線(押對產業也可能押錯技術)
這不是「CPO 取代模組」的二元題。市場比較可能三種架構並存:
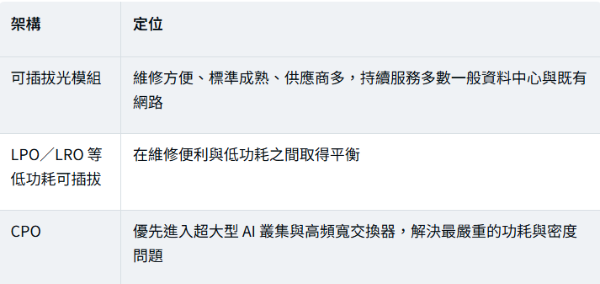
換言之,企業即使押對「AI 光通訊」大方向,也可能押錯技術路線(例如重壓 CPO,但客戶先大量採用 LPO;或相反)。「切入 CPO」只是入場券;通過客戶驗證、維持良率並形成持續獲利,才是真正的分水嶺。
判斷 CPO 概念股,不看「有沒有題材」,看四件事:在供應鏈哪個環節、認證到哪、量產了沒、反映在毛利與營業利益了沒。
三、CPO 解決什麼?為何不會全面取代?
CPO 解決三個問題
傳統可插拔模組裝在交換器面板,交換晶片的高速電訊號要先過電路板、再到面板模組才轉光訊號;速度越高,這段電氣路徑就出現訊號衰減、功耗上升、散熱困難、面板連接埠受限等問題。CPO 把光學引擎移到交換 ASIC 附近、甚至共同封裝,縮短高速電訊號距離,主攻三件事:
● 頻寬密度:面板空間有限,傳統模組一直加會遇到物理密度上限。
● 功耗:AI 資料中心電力與散熱吃緊,每個連接埠省下的功耗累積後很可觀。
● 訊號完整性:800G/1.6T 世代電氣介面更高速,光學引擎移近晶片可降低電路板傳輸損耗。
為何短期不會全面取代
可插拔模組維修方便(故障可直接抽換)、供應商多、標準化高、既有維運流程成熟、適合多種距離。CPO 則有新問題:光學元件故障可能影響整台高價交換器、封裝內熱管理更複雜、雷射壽命與備援要求提高、光電良率共同影響封裝成本、維修方式與現有習慣不同、廠商間標準仍待建立。所以 CPO 不是一夜取代模組,而是先在傳統架構最難突破的高階 AI 網路建立市場。
需求引擎已轉向 AI,不再是 5G
5G、電信骨幹仍需光通訊,但 2026 年帶動高速光元件升級的核心力量,已明顯轉向 AI 資料中心:800G 放量、1.6T 進入商用(Ethernet Alliance 2026 進行 1.6T 多廠商展示)、交換器容量向 51.2T/102.4T 以上發展。另注意:32G/64G 光纖通道(Fiber Channel,用於儲存網路)不能直接等同 800G/1.6T 資料中心光模組——應用市場、客戶與動能不同,不能用前者推估 CPO 進度。
四、延伸研究:價值鏈重分配與四家供應鏈定位
CPO 最大的改變:價值鏈重分配
CPO 更接近整個交換器架構的改造,把價值從「完整模組設計、組裝、銷售」拆分到更多環節:高功率連續波雷射、矽光子光學引擎、FAU 光纖陣列、光纖連接與高密度布線、光電異質整合、先進封裝與耦光、散熱與液冷、自動化光學測試、系統維修與備援。因此最後受惠最大的,不一定是市場最熟的傳統光模組品牌,反而可能是掌握光源、精密耦合、封裝設備或良率技術的關鍵供應商。NVIDIA 2026 年也與 Coherent、Marvell、Corning 等擴大光學合作,直接強化整條供應鏈,而非只採購單一模組。
四家台廠的位置與觀察重點
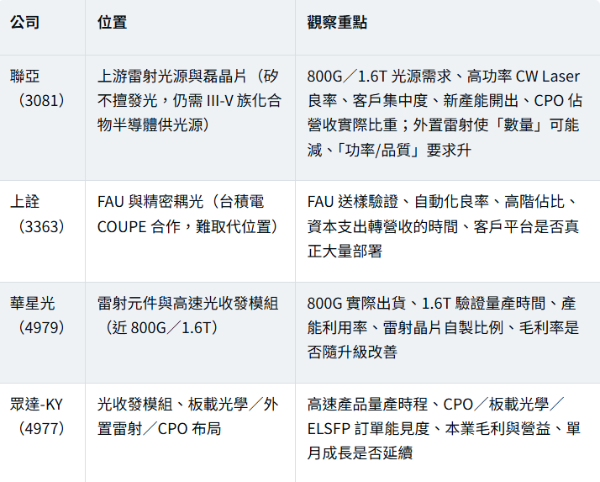
光學會逐步靠近運算晶片(更長期)
發展路徑大致是:800G 繼續放量 → 1.6T 進入高階交換器與大型 AI 叢集 → CPO 先從高頻寬、高密度、最重能效的設備滲透 → 當資料搬運瓶頸從交換器延伸到機櫃、主板甚至晶片間,光互連可能進一步進入 Optical I/O、Chiplet 與運算封裝。屆時光通訊不只存在於資料中心網路,也可能成為 AI 運算架構的一部分。
五、名詞解釋
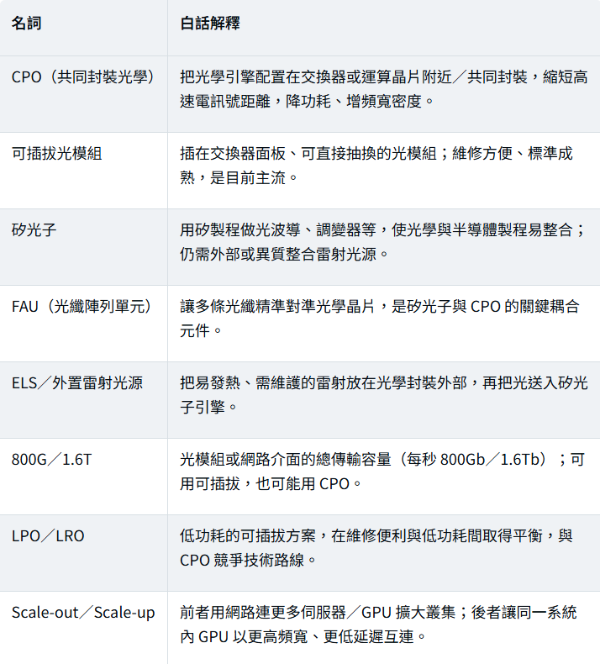
六、投資人接下來看什麼
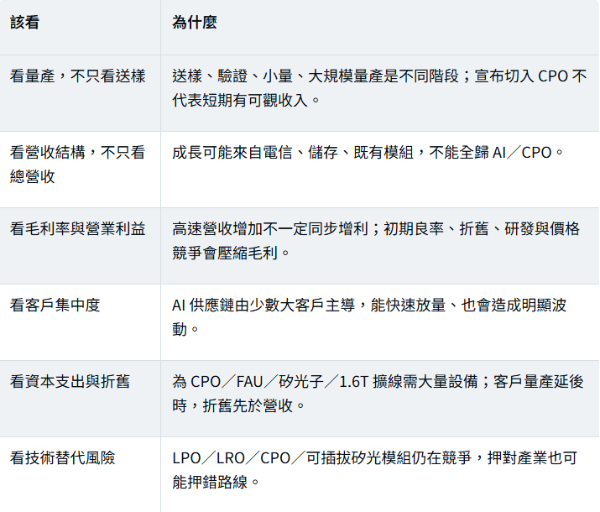
七、常見問題 FAQ
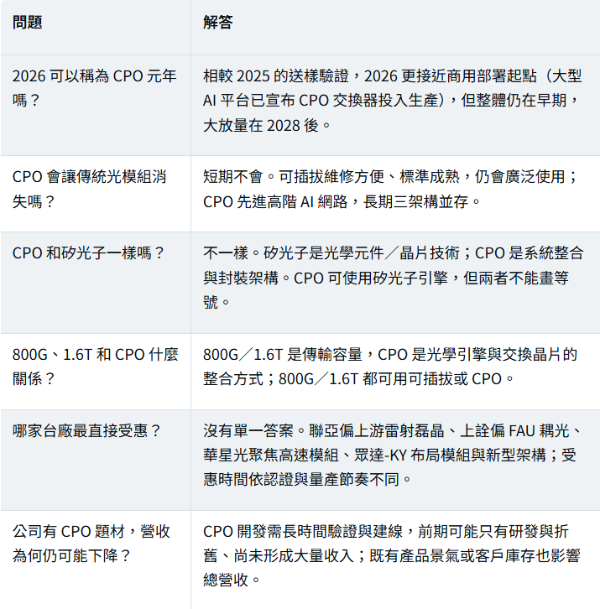
八、一句話結論
CPO 已開始改變 AI 資料中心的光學架構,但 2026 年的真正機會不是「所有光模組被取代」,而是光源、FAU、矽光子、先進封裝與高速模組同步升級、供應鏈價值重新分配——而「有題材」不等於「賺到錢」,時間差與押錯路線才是關鍵風險。
詠騰工商觀點
光通訊與矽光子的擴張,也會逐步反映在企業選址與工業不動產需求。相關廠商擴建時,通常不只要一般廠房,還可能重視:
● 無塵室及精密環境控制、防震與低粉塵生產環境。
● 穩定電力與備援、空調散熱與冷卻能力。
● 研發、測試與辦公空間整合;未來增設自動化產線的樓板載重與空間彈性。
● 鄰近半導體封裝、光電及電子零組件聚落;交通、機場與高階人才通勤條件。
因此,AI 與 CPO 帶動的不只是股市題材,也可能增加桃園、新竹及其他科技聚落周邊的高規格廠房、研發中心與產業用地需求。不過,企業擴產仍取決於實際訂單、客戶驗證與產能利用率;選址時應先確認使用分區、建物用途、電力容量、消防、環保及增設無塵室的可行性,不能只因產業前景看好就忽略廠房合規條件。有科技廠房、研發中心或產業用地需求,歡迎與詠騰工商聯繫,我們可從工商不動產角度協助評估標的的電力、環境與擴充條件。
免責聲明:本文依截至 2026 年 9 月可取得的公司公告、法說資料、NVIDIA 與研究機構(如 TrendForce)等公開資訊整理,僅供產業研究與市場參考,不構成個股買賣、獲利保證或不動產投資建議。公司產品認證、訂單、量產及財務表現,仍可能因客戶需求、技術演進與市場狀況而改變。