自然碳匯與人造碳匯(工程型碳移除)不是二選一,也沒有任何一種能保證碳權收益。自然碳匯現階段較容易落地,還能改善生物多樣性與水土保持;工程型碳移除可量測性與儲存耐久性高,但成本、能源與基礎設施門檻更高。真正決定一項碳匯有沒有價值的,不是「吸收多少碳」,而是能否證明額外性、可量測性、長期性,並經合法方法學、第三方查驗與主管機關核發額度。
而多數人把碳匯想成新的土地或投資題材,這是最大的誤解。碳匯開發其實是一筆要背 20 年以上的「長期責任」,不是買地等增值;台灣自然人根本不能申請自願減量專案;買碳權也不等於碳費打折。森林很多、土地很大、裝了碳捕捉設備,都不等於已擁有可交易的碳權。
本文目錄
一、看懂現況:碳費、碳權與本土方法學進度
二、獨特切角:碳匯是「20 年責任」,散戶還不能玩
三、自然 vs 工程:差別與時間軸分工
四、延伸研究:碳匯如何變碳權、投資風險與企業布局
五、名詞解釋
六、企業/土地持有人接下來看什麼
七、常見問題 FAQ
八、一句話結論
一、看懂現況:碳費、碳權與本土方法學進度
結論先講:碳費已實際開徵、本土方法學已從「只有新植造林」擴大;但碳匯要變碳權,路還很長。
碳費(已開徵)
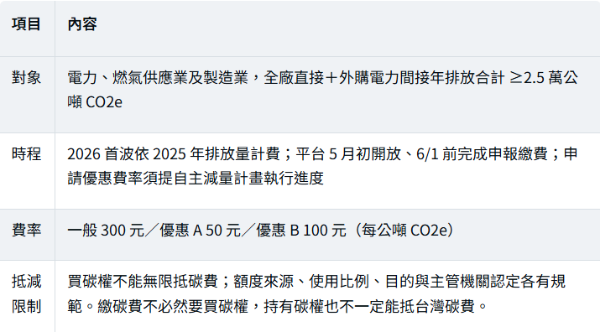
本土自然碳匯方法學(已進展)
台灣本土方法學已不再「只有新植造林」:環境部 2024/12/19 公告生效「加強森林經營碳匯專案」「竹林經營碳匯專案」(並納入木竹產品 HWP 碳儲存);土壤(黃碳)方面「改進農業土壤管理方法學」2024/3/20 審議通過(參照國際 VM0042)。但實際核發的自然碳權仍稀少——台灣森林覆蓋率約 60.7%、年碳匯約 2,140 萬噸(理論可抵約 8% 碳排),但私有林小規模、整合困難、技術門檻高,碳匯 ≠ 碳權。
三個相關但不同的東西:碳費(對排放源課的費用)、碳權/減量額度(經方法學、查驗、核發後的制度化單位)、碳交易(合格額度在指定平台的移轉)。三者不能畫等號。
二、獨特切角:碳匯是「20 年責任」,散戶還不能玩
結論:別把碳匯當土地題材。它是一筆長期責任、散戶沒有申請資格,而且買碳權不等於碳費打折。
反直覺一:它是「負債性質」的長期責任
參與碳匯開發,等於承接 20 年以上的監測、永久性與外洩責任:森林被焚毀、土地改作他用、設備故障,都可能讓原本儲存的碳重新排放,進而影響可核發額度、甚至被要求負責或扣回。這比較像「背一份長期義務」,不是「買塊地等它增值」。
反直覺二:自然人不能申請自願減量專案
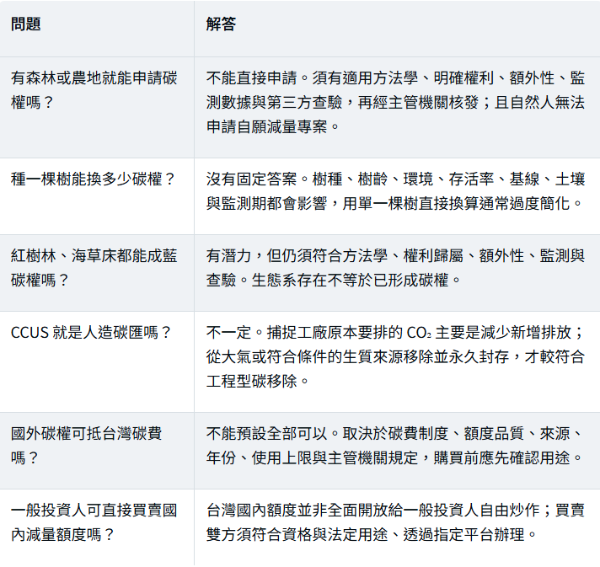
環境部規定,自然人無法申請自願減量專案。國內私有林多由個別林農經營,林業保育署因此建置「自然碳匯與生物多樣性專案媒合平臺」,讓企業以公私協力方式投入。換言之,「買林地、等碳權增值」對散戶根本走不通——你連申請資格都沒有。
反直覺三:買碳權 ≠ 碳費打折
台灣制度下,碳權抵碳費有上限、國外碳權不一定能用、國內額度也非人人可自由交易。真正降低碳費的,是「自主減量計畫達標、適用優惠費率」(300→50/100),不是去市場買碳權。碳權的角色,是補「技術或成本上暫時難以消除的剩餘排放」的最後一哩,不是碳費的折價券。
先減排、再移除,永遠比只買碳權更重要,也更省錢。把碳匯當「保證獲利的資產題材」包裝,最容易踩雷。
三、自然 vs 工程:差別與時間軸分工
兩者的核心差異
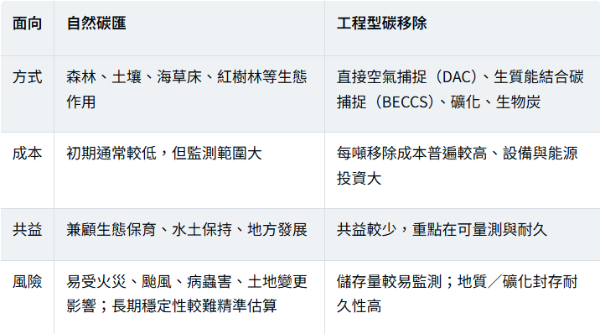
自然碳匯三大類(綠碳、藍碳、黃碳)
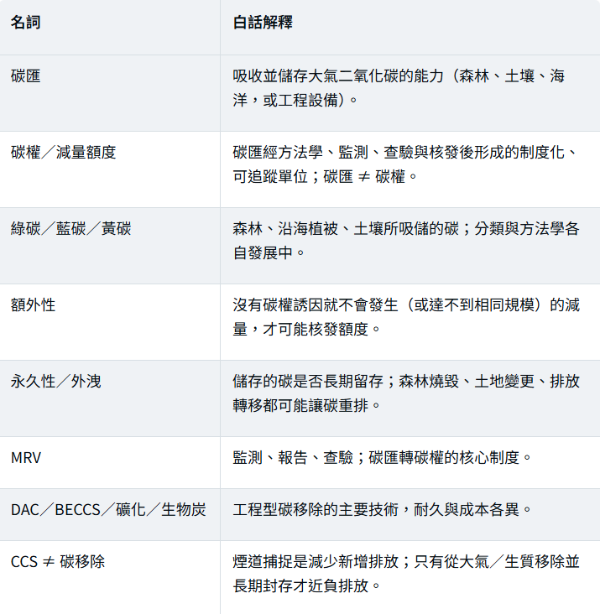
● 森林碳匯(綠碳):不只是種樹——新植造林、加強森林經營、延長更新週期、改善退化林地、增加國產材與木製品儲碳等。但「原本就依法要造林、或沒有碳權也會做」的行動,可能無法證明額外性。
● 藍碳:紅樹林、海草床、鹽沼等沿海植被;單位面積儲碳可觀、兼具海岸防護與漁業棲地,但海域土地權利複雜、監測成本高、國內方法學與案例仍在發展。生態系存在 ≠ 已形成碳權。
● 土壤碳匯(黃碳):減少翻耕、覆蓋作物、增加有機質、生物炭等;適合與農業轉型結合,已有本土方法學,但碳含量易受氣候、耕作與採樣影響,且農業增匯規模較小、取得額度成本偏高。
工程型碳移除:注意「CCS ≠ 碳移除」
DAC(直接空氣捕捉)、BECCS(生質能+碳捕捉封存)、礦化、生物炭各有優劣。最易混淆的是:若工廠從煙道捕捉「原本即將排放」的二氧化碳再封存,屬 CCS,可降低新增排放,但不一定等於從大氣移除既有二氧化碳。只有當 CO₂ 確實來自大氣或符合生質碳循環、並被長期封存,才較接近負排放/工程型碳移除。
時間軸分工:短期自然、長期工程
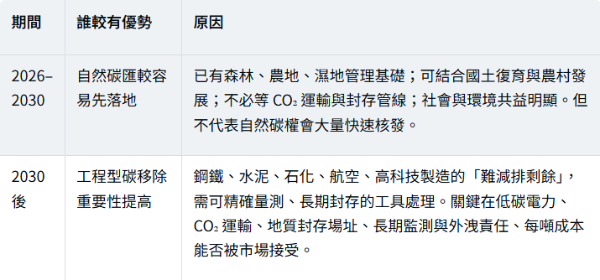
四、延伸研究:碳匯如何變碳權、投資風險與企業布局
碳匯變碳權的關卡(缺一不可)
1. 確認計畫所有權(土地、森林、設備、減量成果與環境權益歸屬,出資人與經營者可能不同)。
2. 選擇主管機關認可的方法學(計算基線與移除量,不能自行估算就宣稱有碳權)。
3. 證明額外性(沒有碳權誘因就不會發生,或達不到相同規模)。
4. 建立 MRV(監測、報告、查驗)制度(採樣、設備、數據保存、誤差、頻率)。
5. 處理永久性與外洩風險(森林焚毀、土地變更、排放轉移都影響額度)。
6. 接受第三方查驗與主管機關審查(查驗通過不等於立即核發)。
7. 正式核發並登錄,才是制度內可追蹤的額度;依規定移轉、交易或註銷(國內額度非全面開放,買賣雙方須符合資格與法定用途、透過指定平台)。
投資碳匯能穩定回報嗎?不能保證
碳權不是固定配息、也不是土地自然產生的租金。收益至少受:方法學風險(無適用方法學或審查中修正)、核發量風險(實際低於估算)、永久性風險(火災、颱風、設備故障使碳重排)、價格與流動性風險(不同標準/年份/品質價差大、未必找得到合格買方)、法規適用風險(國際自願性碳權不一定能抵台灣碳費)、開發成本風險(小面積可能成本高於收益)、聲譽風險(只買碳權不先減排易被質疑漂綠)。
企業布局五步驟
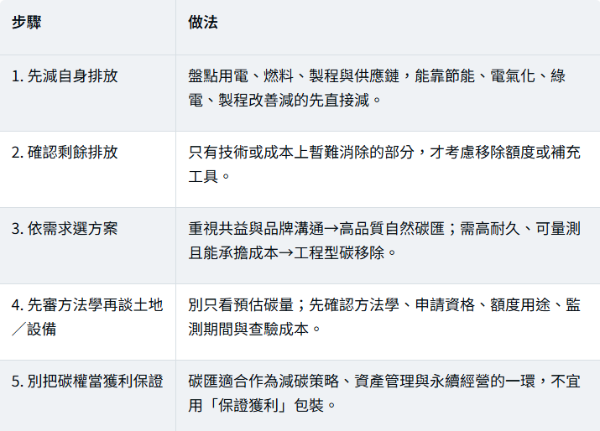
五、名詞解釋
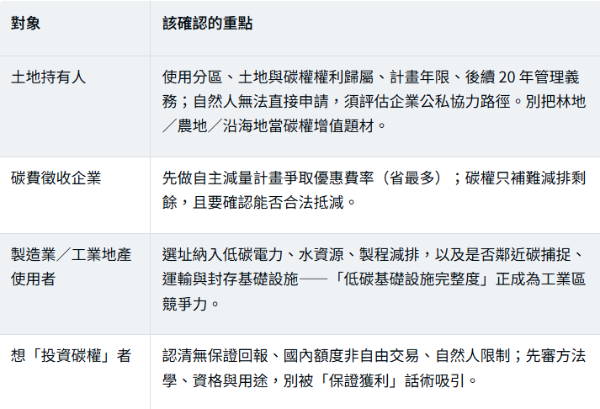
六、企業/土地持有人接下來看什麼
七、常見問題 FAQ
八、一句話結論
短期由自然碳匯先行、長期由工程型碳移除補足難減排缺口,才是合理路徑;但碳匯是一筆要背 20 年的長期責任、不是地產題材,散戶還不能直接申請——不論哪種方式,先減排、再移除,永遠比只買碳權更重要。
詠騰工商觀點
碳匯的真正價值,不在於把農地、林地或工業土地重新包裝成投資題材,而在於能否建立可信的碳資料、長期管理制度與合法額度。從不動產角度:
● 土地持有人:先確認使用分區、土地與碳權權利歸屬、計畫年限與後續 20 年管理義務,再評估是否參與;別把「鄰近森林或沿海」當成碳權增值保證。
● 製造業與工業地產使用者:未來選址除了土地成本與交通,也應把低碳電力、水資源、製程減排與碳管理基礎設施納入——這些比單純持有碳權,更直接影響接單能力與長期營運成本。
● 把碳、水、電一起看:低碳基礎設施完整度正逐漸成為工業區競爭力的一部分。
如果你是土地持有人想評估碳匯參與的可行性,或製造業要把碳、水、電與減碳基礎設施一併納入選址,歡迎與詠騰工商聯繫。我們可從土地使用條件、產業聚落、供電、水資源與低碳基礎設施等面向協助評估,並在需要時協助對接方法學、查驗與碳管理的專業機構。
免責聲明:本文為政策與市場資訊整理(含 2024–2026 年碳費、自然碳匯方法學等公開資訊),不構成投資、法律、稅務或碳權申請建議。相關制度、方法學、額度用途及交易資格可能持續調整,實際執行前應向主管機關、合格查驗機構及專業顧問確認。