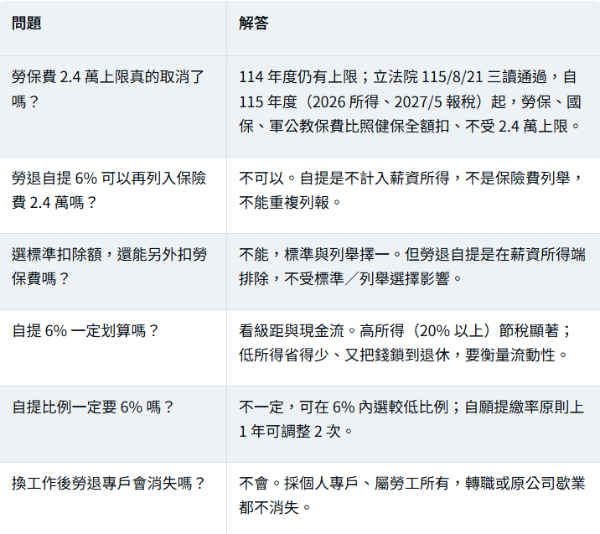
勞保費與勞退自提都可能降稅,但走的是兩條不同的路——勞保費是「列舉扣除額」,勞退自提是「不計入薪資所得」,混在一起就會多繳或重複扣除。而 2026 年最該先搞清楚的,是「你在報哪一年」。114 年度(2025 所得、今年 5 月已報)勞保費仍受每人 2.4 萬元列舉上限;但立法院 115 年 8 月三讀通過,自 115 年度(2026 所得、2027 年 5 月報稅)起,勞保、國保、軍公教保費比照健保「全額扣除、不受 2.4 萬上限」。更關鍵的是:無論新舊制,勞保列舉對「多數選標準扣除的薪資族」其實用不到;跨標準/列舉都有效、又隨稅率級距放大的節稅,只有勞退自提。
本文目錄
一、先搞清楚:你在報哪一年?(114 vs 115 年度)
二、獨特切角:勞保列舉常「白扣」,自提才是真工具
三、勞保費列舉:新舊制與 2.4 萬上限的存廢
四、勞退自提 6%:能省多少、代價是什麼
五、名詞解釋
六、薪資族報稅前的檢查清單
七、常見問題 FAQ
八、一句話結論
一、先搞清楚:你在報哪一年?(114 vs 115 年度)
結論先講:2026 年 5 月報的是 114 年度(2025 所得);你現在賺、明年(2027/5)才報的是 115 年度(2026 所得)——而勞保費規則在這兩年之間變了。
114 vs 115 年度關鍵數字對照
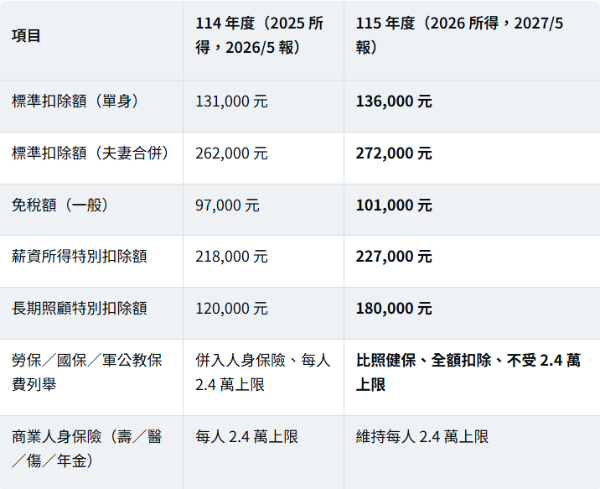
※ 依財政部公告與立法院 115/8/21 三讀通過之《所得稅法》修正。另同批修法未成年子女免稅額加碼 50%(婚育家庭再減稅),亦自 115 年度適用。
重點:原文提到「開始整理 2026 年度資料」——那正是 115 年度,已適用新制。從 2026 年度起,勞保費不再與商業保險共用 2.4 萬額度,而是像健保一樣「繳多少、扣多少」。
二、獨特切角:勞保列舉常「白扣」,自提才是真工具
結論:勞保費(不管新舊制)只有在「選列舉扣除」時才有用;但多數薪資族列舉湊不過標準扣除,等於白扣。真正人人可用的,是勞退自提。
為什麼多數人的勞保列舉是「白扣」
列舉扣除與標準扣除只能擇一。單身標準扣除額 114 年度 13.1 萬、115 年度 13.6 萬;一個沒有房貸、沒有大額醫療或捐贈的單身上班族,把保險費(含勞保)+健保費全部加起來,往往仍遠低於標準扣除額——這時當然選標準扣除,勞保費列舉一毛都用不到。就算 115 年度勞保能全額扣,對「選標準扣除的人」依然沒有差別。
誰才真的用得到勞保/保費列舉?
通常是「有自用住宅購屋借款利息(列舉最高 30 萬)」、大額醫藥費或捐贈的人——他們的列舉總額本來就超過標準扣除,會選列舉;這時勞保、健保、商業保費才「跟著有用」。而 115 年度勞保改全額扣,對這群「本來就列舉的人」更有利,對「選標準的人」則沒影響。
真正跨年度、跨標準/列舉都有效的節稅,只有勞退自提——因為它是在「薪資所得端」直接排除,不必湊列舉、也不受 2.4 萬上限影響。這才是薪資族的核心工具。
三、勞保費列舉:新舊制與 2.4 萬上限的存廢
哪些保費屬於列舉扣除
納稅義務人、配偶及申報扶養的直系親屬,符合規定的人身保險費可列舉:人壽、健康、傷害、年金保險,以及勞保、就保、職災保險、國民年金、軍公教保、農保、學生平安保險等。要件之一是「要保人與被保險人在同一申報戶內」。
2.4 萬上限:114 年度 vs 115 年度
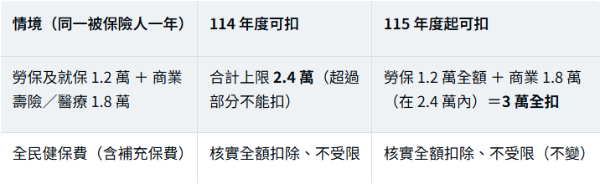
換句話說,115 年度起,勞保等社會保險費「移出」2.4 萬的池子、比照健保全額扣,剩下的 2.4 萬額度留給商業人身保險(壽、醫、傷、年金)使用,對有列舉的人更有利。
有勞保費,不代表選列舉一定省
要把同一申報戶「所有可列舉項目」加總(保險費、健保費、捐贈、醫藥生育費、購屋借款利息、災害損失等),只有列舉總額 > 標準扣除額時,選列舉才划算。舉例:單身勞工只有一般保費 2.4 萬+健保 1.8 萬=4.2 萬,遠低於 13.6 萬標準扣除,選標準扣除較有利——「勞保費可以扣」不等於最後會降稅。
四、勞退自提 6%:能省多少、代價是什麼
結論:自提在薪資所得端直接扣掉,節稅隨稅率級距放大;但錢會被鎖到退休——高所得者划算,低所得者要衡量流動性。
自提的兩項效果
勞退新制下,雇主依法按月提繳不低於工資 6%(雇主負擔、不從薪資扣)。此外勞工可在每月工資 6% 範圍內自願提繳,這筆錢進入個人退休金專戶、參與收益分配,並不計入當年度薪資所得課稅——同時達到「累積退休資產」與「降低當年薪資所得」兩個效果,且不受 2.4 萬上限、不因選標準扣除而失效。
能省多少稅(簡化試算)
以月提繳工資 6 萬元、全年自提 6% 為例:每月 6 萬 × 6% = 3,600 元,全年 3,600 × 12 = 43,200 元不計入薪資所得。概略節稅:
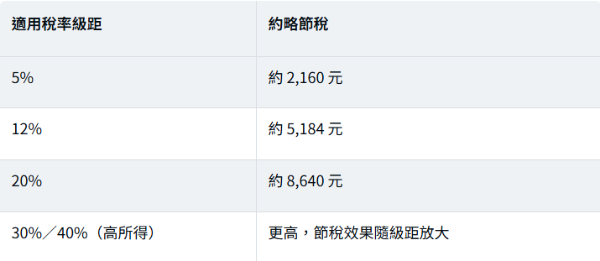
※ 為簡化試算,未計免稅額、基本生活費差額與級距跨越;實際依所得級距、扣除方式與家庭申報而定。自提以「勞退月提繳工資 × 申報提繳率」計算,不一定等於薪資單實領 ×6%。
另一面:錢被鎖到退休
自提的錢原則上要到符合退休金請領條件時才能領。所以:高所得者(20% 以上級距)節稅顯著、划算;低所得者(5% 級距)省得少、又把現金鎖住,流動性代價相對高——年輕、要買房、要留自備款或緊急預備金的人,應把「這筆錢動不了」一併算進去,再決定自提比例。
三個常見誤解
● 雇主 6% ≠ 自提 6%:薪資單看到「勞退 6%」多半是雇主提的;真正自提要另外申請、從薪水扣。雇主提繳的 6% 不能列入自己的保費扣除。
● 自提率可調:依勞保局說明,自願提繳率原則上 1 年內可調整 2 次。
● 轉職專戶不消失:勞退新制採個人專戶,所有權屬勞工,轉職或原公司歇業都不會消失,新雇主續提到同一專戶。
報稅系統會自動扣自提嗎?
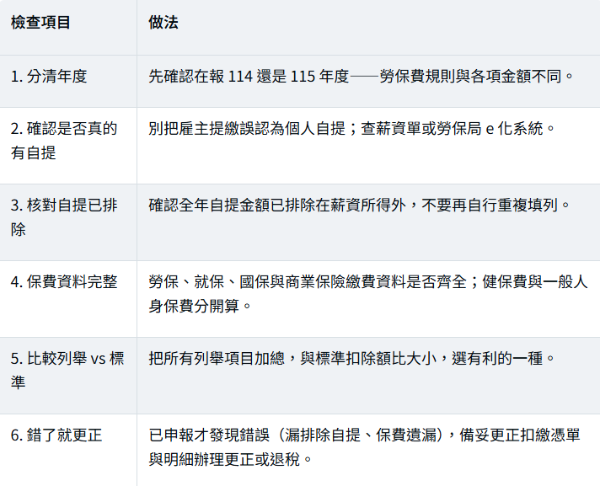
比較精確的說法是:自提原則上已由雇主在「申報薪資所得」時排除,不是報稅軟體另外產生一筆扣除額。下載所得資料後,應核對扣繳憑單薪資給付總額、全年薪資單合計、全年自提金額,確認薪資所得已排除自提;若已排除就不能再自行填一次,否則重複扣除、事後可能被調整補稅。
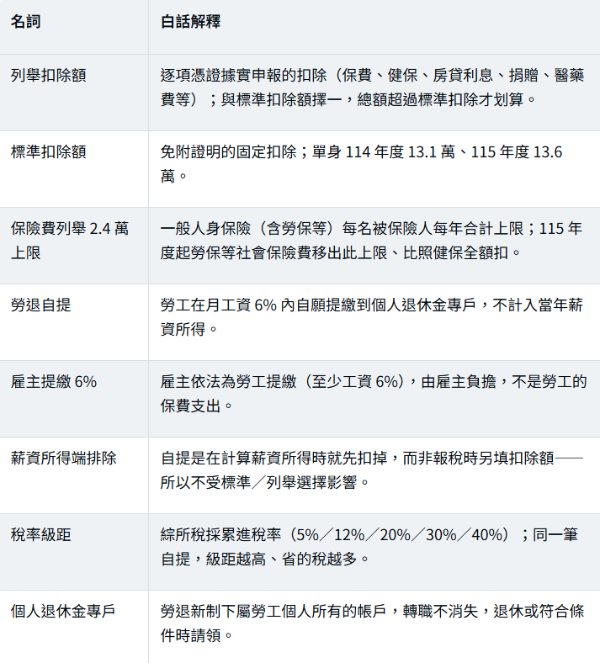
五、名詞解釋
六、薪資族報稅前的檢查清單
七、常見問題 FAQ
八、一句話結論
報稅先分清年度——114 年度勞保仍吃 2.4 萬上限、115 年度起比照健保全額扣;但無論新舊制,勞保列舉對多數選標準扣除的人還是用不到,真正跨年度都有效、又隨級距放大的節稅,只有勞退自提。
詠騰工商觀點(購屋族的稅務交會點)
這題和購屋族其實高度相關,我們提供三個實務連結:
● 有房貸的人,列舉才「開得了機」:自用住宅購屋借款利息列舉最高 30 萬元,通常會讓列舉總額超過標準扣除;一旦選列舉,勞保、健保、商業保費才「跟著有用」(115 年度起勞保全額扣更有利)。沒房貸又沒大額列舉的人,多半仍選標準扣除。
● 自提 vs 自備款,是現金流的取捨:勞退自提降薪資所得、但錢鎖到退休;正在存自備款或準備繳房貸的人,別為了小額節稅犧牲購屋現金流,先確保頭期與緊急預備金。
● 房貸利息列舉有眉角:須為自用住宅、以「利息減儲蓄投資特別扣除額」後餘額申報、且有其限額與一屋等條件,購屋前後可一併規劃。
如果你正評估購屋、換屋的自備款與貸款規劃,想同時把「房貸利息列舉、保費、勞退自提」的稅務效果一起算清楚,歡迎與詠騰工商聯繫,我們可協助從購屋現金流與稅務交會點提供整體評估,並在需要時協助對接會計師或地政士。
免責聲明:本文依財政部公告(114、115 年度免稅額與扣除額)、立法院 115/8/21《所得稅法》修正、《勞工退休金條例》及勞保局說明整理(截至 2026 年 9 月);個人適用之扣除額、稅額與自提節稅金額,依個別所得、家庭申報方式及最新生效法規而定,實際以主管機關核定為準。本文為稅務資訊整理與觀點分享,不構成稅務、投資或財務建議;請自行查證並審慎評估,或諮詢會計師、稅務專業人士後再做決定。