本件是統一佳佳(伊士邦/BEING 健身美容事業)提前終止這處 2 樓空間的租約,把 IFRS 16 的「使用權資產」由 1,904.99 萬元調減為 1,587.18 萬元(減約 318 萬元),租期從 2028/5/31 縮短到 2026/10/31。而且交易相對人是母公司統一超商,屬集團內部關係人交易。金額極小、又是例行性的租賃會計更正——真正值得學的,是看懂「使用權資產」為何讓退租長得像取得資產。
本文目錄
一、看懂公告:這到底是什麼交易
二、獨特切角:「取得使用權資產」為何是退租
三、為什麼/合理嗎:關係人、金額與重要性
四、延伸研究:統一佳佳是誰、這類公告有多常見
五、名詞解釋
六、投資人該怎麼看這類公告
七、常見問題 FAQ
八、一句話結論
一、看懂公告:這到底是什麼交易
結論先講:一句話——子公司統一佳佳把台北松江路 2 樓的租約提前退掉,帳上的使用權資產跟著調減。
交易一覽
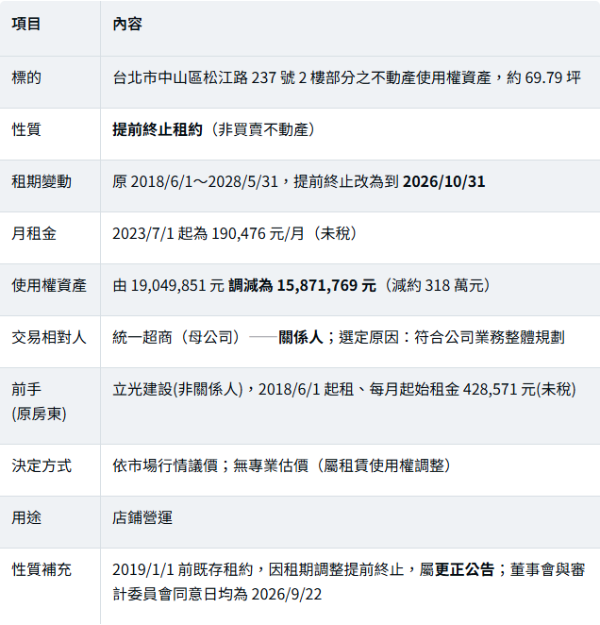
租賃結構(誰租給誰)
立光建設(房東,非關係人)── 出租整處 → 統一超商(母公司,428,571 元/月起租)── 轉租 2 樓 69.79 坪 → 統一佳佳(子公司,190,476 元/月) → 統一佳佳提前終止這份母子公司轉租(2028→2026/10)
二、獨特切角:「取得使用權資產」為何是退租
結論:問題出在會計用語。IFRS 16 下,租約的簽、改、終止都會動到「使用權資產」,並走「取得或處分資產」的框架揭露,所以「取得…使用權資產」不等於公司買了房地產。
三個容易誤讀的點
●「使用權資產」不是房地產所有權:它是承租人(IFRS 16)就「有權使用租賃標的」在帳上認列的資產,對應一筆「租賃負債」。租約在,就有使用權資產;租約提前終止,就把它調減。
●「取得」是揭露框架,不是買進:依「取得或處分資產處理準則」,租賃使用權的變動也用這套規則公告,於是終止租約也會掛上「取得(更正)不動產使用權資產」的標題。
● 方向其實相反:本件是退租、縮減(使用權資產減約 318 萬、據點退出),不是擴張或購置。
看重訊的正確姿勢:別只看「取得不動產」四個字。先分清楚它是「買賣不動產」還是「租賃使用權」;再看是取得、處分還是終止;再看金額佔公司規模的比重,以及是否為關係人交易。這則四項一看,就知道是「小額、退租、集團內部、例行更正」。
三、為什麼/合理嗎:關係人、金額與重要性
關係人交易(是),但屬中性
交易相對人是母公司統一超商,屬關係人交易;選定關係人原因為「符合公司業務上整體規劃」,依市場行情議價、無需專業估價(因是租賃使用權調整而非買賣)。這種「母公司統租、再轉租給子公司」的安排在集團內常見,本次只是把其中一份子公司轉租提前結束。
金額極小,對統一超微不足道
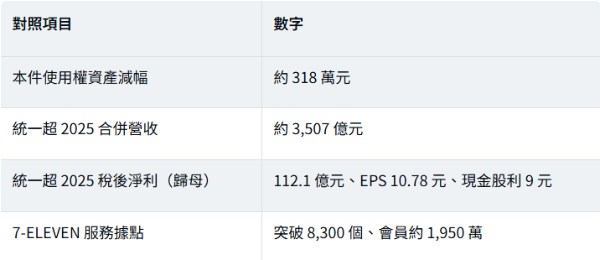
318 萬元相對於千億級營收與百億級獲利,屬技術性更正,不影響營運全局。
數字自洽
租期提前約 19 個月(2028/5→2026/10)、月租 190,476 元,約當 3,600 萬元名目租金;折現後與使用權資產減約 318 萬元的方向一致(使用權資產為折現後淨額,並非單純的月租×月數)。也就是說,這是一筆合理反映「提前退租」的帳務調整。
四、延伸研究:統一佳佳是誰、這類公告有多常見
統一佳佳=統一超的健身美容事業
統一佳佳為統一超商 100% 持股子公司,經營 BEING spa、伊士邦健身俱樂部(BEING sport)、7-ELEVEN×BEING fit 新世代健身房、befine 等品牌;伊士邦約 5 家分館、BEING spa 約 10 家(多設於五星級飯店內)。本次松江路 2 樓退租(用途「店鋪營運」),屬其據點調整。
統一超這類「使用權資產」公告,幾乎每週都在發
統一超身為巨型零售集團、子公司眾多,租約簽改終止頻繁,因此「取得/處分不動產使用權資產」公告非常常見。2026 年可見的例子包括代子公司伸鴻、統一精工、統一生活事業(處分)、悠旅生活事業、捷盟行銷、統一聖娜多堡、Philippine Seven 等多筆,也常見「更正(合約取消)」。這代表本則屬例行性公告,不是特殊重大事件;當天亦查無其他重大決議。
統一超(2912)基本資料
統一超商 1987 年設立、1997/8/22 上市,最終母公司為統一企業(持股約 45.4%),經營便利商店、餐飲、藥妝、生活百貨、超市及網購,跨足台灣、中國、菲律賓、日本;2026 年並宣布斥資逾 20 億元入主台灣 LOPIA。相較這些集團級布局,本則租約更正屬末端的營運調整。
五、名詞解釋
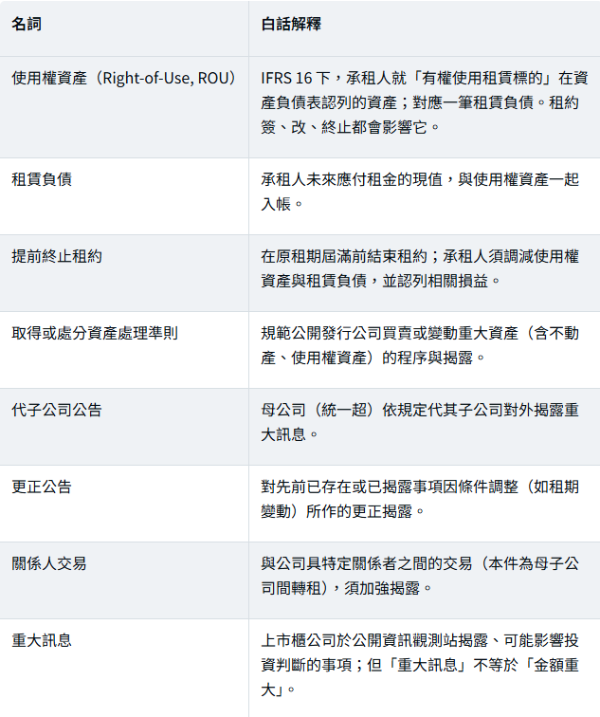
六、投資人該怎麼看這類公告
結論:用四個問題快速判斷一則「取得/處分不動產(使用權資產)」公告要不要在意。
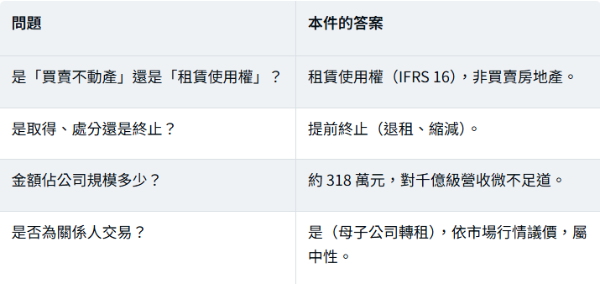
※ 四題都指向「例行、低影響」。真正需要留意的,是金額佔比高、對外部非關係人、或涉及核心資產買賣的公告。
七、常見問題 FAQ
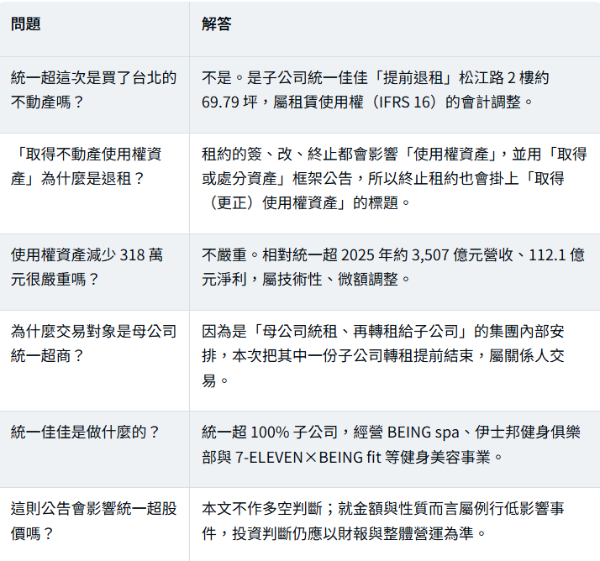
八、一句話結論
統一超這則「取得不動產使用權資產」不是買樓,而是子公司伊士邦/BEING 提前退租松江路 2 樓的租賃會計更正——金額約 318 萬、集團內部、例行性;看重訊別被標題帶走,先分清「買賣或租賃、取得或終止、金額佔比、是否關係人」。
詠騰工商觀點
從商用不動產與租賃角度,這則小公告其實有三個實用啟示:
● 企業租約會上資產負債表:IFRS 16 後,承租商用空間會產生「使用權資產+租賃負債」,提前終止要認列調整——企業簽長約、談提前解約條款時,會計影響要一併評估。
●「提前終止」是常態的據點優化:連鎖體系會依營運效益調整據點,退租不必然是壞事,而是資源重新配置;本件即為伊士邦/BEING 的據點調整。
● 母子公司轉租要留意關係人與行情:集團內轉租仍應依市場行情議價並揭露,避免利益輸送疑慮。
如果你是企業要簽、改或提前解除商用租約,或想了解台北中山區、松江路商辦帶的租金行情與「買 vs 租」的成本比較,歡迎與詠騰工商聯繫,我們可協助以區域實際行情試算租賃條件與提前終止的成本影響。
免責聲明:本文依公開資訊觀測站重大訊息公告(2026/9/22)及公開資料整理,數據與時程以公司正式公告與公開資訊觀測站為準。文中會計說明為一般性介紹,個案認列以公司財報及會計師意見為準。本文為資訊整理與觀點分享,不構成任何投資、買賣或財務建議;投資具風險,請自行查證並審慎評估,或諮詢專業人士後再做決定。