好消息|房地合一重購退稅核准後,若在 5 年列管期內因未成年子女就學(學校訂有學區設籍條件)而遷出戶籍,只要房屋仍實際自住、沒有出租或營業,依財政部 2022 年解釋令,不一定會被追回。
但別高興太早|保住「房地合一退稅」,不等於保住其他自住優惠。全戶遷出形成「空戶」,可能讓你失去地價稅自用優惠、甚至被追回土增稅重購退稅。真實案例:有人戶籍只空窗 11 天,30 萬元退稅照樣全被追回。遷之前,三種稅得一起算。
本文目錄
一、先看懂:重購退稅怎麼退、退多少
二、獨特切角:保住一稅、可能失另一稅
三、就學遷籍例外,要站得住的四個前提
四、延伸研究:三種稅的戶籍規則差異
五、名詞解釋
六、遷籍前的實務檢查
七、常見問題 FAQ
八、一句話結論
一、先看懂:重購退稅怎麼退、退多少
結論先行:重購退稅是給「自住換屋族」的優惠,依重購價占出售價的比例退還,且核准後列管 5 年。
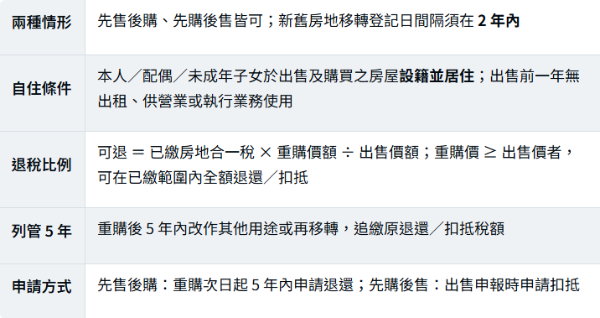
簡例:出售舊屋成交 1,500 萬、已繳房地合一稅 30 萬,之後以 1,200 萬重購自住 → 可退 = 30 萬 × 1,200 ÷ 1,500 = 24 萬元。
二、獨特切角:保住一稅、可能失另一稅
結論:多數人只盯著「房地合一退稅會不會被追回」,卻忽略同一個遷籍動作,會同時牽動地價稅與土增稅——而這兩者的戶籍規則更嚴。
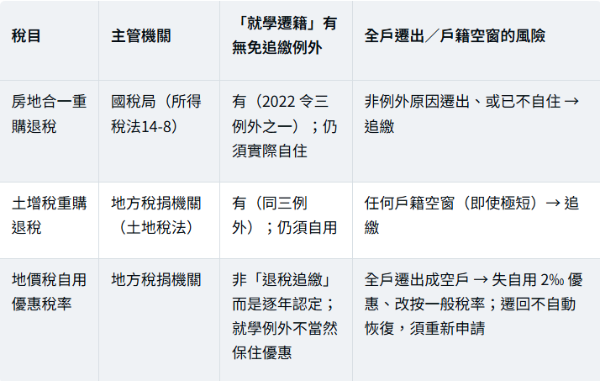
⚠️ 真實案例(2026 年 9 月):台南林先生換屋後順利退還土增稅 30 萬元,卻在 5 年列管期間因故將戶籍遷出,11 天後雖把母親戶籍遷入新屋,仍因中間形成戶籍空窗、不符自用住宅規定,30 萬元退稅全數被追回。這說明:不是「最後有人設籍」就沒事,中斷本身就可能致命。
換句話說,就學遷籍的「免追繳」保護傘,主要撐在房地合一(及符合條件的土增稅重購退稅)上;地價稅、房屋稅的自用優惠是另一套邏輯,全戶遷出成空戶就可能失效。省了一項,賠了另一項,是換屋家庭最常見的意外。
三、就學遷籍例外,要站得住的四個前提
結論:學區設籍不是「自動保護傘」。要用得上 2022 年解釋令,四件事缺一不可。
1. 學校真的要求學區設籍。須是就讀或擬就讀學校(或教育主管機關)訂有「應設戶籍於該學區才能入學」的正式規定;家長自行為提高錄取率而遷籍,未必適用。
2. 遷籍對象與時間,和子女入學需要相符。遷的是未成年子女(及必要之本人/配偶),時間點對得上入學需求。
3. 重購房屋仍「實際自住」。戶籍只是證據之一;水電、管理費、生活軌跡都要對得上。若全家已搬到別處、原屋長期空置或給他人住,就難主張自住。
4. 沒有出租、營業或執行業務。即使短租、租給親友、公益出租或包租代管,只要有租賃事實,都可能被認定改變用途。
📌 財政部解釋令另有但書:若查明係藉法律形式規避或減少納稅義務之安排,不適用此免追繳例外。換言之,例外是給真實需要,不是給包裝。
另兩種免追繳情形一併記住:本人或配偶因公務派駐國外、原所有權人死亡;同樣都須「仍作自住、無出租營業執業」。
四、延伸研究:三種稅的戶籍規則差異
地價稅、房屋稅自用優惠有「申請截止日」
地價稅自用住宅優惠稅率(2‰,遠低於一般累進的 10‰ 起)與房屋稅自住稅率,都要本人/配偶/直系親屬設籍且無出租營業。地方稅捐機關提醒:地價稅須於當年 9/22 前、房屋稅須於 3/22 前完成戶籍遷入並申請;一旦全戶遷出成空戶,改按一般稅率補稅,遷回後也不會自動恢復,須重新申請。
土增稅重購退稅:戶籍不能中斷
土增稅重購退稅(土地稅法)同樣列管 5 年,且同樣有「就學/公務派駐國外/所有權人死亡」三例外。但除了這三種法定原因,任何造成空戶的戶籍遷出都可能被追繳——前述台南案例的 11 天空窗即是實例。列管期若非遷不可,至少保留本人、配偶或直系親屬其中一人的戶籍在重購地。
為什麼會「省一稅、失一稅」
因為三種稅分屬不同法律、不同主管機關,對「自住/自用」與「戶籍」的認定各自獨立。房地合一看的是重購退稅的 5 年列管與就學例外;地價稅、房屋稅看的是「當年度有無合格戶籍」;土增稅重購退稅看的是「列管期戶籍有無中斷」。三套標準不會互相背書。
五、名詞解釋
重購退稅
出售自住房地並繳稅後,於 2 年內重購自住房地,依重購價占出售價比例退還(或扣抵)已納稅額的優惠。
5 年列管
重購房地自完成移轉登記日起 5 年內,不得改作其他用途或再移轉,否則追繳原退還/扣抵稅額。
戶籍空戶
應設籍者全部遷出、無合格之人設籍的狀態;即使短暫,也可能使自用資格中斷。
就學遷籍例外
財政部 111/6/9 令:因未成年子女就學(學區設籍條件)遷出戶籍,房屋仍自住者,免追繳重購退稅。
地價稅自用住宅優惠稅率
符合設籍、面積與無出租營業等條件者,土地按 2‰ 課徵,遠低於一般累進稅率。
執行業務使用
供醫師、會計師、律師等執行業務或事務所使用,屬非自住用途之一。
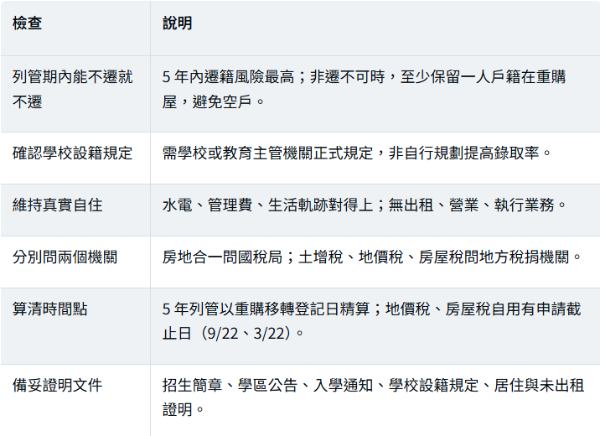
六、遷籍前的實務檢查
一句話:先算三種稅,再決定要不要遷、遷誰、何時遷。
七、常見問題 FAQ
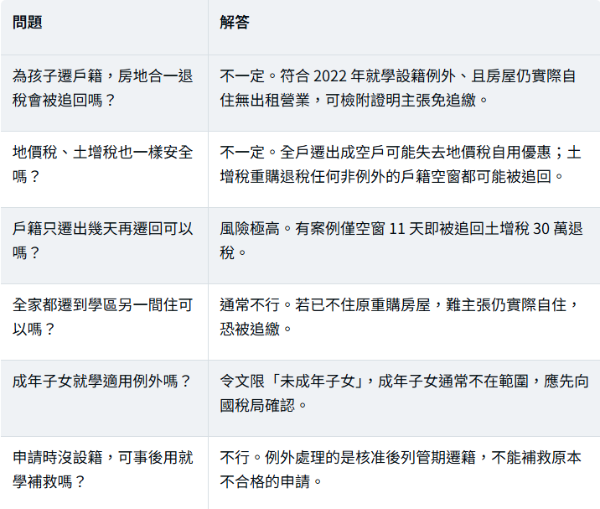
八、一句話結論
「為孩子遷戶籍不會被追回房地合一退稅」常常是真的——但它保不住地價稅自用優惠,也擋不住土增稅因戶籍空窗被追回;遷之前,三種稅要一起算。
詠騰工商觀點
遷籍是牽一髮動全身的動作。房地合一、土增稅、地價稅、房屋稅各有各的戶籍規則與申請期限,救了一稅、賠了另一稅是最常見的意外。列管期內能不遷就不遷;非遷不可,至少保留一人戶籍在重購屋、維持真實自住、備齊學校設籍證明,並在動作前分別向國稅局與地方稅捐機關確認。省一筆稅之前,先確認不會多繳另外兩筆——這才是換屋家庭真正的節稅。
免責聲明:本文依所得稅法第14條之8、財政部111年6月9日台財稅字第11100584750號令、土地稅法及各地區國稅局與地方稅捐機關公開說明整理,屬一般性資訊。個案是否符合重購退稅、就學遷籍例外或自用優惠,涉及戶籍狀態、實際居住、學校規定與時間點等因素,可能因案而異;法令與函釋亦可能調整。文中案例為公開報導與簡化示意,不得逕作申報或遷籍依據。實際辦理請分別洽詢主管國稅局(房地合一)與地方稅捐機關(土增稅、地價稅、房屋稅)及專業人員確認。本文不構成稅務或投資建議。