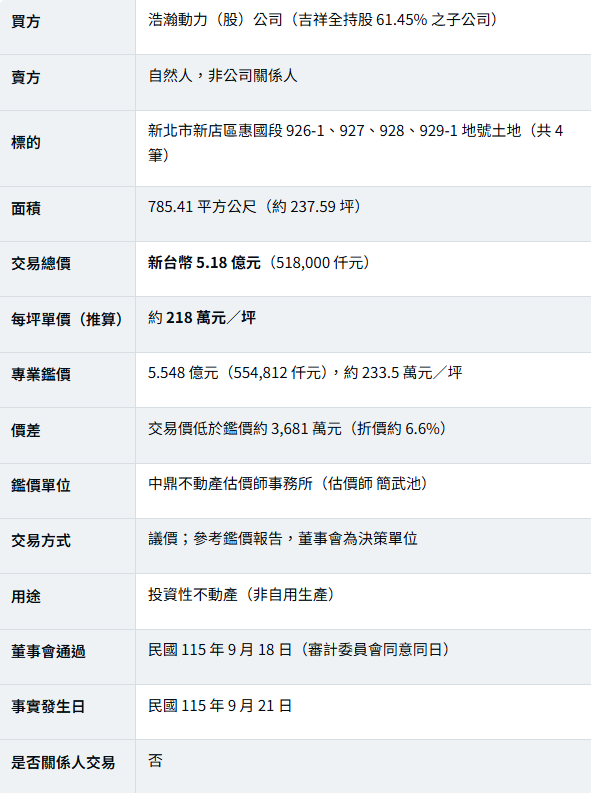
表面消息|吉祥全(2491)於 9/21 公告,代持股 61.45% 的子公司浩瀚動力(股)公司,以新台幣 5.18 億元向一名自然人(非公司關係人)議價取得新北市新店區惠國段 926-1、927、928、929-1 地號共 4 筆土地,面積約 237.59 坪,用途為「投資性不動產」。
真正切角|但把同一天的其他公告攤開看,這不只是買地——同日浩瀚動力還砸 1.7 億買友達、賣臻鼎-KY 進帳約 4,698 萬元;其有價證券投資部位更已高達母公司總資產的 203.8%。換句話說,真正的主角是一個「本業幾乎不賺錢、靠操作股票與資產配置賺錢」的投資型子公司,正把獲利從股市搬進房市。
本文目錄
一、一張表看懂這樁交易
二、獨特切角:它其實是「準自營交易部門」
三、買得合理嗎?折價與風險兩面看
四、延伸研究:新店地價與「本業轉投資」現象
五、名詞解釋
六、投資人接下來看什麼
七、常見問題 FAQ
八、一句話結論
一、一張表看懂這樁交易
先講重點:這是一筆「折價買進、用途為投資」的土地交易。交易價比專業鑑價低約 6.6%,且明確定位為投資性不動產,而非自用廠辦。
二、獨特切角:它其實是「準自營交易部門」
結論先行:全網把焦點放在「買地」,但同一天的另外兩則公告,才揭穿浩瀚動力的真實身分——一個部位比母公司資產還大的投資操作平台。
同一天「三箭齊發」
9/21 這天,浩瀚動力並非只公告買地,而是三筆重大訊息一起發:
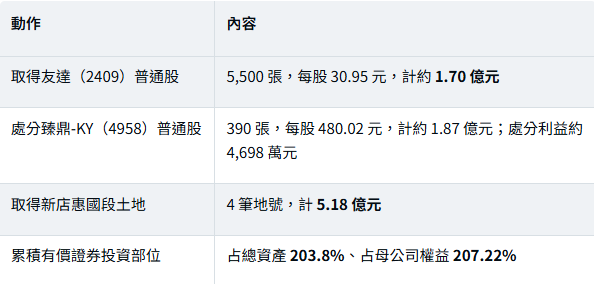
這種節奏不是偶發。回顧近期公告,浩瀚動力頻繁進出華邦電、由田、欣興、臻鼎-KY、友達、南電等個股,買賣如流水——這已不是「閒置資金理財」,而是一套主動、持續、規模龐大的操作。
💡 關鍵數字:有價證券投資部位達母公司總資產的 203.8%,意味著這家公司的「股票櫃」比它整個資產負債表還大。用看光學公司的角度評價它,會完全失焦。
本業在虧錢,獲利幾乎全靠業外
吉祥全的本業是光學資訊相關產品,屬電子—光電族群;但本業營益率長期為負(例如 2026 年第一季約 -126.79%)。同期淨利率卻高達三位數以上——這種「淨利率遠大於營收」的畸形結構,正是獲利來自賣股票、而非賣產品的鐵證。
依各財經網站彙整,吉祥全 2026 上半年獲利與 EPS 較 2025 全年(EPS 約 1.43 元)大幅跳增,累計 EPS 一度來到約 29~30 元區間,同期股價也由第一季約 20 元一路走高,8 月底盤中一度衝上約 50 元。(註:各網站數據略有出入,且此為業外投資帶動的一次性色彩獲利,實際數字與認列內容請以公司正式財報為準。)
三、買得合理嗎?折價與風險兩面看
結論:就「單筆交易」而言,折價約 6.6% 買進、且有專業鑑價背書,帳面上不算亂買;但就「公司體質」而言,這筆地只是把高槓桿的投資風險,換了一個載體。
正面:三個支撐點
第一,價格低於鑑價。5.18 億 vs 鑑價 5.548 億,折價約 3,681 萬元,議價有到位。第二,資產配置分散。把部分股市浮盈轉入不動產,可降低純押股票的波動。第三,用途透明,明列為投資性不動產,沒有包裝成本業擴張。
風險:四個要盯緊的點
第一,部位槓桿偏高:有價證券逾總資產 2 倍,市場一旦回檔,淨值波動會被放大。第二,獲利品質:靠處分利益堆出來的 EPS,難以年年複製。第三,與本業脫鉤:光學本業持續虧損的問題並未解決。第四,每坪逾 200 萬是否偏高,仍需比對當地實價登錄才能定論。
⚠️ 重要提醒:把「投資賺的錢」拿去買地,帳上看似穩健,但本質仍是一家獲利高度依賴金融操作的公司。散戶若只看到「EPS 爆發」與「買地穩健」而忽略部位風險,容易在市場反轉時受傷。
四、延伸研究:新店地價與「本業轉投資」現象
新店土地為何有人願意出高價?
新店開發早、市區可建地稀缺,近年靠央北重劃區、十四張區段徵收、榮工廠都更、裕隆城商場等題材,帶動整體地價與房價走高,部分生活圈新案已站上每坪 7~9 字頭。不過需誠實說明:本案地號「惠國段」的確切區位,無法從公開資料獨立對應到上述任一知名重劃區(台中西屯亦有同名惠國段,屬不同案,勿混淆),因此上述僅為新店整體背景,實際區位價值請以地籍與實價登錄為準。
📌 怎麼自行驗證貴不貴:到內政部不動產交易實價查詢網,鎖定「新店區惠國段」及鄰段近一年土地成交,對照每坪約 218 萬元的本案單價,即可判斷折價是議價力,還是反映了條件限制或流動性。
「本業不賺、業外賺爆」是個值得警覺的類型
台股不乏傳統本業停滯、改以子公司操作股票或不動產為主要獲利來源的公司。這類個股的評價邏輯,應從「產業前景」切換為「投資部位品質+資產淨值+公司治理」。吉祥全(2491)+浩瀚動力,正是這種類型的鮮明樣本。
五、名詞解釋
投資性不動產:
指為賺取租金或資本增值(而非自用生產、營運)而持有的不動產,會計上與自用不動產分開表達。本案即屬此類。
議價:
買賣雙方直接協商定價,相對於招標、比價。本案以議價為之,並參考鑑價報告。
專業估價(鑑價):
由具證照的不動產估價師出具的價格意見,作為交易與董事會決策的參考。本案鑑價 5.548 億元。
相互持股 61.45%:
公告載明吉祥全與浩瀚動力之持股關係比例為 61.45%,即浩瀚動力為吉祥全之子公司、納入合併報表。
有價證券投資占總資產比例:
衡量公司把多少資源押在股票等有價證券上的指標。本案達 203.8%,代表部位規模已超過自身總資產。
重大訊息:
依規定須即時於公開資訊觀測站揭露、可能影響投資判斷的事件,如取得或處分重大資產。
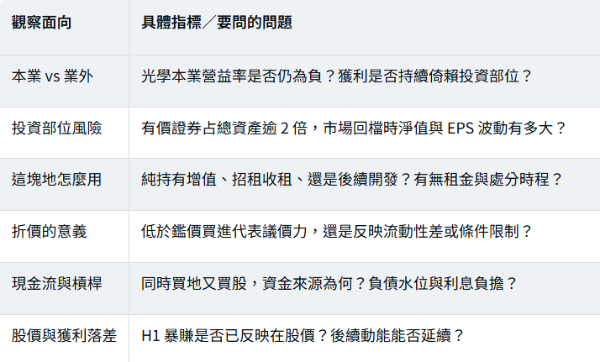
六、投資人接下來看什麼
一句話:別再用「光學股」的框架看它,改用「投資公司」的六個指標追蹤。
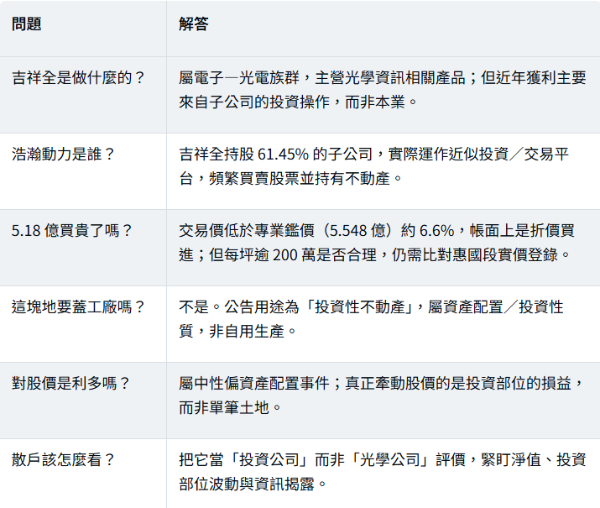
七、常見問題 FAQ
八、一句話結論
這不是一家光學公司買地,而是一個把股市獲利搬進房市的投資型子公司在做資產配置——看它,要用看「投資公司」的眼光,而不是看「光電股」。
詠騰工商觀點
我們的看法是:2491 的核心價值,已從「光學技術」轉移到「資產操作能力與淨值」。單一筆折價買地是加分,但它改變不了公司獲利高度依賴金融市場的事實。對想參與的人,關鍵不在「這塊地會不會漲」,而在「當股市回檔、逾兩倍總資產的部位縮水時,你是否還撐得住」。把它當成一檔「淨值型/投資型」個股來管理風險,比追逐 EPS 爆發更務實。
免責聲明:本文係依公開資訊觀測站重大訊息及公開財經資料整理、分析而成,部分財報數據(如上半年 EPS、獲利、股價區間)為第三方財經網站彙整,各來源可能存在差異,一切以公司正式財報與官方公告為準。文中「惠國段」區位、每坪單價與折價幅度之解讀,僅供參考,投資人應自行查證地籍、實價登錄與最新公告。本文不構成任何買賣要約或投資建議,亦不保證資訊之完整與即時;投資有風險,讀者應自行判斷並自負盈虧。