賣房反悔真正的分水嶺,不是收了多少價款,而是土地與建物是否已完成「所有權移轉登記」。未過戶就解約,已繳的土增稅(連同契稅、印花稅)原則上還有退還空間;一旦過戶後才合意解約,原繳土增稅通常拿不回來,把房地「還回來」還算第二次移轉。
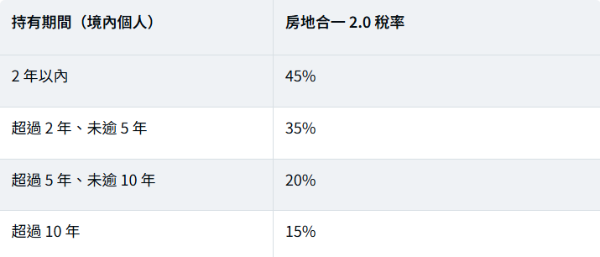
但多數人盯錯稅了。過戶後第二次返還的土增稅,短期內往往不高、甚至為零;真正咬人的是房地合一——賣方重新取得房地後,持有期間會從「返還登記日」重新起算,未來若在 2 年內再售,就落入房地合一 2.0 的 45%(2–5 年 35%)短期重稅。所以賣房反悔的止損重點,不是事後找節稅漏洞,而是在過戶前把決定做對。
本文目錄
一、看懂分水嶺:過戶前後結果完全不同
二、獨特切角:你盯著土增稅,咬人的是房地合一
三、為什麼/合理嗎:三種情況與退稅規則
四、延伸研究:違約成本、建物契稅與解約性質
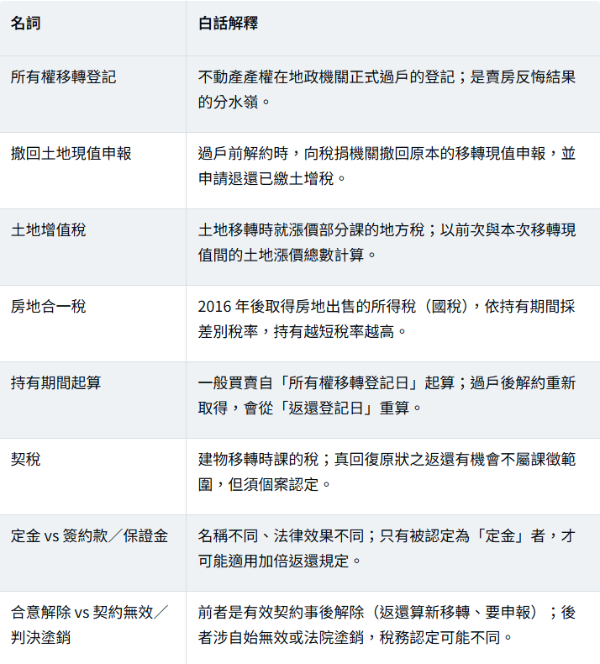
五、名詞解釋
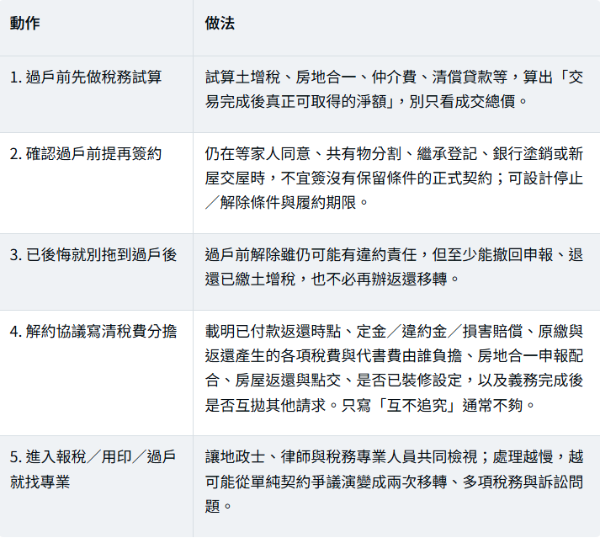
六、賣方止損的五個動作
七、常見問題 FAQ
八、一句話結論
一、看懂分水嶺:過戶前後結果完全不同
結論先講:以「所有權移轉登記」為界,反悔的稅務與法律結果完全不同。
三種情況
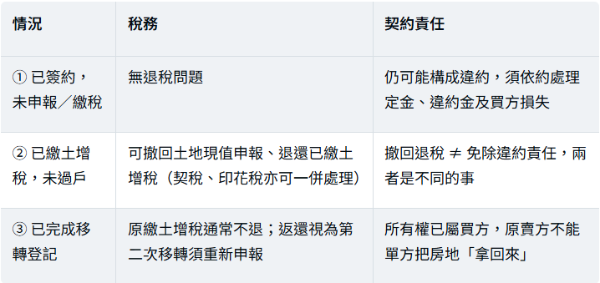
※ 依財政部稅務入口網與地方稅務局說明:未辦移轉登記前可申請撤回土地現值申報及退稅;已辦妥移轉登記後返還土地,屬另一次所有權移轉。
未過戶:土增稅(及契稅、印花稅)通常還有退還空間
已申報土地移轉現值、甚至已繳土增稅,但尚未過戶時,若因買方貸款未過、協議解約或其他原因取消,可申請撤回。實務上通常需備:撤回土地現值申報申請書、原買賣契約書正本、土增稅繳款書正本、退稅帳戶存摺影本、解除契約或雙方同意撤回的證明文件,以及與原申報相符的印章與身分資料。退稅時效為自買賣契約解除日起 10 年內,逾期可能無法申請。契稅可一併撤銷退還;印花稅若尚未持公契送件申報、查欠,也可申請註銷。
已過戶:原繳土增稅為什麼不能退?
移轉登記完成後,買方已正式取得所有權,已完成的物權移轉不會因雙方簽一份解約書就自動消失。買方要把土地還給原賣方,仍須重新辦理移轉登記,稅務機關因此視為另一次移轉。原賣方第一次出售所繳的土增稅,是基於當時已完成的移轉課徵,原則上不會因日後合意解約而退回(臺中市、桃園市地方稅務局均有相同說明)。
二、獨特切角:你盯著土增稅,咬人的是房地合一
結論:過戶後解約,第二次返還的土增稅短期內通常不高;真正的稅務地雷,是房地合一的「持有期間歸零重算」。
第二次土增稅:不一定再繳一筆相同金額
「應再申報」不等於「要繳與第一次相同的稅」。土增稅是以前次移轉現值與本次申報現值之間的土地漲價總數計算;若短期內解約返還、公告與申報現值沒明顯增加,第二次移轉可能沒什麼新增漲價總數,實際稅額可能很低、甚至為零(但仍須依法申報)。而且第二次返還的納稅義務人,原則上是返還土地的現任所有權人(即原買方),不是原賣方;費用可在解約協議約定,但不能改變稅法上的納稅義務人身分。
房地合一:這才是被忽略的大地雷
一般買賣的房地合一持有期間,從「所有權移轉登記日」起算。原賣方過戶後解約、重新取得房地,持有期間會從「返還登記日」重新起算。若之後在 2 年內再售,就落入房地合一 2.0 的 45%;2–5 年為 35%。實務上(劉孟錦律師事務所、國稅局說明)也指出:合意解除返還後再出售、持有未滿 2 年者,仍須依所得稅法第 4 條之 4 課房地合一稅。
合意解約 ≠ 契約無效。本文說的「原土增稅不退」,指的是買賣有效成立、完成移轉後再以合意解除。若原契約自始無效、遭撤銷或經法院判決塗銷登記(如偽造文書、無權代理、詐欺脅迫),登記原因與退稅認定可能不同。但不能只憑一份私人解約協議,就把合意解除包裝成契約無效——稅捐與地政機關會依實際原因與證明文件認定。
三、為什麼/合理嗎:三種情況與退稅規則
為什麼過戶前退、過戶後不退?
差別在於「物權是否已移轉」。過戶前,所有權還沒變動,撤回申報即可回到原點;過戶後,所有權已實際變動,法律上不會因一紙解約書而回復,返還必須再走一次移轉登記,於是被課稅。這也是為什麼過戶後「不能直接辦返還登記」,而要先申報(繳清)土增稅、再辦返還移轉。
第二次返還移轉,誰是納稅義務人?
原則上是「返還土地的一方」,也就是現任所有權人(原買方)。雙方可在解約協議約定最終由誰負擔費用,但這只是私法上的費用分擔,不改變稅法上的納稅義務人身分。返還申報時,須檢附雙方協議解除契約書、法院判決確定證明書、和解筆錄或調解筆錄等證明文件。
合法降低稅負的重點
不是改寫交易內容或虛報價格。返還登記仍須依法申報土地移轉現值,不能以象徵性低價或虛假贈與規避;申報價格顯著不合理可能被調整,還可能衍生贈與稅、所得稅或不實申報風險。合法節稅的重點,是確認適用稅率、前次移轉現值、費用憑證及法定減免條件。
四、延伸研究:違約成本、建物契稅與解約性質
過戶後,不是想反悔就能把房子拿回來
移轉登記完成後,房地已屬買方,原賣方沒有單方要求地政機關塗銷登記的權利。若買方不同意解約,原賣方即使願意賠償,也不代表能強迫買方返還。買方可能主張:要求繼續履行、請求交付房屋或文件、請求違約金、請求房價差額或實際損害、扣留或請求返還定金、聲請假處分或提起訴訟。單純「賣太便宜」通常不足以讓契約自動失效。
收了定金後反悔,可能要加倍返還
依民法定金規定,若契約因收受定金一方可歸責事由而無法履行,收受方可能須加倍返還定金。例如收 100 萬定金後因房價上漲拒售,若該款項被認定為定金,賣方可能面臨加倍返還。但不是所有先付款項都是「定金」——有些約定為簽約款、部分價金或履約保證金,法律效果不同。契約另有違約金條款時,還要判斷定金與違約金能否併請、約定違約金是否過高(法院可酌減,但賣方不能因此認為反悔成本一定很低)。
反悔的真實成本清單(不是只有土增稅)
● 定金加倍返還、違約金
● 房價差額(買方為買到同條件房屋多支出的金額)
● 仲介費、代書費、貸款成本
● 訴訟費與時間成本
● 房屋遭假扣押/假處分後無法再交易的風險
● 房地合一稅(持有期間歸零重算的短期高稅率)
所以不能只拿「多賣 300 萬」對比「退還 200 萬定金」——真正的帳要把上面整張清單一起算。
建物返還,還要再繳契稅嗎?
房屋與土地稅目不同:土地涉土增稅,建物買賣可能涉契稅。實務上,若能證明確屬解除契約後回復原狀之返還給付物,返還移轉有機會被認定不屬契稅課徵範圍,即使登記原因形式上仍為買賣,經稽徵機關查明亦可比照認定。但「返還不課契稅」不代表第一次交易買方已繳的契稅一定能退;第一次過戶、解約原因、登記方式與文件都影響個案結果,應在簽解約協議前向房屋所在地稅捐機關確認。
出租能解決反悔後的稅務問題嗎?
只在「仍持有產權」時有用。房地尚未售出或尚未過戶,賣方可改為出租、續持或延後出售,出租本身不發生土地移轉、通常不課土增稅(但涉租賃所得、房屋稅、地價稅)。若已完成過戶,原賣方已非所有權人,不能單方改為出租,須先與買方合意解約並完成返還登記,或另與現任所有權人協商。
五、名詞解釋
六、賣方止損的五個動作
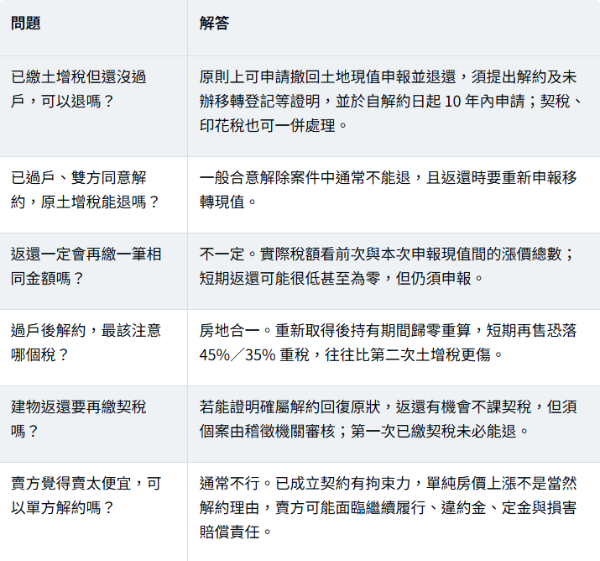
七、常見問題 FAQ
八、一句話結論
賣房反悔的成本遠不只一筆土增稅——過戶前解約還能退稅止血,過戶後才反悔則可能面臨定金加倍、違約金、房價差額,以及房地合一持有期間歸零重算的短期重稅;最有效的節稅,是在過戶前把決定做對。
詠騰工商觀點
我們在實務上看到的高額損失,幾乎都不是「土增稅算錯」,而是「拖到過戶後才處理」。三個原則:
● 把「移轉登記」當成不可逆的閘門:反悔的黃金時間,是在用印、過戶完成之前;一旦過戶,選項與成本都完全不同。
● 算稅要算兩種:別只問土增稅,過戶後解約更要同步問國稅局房地合一——持有期間歸零重算的短期高稅率,常是最大的隱藏成本。
● 解約協議要把稅費、點交、損害賠償寫清楚:「互不追究」四個字,通常擋不住日後的稅費與點交爭議。
如果你在簽約後動搖,或交易已進入報稅、用印、過戶階段,歡迎盡快把契約、目前進度與稅務狀況交給詠騰工商初步檢視。我們會協助你確認目前處於哪個階段、還能不能撤回退稅、返還會產生哪些稅費,並在必要時協助對接地政士、律師與會計師,把單純的契約爭議,擋在演變成兩次移轉與訴訟之前。
免責聲明:本文依財政部稅務入口網、地方稅務局說明、財政部相關函釋及公開報導整理(截至 2026 年 9 月),實際退稅、課稅、契稅認定與房地合一處理,均以主管機關依個案事實及最新生效法規核定為準。稅務處理與民事違約責任是不同的事,個案結果受契約內容、解約原因、登記方式與證明文件影響。本文為資訊整理與觀點分享,不構成法律、稅務或投資建議;涉及解約、退稅或訴訟時,建議儘速諮詢地政士、律師及會計師等專業人士。