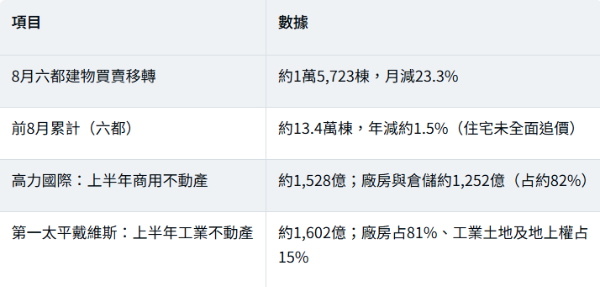
今年住宅市場受房價、自備款與信用管制影響,買方追價轉弱;另一邊,工業與物流不動產交易仍維持高檔——科技製造擴廠、供應鏈調整與大型機構資金配置,走出與住宅不同的景氣。其中,壽險公司布局物流地產格外受矚目:2026年3月,凱基人壽以63億元取得桃園楊梅一座大型物流中心(土地約8,119坪、建物約1萬9,304坪),目的是「出租收益」。但壽險進場,不代表所有工業地、廠房與倉庫都同步受惠。關鍵在於——壽險買的不是「倉庫」,而是「租約與收益率」。受2026年約2.72%最低收益率門檻約束,壽險偏好的是產權清楚、用途合法、規模夠大、且有長期租約與信用租戶、租金淨收益能達標的大型物流資產。因此2026年的現象不是「壽險全面搶進工業不動產」,而是「壽險選擇性增加收益型物流資產配置」。這篇拆解兩種買盤的不同邏輯、桃園為何占物流投資逾七成,以及收益率與六大風險。
本文目錄
一、看懂數據:住宅冷、工業熱與凱基63億
二、核心切角:兩種買盤、兩套邏輯
三、桃園為何占全台物流投資逾七成?
四、收益率怎麼算?為什麼長租約特別重要
五、桃園物流不動產的六大風險
六、名詞解釋
七、企業租倉與一般投資人該注意什麼
八、常見問題 FAQ
九、一句話結論
一、看懂數據:住宅冷、工業熱與凱基63億
結論先講:住宅量縮、工業維持高檔,但工業熱的主力是「科技自用廠房+產業土地+物流倉儲」,不是店面或一般辦公室。
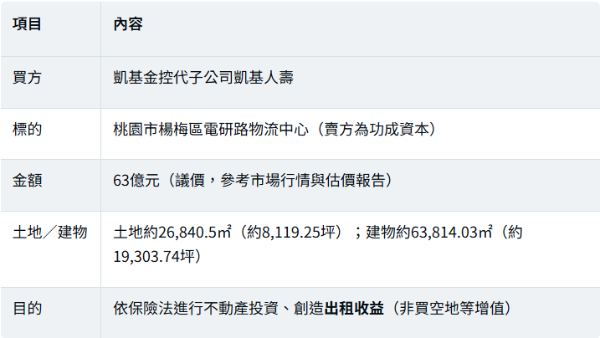
這筆交易的代表性:金額大(符合壽險大額配置)、標的是已開發、有營運的物流中心、楊梅可銜接國道一號與台66線及產業聚落、且目的是「租金收益」而非押注地價上漲——判斷標準會聚焦租金、租約與營運。
二、核心切角:兩種買盤、兩套邏輯
結論先講:同樣在買工業不動產,自用製造業與壽險機構的目的與選擇標準完全不同——壽險買的是「租約與收益率」,不是「倉庫」本身。
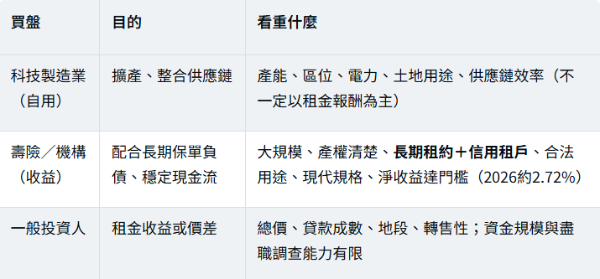
⚠️ 重要提醒:壽險受最低收益率門檻約束,只會買「租金淨收益能過關」的資產。所以「壽險63億插旗楊梅」提高了市場對桃園物流的關注,但不能推論所有桃園倉庫、工業地或廠房都會齊漲——一般小型倉庫、傳統廠房與工業土地的買方,仍以自用企業、中小型投資人與在地業者為主。
真正可能受惠的,是同時具備以下條件的物件:鄰近國道/快速道路或重要產業聚落、具合法倉儲使用條件、基地完整且大車進出便利、建物挑高/載重/消防良好、有穩定企業租戶與可查證租金、未來整修與設備升級成本可控。
三、桃園為何占全台物流投資逾七成?
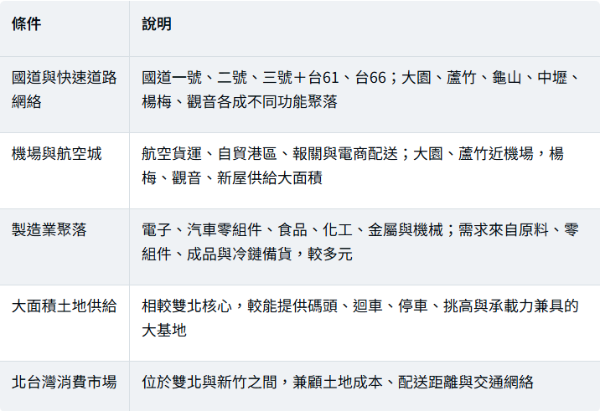
結論先講:桃園靠國道網絡、機場航空城、製造聚落、大面積土地與北台灣消費市場,長期是物流投資核心。
依物流不動產市場研究,2010至2026年間,台灣重要物流不動產累計開發投資約1,074億元,其中桃園占比約73%;壽險與REITs合計投資約615億元(占整體約57%),其中國泰人壽累計投資約235億元,是主要機構投資人之一。(提醒:這是2010–2026年的累計數據,非2026單一年度交易額。)
四、收益率怎麼算?為什麼長租約特別重要
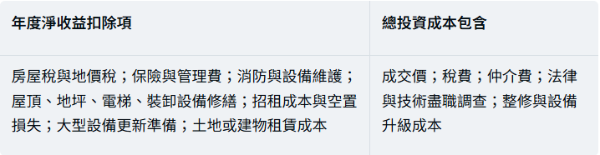
結論先講:壽險以「淨收益÷總投資成本」評估,且門檻逐年提高(2026約2.72%、2027約2.875%)——表面租金3%,扣掉空置與維護後可能明顯縮水。
過去壽險資金常集中台北核心商辦,但當商辦價格漲得比租金快,收益率被壓縮、難達門檻,物流中心因「規模大、長租約、租金相對穩定」成為替代選擇。但門檻提高也代表壽險更在意買入價格——市場熱不等於價格能無限上漲,成交價升、租金沒同步,收益率仍可能跌破要求。
物流不動產「淨收益率」不能只用月租×12:須扣除的成本
為什麼長租約比短期高租金重要?
壽險偏好可預測的長期現金流,租約品質常比短期高租金更關鍵。評估租約要看:剩餘租期、租金調整機制、能否提前解約、維修稅費保險由誰負擔、押金與擔保、現有租金與市場行情差異、租戶財務與信用。若只靠單一租戶,一旦撤出,可能面臨大面積空置與重新改造成本——單一租戶帶來管理便利,也形成租戶集中風險。
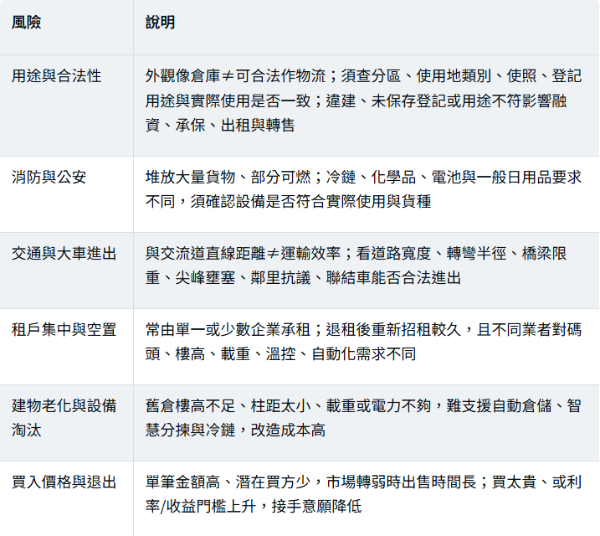
五、桃園物流不動產的六大風險
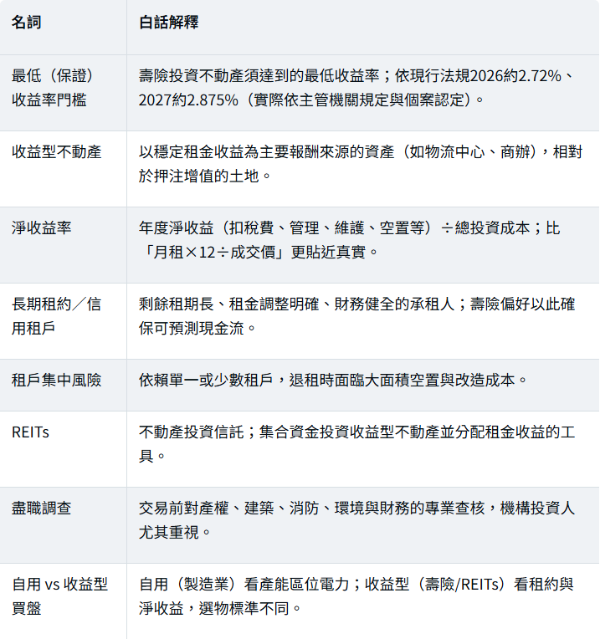
六、名詞解釋
七、企業租倉與一般投資人該注意什麼
一般投資人可以複製壽險的物流策略嗎?
可以參考壽險「重視長期租約、穩定現金流與合法用途」的思維,但不能直接複製:壽險資金規模大、可買完整物流園區並由專業團隊做法律、建築、消防、環境與財務調查;一般投資人若只買小型倉庫或分割產權,面臨完全不同的出租與管理風險,且若用高比例貸款,利率與空置期對現金流影響更大。壽險重長期配置、不一定追短期價差,散戶更要留意退出難度。
企業租用桃園倉儲,先確認這些
1. 土地與建物是否符合預定用途;房東是否同意辦公司/工廠登記。
2. 消防設備能否對應存放物品(冷鏈、化學品、電池等要求不同)。
3. 貨車與聯結車能否合法進出;室內淨高、柱距與地坪載重。
4. 電力、冷鏈與裝卸碼頭條件;租約是否允許設備施工。
5. 未來擴充空間與租金調整機制。租金低但用途不符、交通不便或設備不足,改善成本可能高於省下的租金。
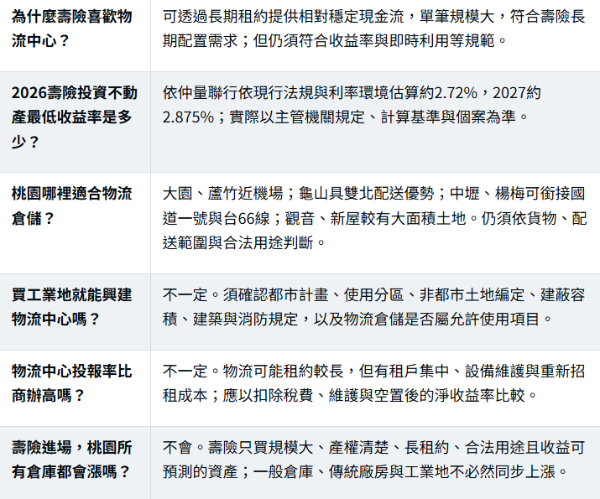
八、常見問題 FAQ
九、一句話結論
2026物流不動產有產業與資金支撐,但較適合稱為「選擇性行情」而非全面熱潮:自用製造業看產能區位、壽險機構看租約與2.72%收益率——壽險買的是租約,不是倉庫。決定資產價值的,不是「位於桃園」或「可以當倉庫」,而是用途是否合法、交通是否有效率、租戶能否長租,以及扣除成本後的淨收益是否合理。
詠騰工商觀點
壽險轉進物流地產,是「收益率門檻」與「住宅降溫」共同催生的資產配置移動,而非全面看多工業不動產。凱基63億插旗楊梅,看的是穩定租金與長約,不是土地增值——這也解釋了為什麼「壽險進場」只會讓符合規模、租約、合法用途與收益條件的少數資產受惠,而非所有桃園倉庫齊漲。
對企業,選倉先看合法用途、消防、大車動線與電力,別只比每坪租金;對投資人,要從租約、租戶、淨收益、建物條件與退出難度完整評估,別把所有工業地與倉庫當成同一種標的。詠騰工商團隊長期關注桃園與北台灣的工業及物流不動產,可依產業、坪數、電力、道路與租約需求協助評估選址與收益。
免責聲明:本文依凱基金控重大訊息、仲量聯行不動產市場展望、高力國際與第一太平戴維斯2026上半年報告、物流不動產市場研究及公開報導整理;各機構交易定義、認列時點與統計範圍不同、金額不可直接混用,物流累計投資(2010–2026)為累計數據、非單年交易額。壽險最低收益率為依現行法規之估算,實際以主管機關規定與個案認定為準。本文為市場資訊整理與觀點分享,不構成投資、估價、法律或不動產交易建議;購置或承租前應查核產權、分區、用途、消防與收益條件並諮詢專業人士。內文若有未證實之說法,均已標註或不予採用。