大立光(3008)於2026年9月17日公告,以新台幣11.72億元取得台中市南屯區寶文段146-1地號土地及精科東路10號建物(賣方為台灣固而美工業,非關係人),用途為「未來擴充產能需求」,採雙方議價、由董事長核決拍板。土地約2,259坪、建物約3,695坪。
但如果只把它讀成「大立光又買了一間廠房」,就錯過了真正的故事。這是大立光自6月底以來密集購地的最新一筆——三個月內至少第6度、累計金額已達約75億元,且幾乎全集中在台中南屯精科園區與周邊工業區、緊鄰其總部。這場「台中獵地潮」的真正目的,是為新事業共同封裝光學(CPO)提前圈地備產能——正如董事長林恩平所說,「為了不被AI消滅」。以下拆解這筆交易,以及背後的擴產大局。
本文目錄
一、看懂交易:本次11.72億的關鍵數字
二、核心切角:不是買一間廠,是CPO獵地潮(全紀錄)
三、為什麼狂買?CPO「不被AI消滅」+現金實力
四、延伸研究:台中工業地行情被推升的雙面影響
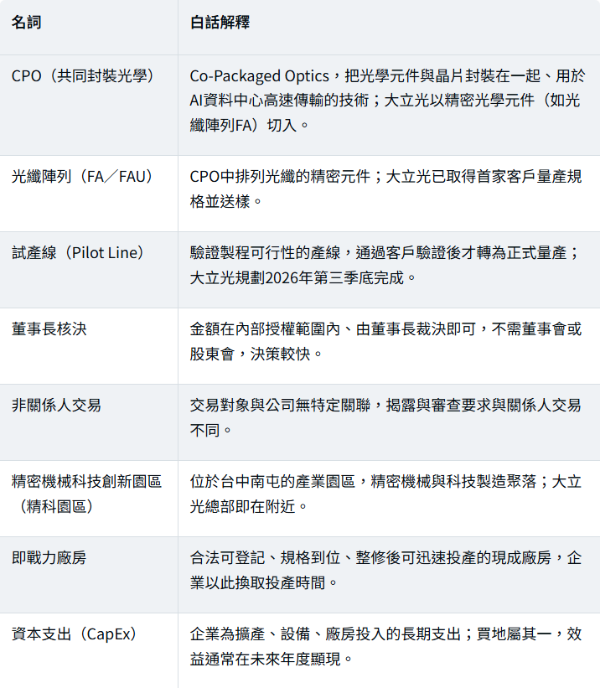
五、名詞解釋
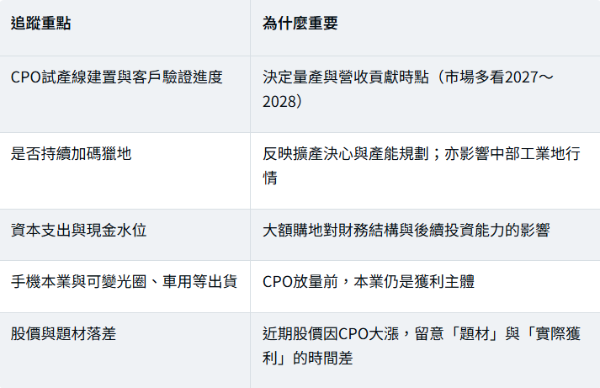
六、投資人接下來看什麼
七、常見問題 FAQ
八、一句話結論
一、看懂交易:本次11.72億的關鍵數字
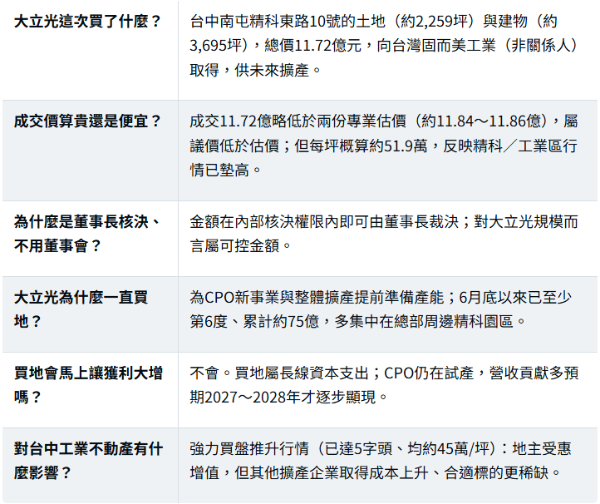
結論先講:這是一筆「現成廠房+土地」的擴產型收購,成交價略低於兩份專業估價,且金額在董事長核決權限內。
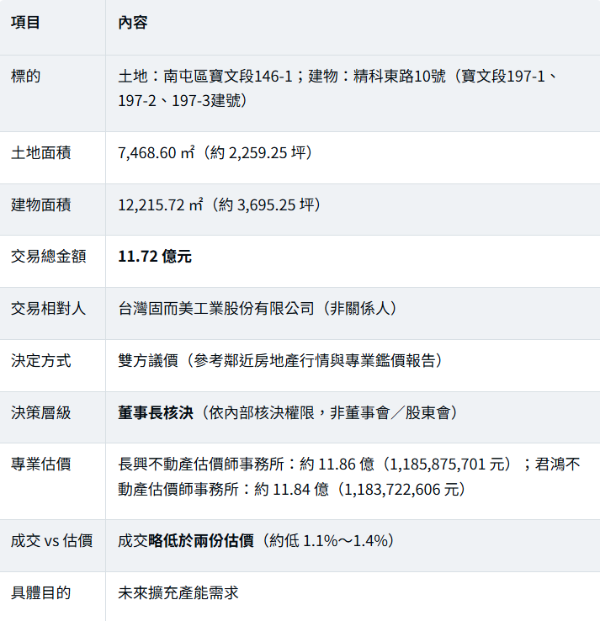
換算單位面積:以總價11.72億對土地約2,259坪概算約51.9萬元/坪(此為含建物價值一併計入的概念值,且本案建物坪數大於土地,屬多層廠房,非純土地單價,僅供參考)。相較之下,8月25日的精科園區案約每坪土地48.9萬、7月24日西屯案每坪土地約45萬,反映台中精科/工業區行情已墊高。
二、核心切角:不是買一間廠,是CPO獵地潮(全紀錄)
結論先講:把單筆放進時間軸就會發現——這是三個月內至少第6筆、累計約75億元的系統性圈地,幾乎全在總部周邊的精科園區與工業區。
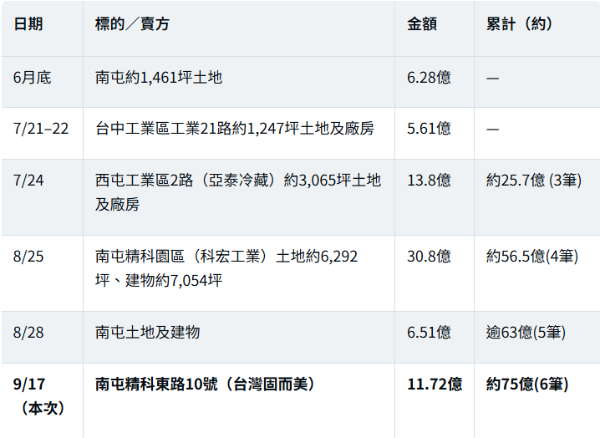
這些標的大多位於南屯精科園區、且緊鄰大立光總部(8月精科案即在「總部後方」)——顯示大立光是在整合廠區、圍繞總部擴張,而非分散布局。市場也普遍解讀:由於現有產能已滿,為因應CPO新業務,後續可能持續加碼。
三、為什麼狂買?CPO「不被AI消滅」+現金實力
結論先講:動機是新事業CPO的產能提前部署;能這樣快速、密集出手,靠的是大立光雄厚的現金與「董事長核決」的決策速度。
戰略:從蘋果手機鏡頭,走向AI資料中心光學
大立光是全球最大手機精密光學鏡頭廠、蘋果供應鏈要角。2025年9月宣布跨足CPO(共同封裝光學),以精密光學元件角色搶進AI資料中心供應鏈。董事長林恩平直言:「AI發展下,感覺鏡頭工業快被消滅…為了不被AI消滅,才開發CPO。」進度上,公司已取得首家客戶光纖陣列(FA)量產規格、7月送樣,並規劃2026年第三季底完成首條自動化試產線(Pilot Line),最快2027年中量產。密集購地,正是為這條新產線與後續量產提前備妥廠房與土地。
底氣:現金滿手,11.72億是「零頭」
本案由「董事長核決」而非董事會通過,代表金額在內部授權範圍內。對一家股價一度衝上7,000~8,000元、穩居台股股王、資本支出常超過同業全年營收的公司而言,單筆11.72億、甚至三個月累計約75億,相對其現金與市值都屬可控範圍。這也是它能在短時間內連續出手、快速鎖定標的的關鍵。
⚠️ 重要提醒:CPO目前仍在試產階段,市場多預期營收貢獻要到2027~2028年才逐步顯現。買地是「提前備產能」,屬長線資本支出,與「短期業績立即放大」是兩回事;近期股價因CPO與AI題材大漲,投資人應分辨「題材」與「已實現獲利」。
四、延伸研究:台中工業地行情被推升的雙面影響
結論先講:大立光的獵地潮,替中部工業不動產添了強力買盤,推升行情,但對不同角色是雙面刃。
據土開業者觀察,台中工業區土地行情已被推升,最高來到5字頭、平均約每坪45萬元,大立光的連續出手是重要推力之一。這對持有精科/工業區土地的地主是資產增值的利多;但對其他想在中部擴產的企業,則意味著取得成本上升、合適標的更稀缺。
值得注意的是,大立光選擇「買現成廠房+土地」而非「買空地自建」,正是2026年工業不動產的典型邏輯——企業要的是「時間與產能」,不是單純的土地。當AI/CPO訂單週期壓力上升,能快速整修投產的即戰力廠房,價值高於便宜卻要數年才蓋得起來的空地。這也讓合規格、可即用的產業資產在中部更加搶手。
五、名詞解釋
六、投資人接下來看什麼
七、常見問題 FAQ
八、一句話結論
大立光11.72億買下精科東路廠房,表面是一筆擴產收購,實則是它三個月第6筆、累計約75億「CPO獵地潮」的最新一步——用雄厚現金與董事長核決的速度,圍繞總部圈地備戰AI光學;但CPO仍在試產,買地是提前布局,不是即刻獲利。
詠騰工商觀點
從工業不動產的角度,大立光這波獵地是極具指標性的案例:它示範了現金充沛的科技龍頭,在新賽道(CPO/AI光學)啟動時,會優先以「買現成廠房+土地、整合總部周邊」的方式換取投產時間,而不是買空地慢慢自建——這正是2026年工業地產「即戰力廠房搶手、企業買的是時間」的縮影。其連續出手也實質推升了中部工業地行情。
對企業與投資人,兩點提醒:其一,龍頭獵地帶動的行情上揚,對地主是增值、對其他擴產者是成本,選址要更精算「總取得成本與投產時程」;其二,題材(CPO)與獲利(量產營收)之間有時間差,資產與股價的評估都應回到「已落實」與「未落實」的分野。詠騰工商團隊長期關注台中、桃園及北台灣的產業與工業不動產,可協助企業評估廠房、工業土地與擴產選址。
免責聲明:本文根據公開資訊觀測站重大訊息(2026/9/17)及鉅亨網、經濟日報、聯合報等公開報導整理;「台中獵地潮」之各筆金額、日期與累計數(約75億)為依公開報導彙整之概略值,個別交易與最終認列以公司公告及財務報告為準。CPO試產與量產時程、營收貢獻年度為公司說法與市場預期,可能與實際情況不同。本文為市場資訊整理與觀點分享,不構成投資建議或要約;投資人應自行評估風險並為自身決策負責。文中若有未證實之市場說法,均已標註或不予採用。