面對房貸審核趨嚴,購屋族第一個想到的破局法,通常是爭取寬限期或把貸款延長到40年。但兩者解決的問題不同:寬限期是初期只繳利息、暫不還本金(延後壓力);延長年限是把本金攤到更長時間(降低每月本息)——前者只是把壓力往後拖,後者能降月付,但兩者都會增加整體利息。更關鍵的是,房貸寬限期目前並非全面取消,能不能申請,要先看你名下有沒有房、幾筆房貸、買第幾戶,以及是否屬於實質換屋。而這篇要點出兩件全網通稿少提的事:第一,破局的第一步不是「選寬限期還是40年」,而是先搞清楚「你是哪一類受管制身分」——身分別直接決定你有沒有寬限期、成數多少;第二,規則今天可能又變:2026年9月17日正是央行第三季理監事會,而換屋寬限期、第二戶、購地動工限制,正是市場預期的鬆綁熱門標的。用「舊規則」做的決策,可能明天就要重算。以下先算清楚差多少,再教你怎麼對號入座。
⏰ 時效提醒(2026/9/17)
中央銀行第三季理監事會於今天(9/17)召開,會後記者會約下午4點,市場關注是否再鬆綁換屋寬限期、第二戶成數與購地18個月動工限制。本文所列規則為會議前之現行規定,最終請以央行最新公告及承貸銀行核定為準。
本文目錄
一、看懂現行規則:你屬於哪一類?(對號入座)
二、核心切角:破局第一步是「身分別」,不是「拖時間」
三、寬限期 vs 30年 vs 40年,實際差多少?
四、為什麼「借舊還新」與長年限可能反傷自己?
五、延伸研究:央行政策走向與換屋、工業地產
六、名詞解釋
七、購屋族接下來該做什麼(表)
八、常見問題 FAQ
九、一句話結論
一、看懂現行規則:你屬於哪一類?(對號入座)
結論先講:「央行全面取消寬限期」並不精確。寬限期與成數的限制,是依身分別與購屋戶數而定;一般名下無房的首購族,仍可能取得寬限期。
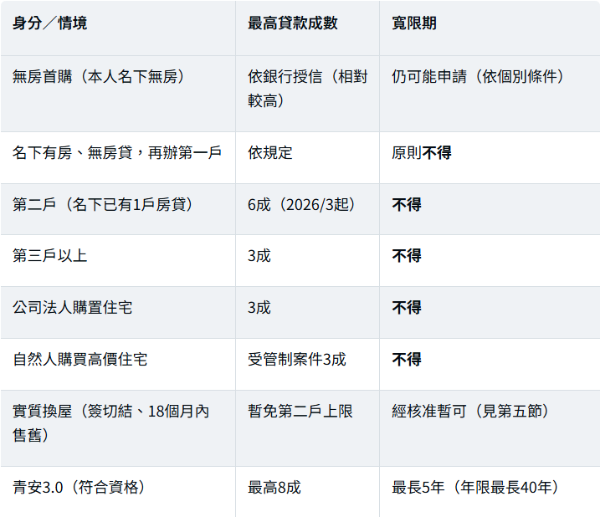
因繼承取得的房屋或房貸,符合規定時可排除計算;房屋即使只有部分持分,也可能被認定為「名下有房」。實際成數、年限與寬限期,仍由銀行依收入、年齡、信用與物件條件審核——「政策最高6成」不等於「銀行一定核6成」。
二、核心切角:破局第一步是「身分別」,不是「拖時間」
結論先講:寬限期和40年房貸,本質上都只是「延後或攤平壓力」;真正決定你能用哪一招的,是你在表1裡屬於哪一格。搞錯身分,方案全錯。
很多人一聽審核變嚴,就急著問「還能不能寬限」「要不要拉到40年」,卻沒先確認自己是首購、有房無貸、第二戶、多屋族,還是符合切結的實質換屋族。這一步錯了,後面全錯:例如以為自己是首購可寬限,實際名下已有一戶房貸,屬第二戶、根本不得寬限;或以為換屋一定能用協處,卻沒先取得銀行同意就簽了約。
⚠️ 重要提醒:先用全國財產稅總歸戶確認名下有無建物、用聯徵確認房貸戶數,再決定策略。並記得——今天(9/17)央行會議可能調整換屋與寬限規則,簽約前務必確認最新版本。
三、寬限期 vs 30年 vs 40年,實際差多少?
結論先講:寬限期讓當期最輕、但期滿會跳升;40年讓每月最省、但總利息最多。沒有「最好」,只有「最適合你的現金流」。
(貸款1,000萬、年利率2.5%、本息平均攤還;說明性試算,未計利率變動與各項費用)
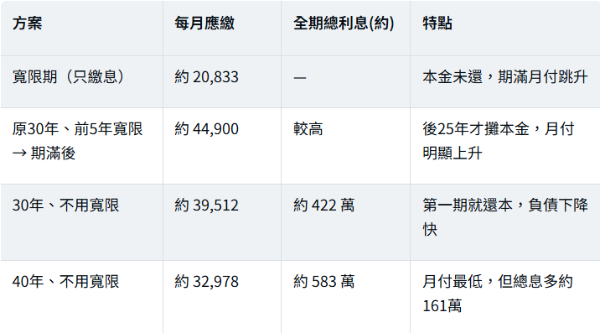
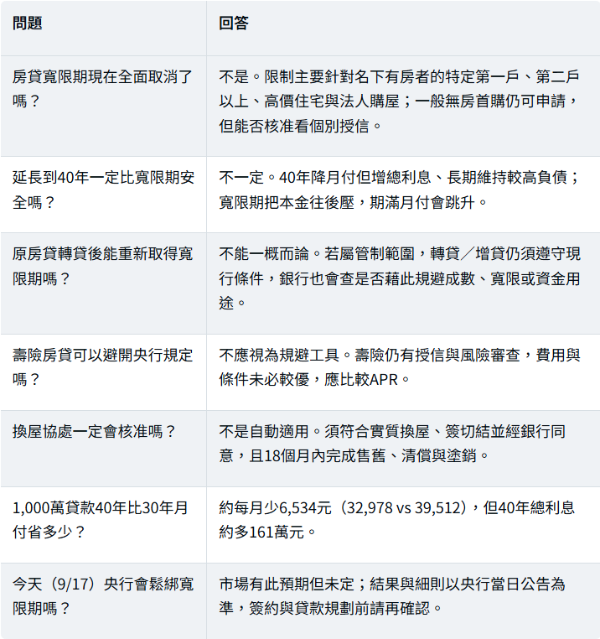
換算重點:40年比30年每月少約6,534元,但40年總利息比30年多出約161萬元。延長年限能改善每月現金流,卻不代表房子買得更便宜——它是用「較高的長期利息」換「較低的當期月付」。
什麼人適合延長到40年?
四、為什麼「借舊還新」與長年限可能反傷自己?
結論先講:想用轉貸、增貸「繞過」限貸,風險極高;銀行不只看貸款名稱,會查核實際資金流向。
「借舊還新」通常指以轉貸、增貸或其他擔保品重新取得資金,再拿去買受管制的不動產。問題不在轉貸本身,而在是否藉貸款安排規避央行的成數、戶數或資金用途限制。依央行規定,部分受限住宅貸款在撥款後一定期間內辦理增貸/轉貸,增貸空間會受限、且不得有寬限期,借款人須切結資金不流向受管制購屋。若銀行查證資金確實流入受限交易,貸款條件可能被改按管制規定辦理,並執行切結約定的違約效果(收回寬限、補足成數、追溯罰息與違約金)。
壽險房貸不是規避工具
壽險公司仍有授信、擔保品、收入與風險審查,利率、費用、年限與提前清償條件未必優於銀行。申請前應比較總費用年百分率(APR),而非只看廣告利率。
五、延伸研究:央行政策走向與換屋、工業地產
結論先講:央行近年的方向是「逐步微調、局部鬆綁」,換屋族與建商融資是最常被點名的檢討對象。
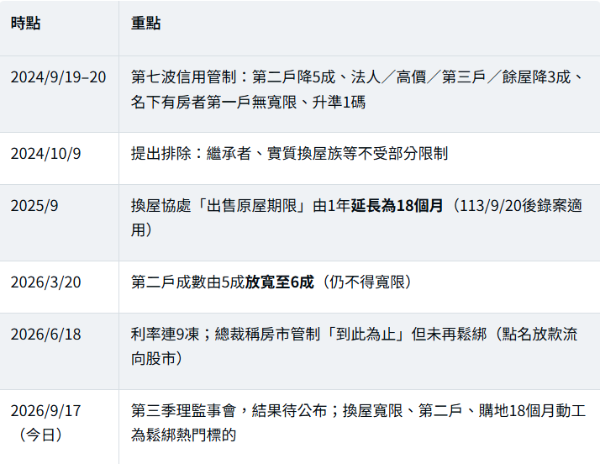
換屋族的重要出口:18個月協處
先買後賣的自住換屋族,最容易因短期同時持有兩戶而被認定為第二戶。符合實質換屋自住者,可向承貸銀行申請協處、簽切結,經同意後可暫不受第二戶成數上限與不得寬限的限制,但須在第二戶撥款後18個月內:出售原屋並完成產權移轉、清償原房貸、塗銷原抵押權,且不得以轉貸規避。未如期完成,可能被取消寬限、收回應分期本金、補足成數差額、追溯罰息與違約金。
兩點務必確認
其一,換屋協處不是自動適用、也非人人核准,應在簽新屋約前先取得銀行初步評估,別簽約後才假設一定能用。其二,換屋協處屬「滾動檢討」措施,近期亦有轉為銀行個案自行管理的討論,加上今日會議可能調整——請以央行最新公告與銀行核定為準。
商辦、工業地產真的「不管」嗎?
「管住不管商」只是概括說法。央行規定仍涵蓋購地貸款、建商餘屋貸款與工業區閒置土地抵押貸款:受限購地貸款最高成數約5成、須保留1成待動工後撥貸,並提具體興建計畫、原則最長18個月內動工(即使目的是蓋廠辦或商辦也可能適用);工業區閒置土地抵押貸款最高約4成,但已動工或提具體開發計畫並切結者可能不適用。工業地產融資的重點不是物件名稱,而是土地使用分區、實際用途、是否已興建、營運計畫、企業財務與銀行鑑價。
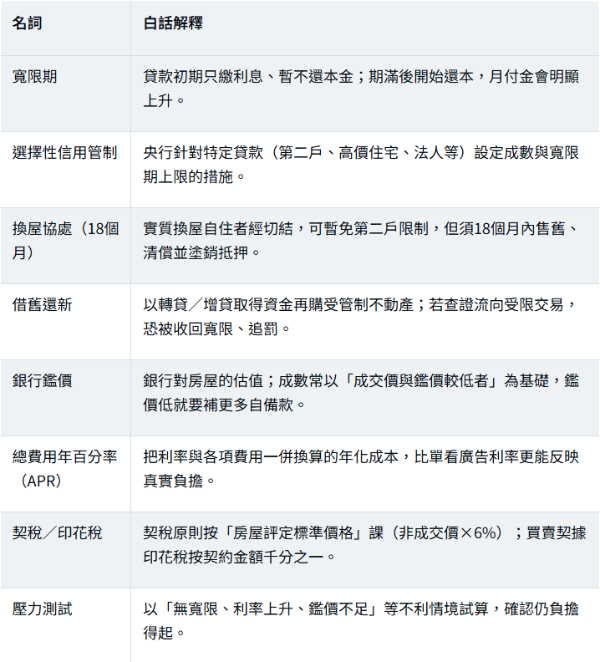
六、名詞解釋
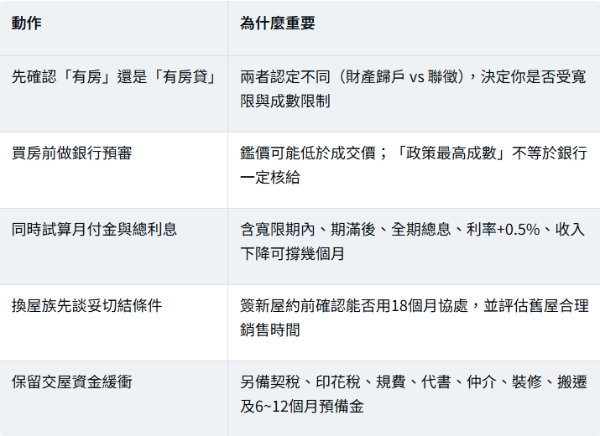
七、購屋族接下來該做什麼
八、常見問題 FAQ
九、一句話結論
真正的破局不是把還款往後拖,而是先確認你是哪一類受管制身分、完成銀行預審,再用「無寬限、利率上升、鑑價不足」三情境做壓力測試——寬限期能救急、40年能降月付,但購屋總預算,永遠要建立在長期可負擔的收入上。
詠騰工商觀點
2026年的房貸環境雖比過去嚴格,但寬限期並沒有全面消失。購屋族最該先釐清的,是自己屬於首購、有房無貸、第二戶、多屋族,還是符合切結的實質換屋族——身分別決定工具,工具再決定月付與風險。若無法取得寬限期,延長年限確能降月付,但同時增加總利息;務實做法是先做銀行預審,再以三種不利情境壓力測試。
對商辦、廠房及工業用地買方,也別因「住宅管制較嚴」就推論商用必然低價或高報酬。企業營運需求、土地使用管制、租客品質、融資條件與現金流,才是評估工業地產的核心。詠騰工商團隊長期關注桃園及北台灣住宅與工業不動產,可協助釐清身分別、融資條件與換屋時程規劃,降低資訊落差。
免責聲明:本文依截至2026年9月17日可查得之中央銀行規定與公開報導整理;央行第三季理監事會於同日召開,換屋、寬限期及成數等規定可能調整,最終以央行最新公告與承貸銀行核定為準。文中月付金與利息為固定利率之說明性試算,未計利率變動、開辦費、帳管費及提前清償違約金,實際依貸款方案而定;契稅、印花稅等稅費以主管機關規定為準。本文為一般資訊與觀點分享,不構成貸款、稅務、法律或投資建議,個別情形請諮詢承貸銀行、地政士或專業人士。內文若有未證實之說法,均已標註或不予採用。